損失回避と損失回避指数とは、投資家や消費者が利益よりも損失を過大評価する心理的傾向およびその強度を定量化する指標である。
概要
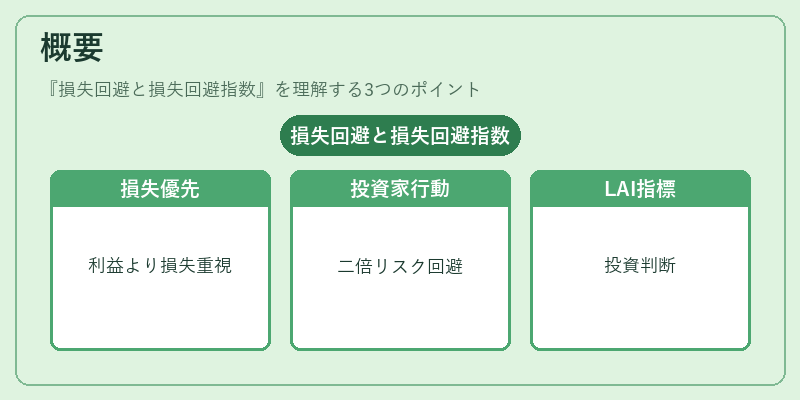
行動経済学の主要モデルであるプロスペクト理論において、損失回避は「同等の金銭価値でも損失が得られる可能性よりも利益が生じる確率を大きく重視する」という現象として位置付けられている。これは、実証調査で投資家が損失に対して二倍以上のリスク回避行動を示すことが頻繁に報告される点から導かれた概念である。損失回避指数(Loss Aversion Index, LAI)は、この心理的重み付けを数値化するために開発された指標で、投資判断や消費行動のモデル化に利用される。
役割と機能
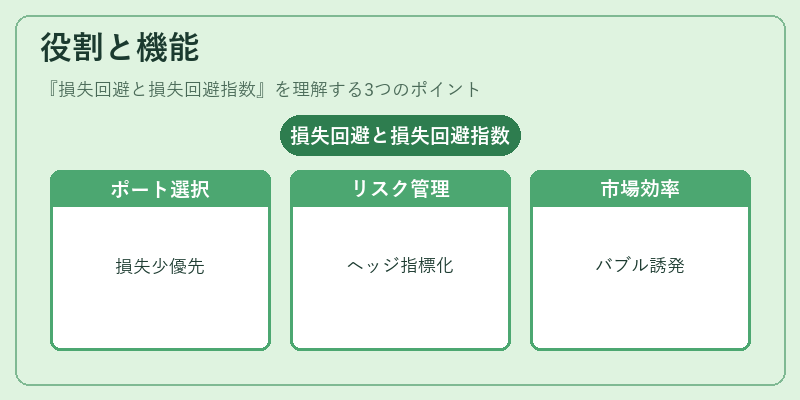
損失回避は金融市場において以下のような具体的影響を与える。
1. ポートフォリオ選択:同等の期待リターンを持つ資産群から、投資家は損失が少ない構成を優先しやすい。これにより、実際の市場価格と理論的最適ポートフォリオとの差異が生じる。
2. リスク管理:ヘッジ戦略やストップロス設定において、損失回避指数を参照することで個別投資家の許容範囲を定量化できる。
3. 市場効率性への影響:大規模な損失回避行動は価格過熱やバブル形成に寄与し、逆に急激な売り圧力が市場を崩壊させるリスクを高める。
実務では、投資顧問がクライアントのLAIを測定し、ポートフォリオ設計や説明責任のフレームワークに組み込むケースが増えている。
特徴
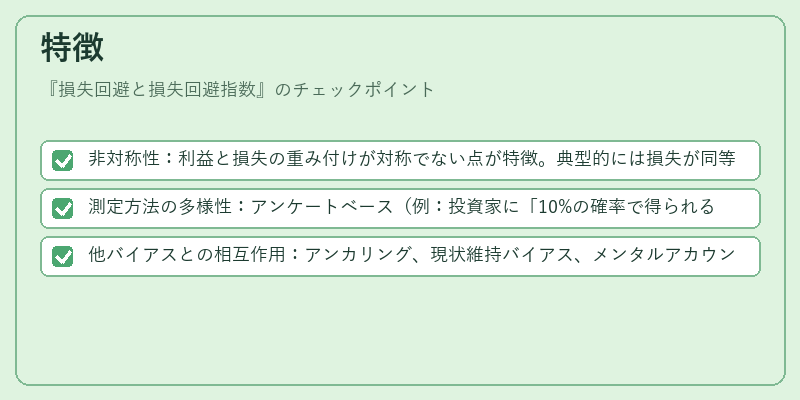
- 非対称性:利益と損失の重み付けが対称でない点が特徴。典型的には損失が同等金額の利益よりも約2倍以上重視される。
- 測定方法の多様性:アンケートベース(例:投資家に「10%の確率で得られる利益と、10%の確率で失われる損失」を選択させる)や実験的手法(行動実証データから推定)などが存在する。
- 他バイアスとの相互作用:アンカリング、現状維持バイアス、メンタルアカウンティングと組み合わさることで、より複雑な投資行動を説明できる。
上記の特徴は、単なるリスク回避(Risk Aversion)とは区別される点である。リスク回避は確率分布全体に対する慎重性を示すが、損失回避は利益と損失の価値評価に特化した非線形効果を持つ。
現在の位置づけ
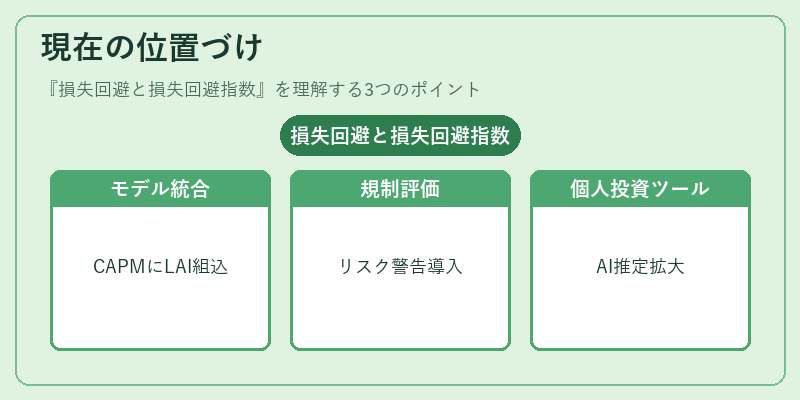
近年の金融市場では、行動ファイナンスの理論的枠組みが実務へ浸透しつつある。損失回避指数は以下のような場面で重要性を増している。
1. 資産価格モデルへの統合:従来のCAPMやAPTに加え、LAIをパラメータとして組み込むことで、期待リターンとボラティリティの関係をより正確に捉える研究が進行中。
2. 規制・監督機関の評価:投資顧客保護の観点から、金融商品説明や情報開示の際にLAIを考慮したリスク警告の導入が検討されている。
3. 個人投資家向けツール:ロボアドバイザーや投資教育プラットフォームで、ユーザーの損失回避傾向に応じたポートフォリオ提案機能が実装されるケースが増加。
今後は、人工知能を活用した行動データ解析と結びつけて、リアルタイムに個別投資家のLAIを推定し、カスタマイズされた投資アドバイスを提供する試みが拡大すると予想される。
続きを読むには確認が必要です