保険における損失回避とは、個人や企業が保険加入を通じて将来の不確実な損失を事前に回避しようとする心理的傾向である。
目次
概要
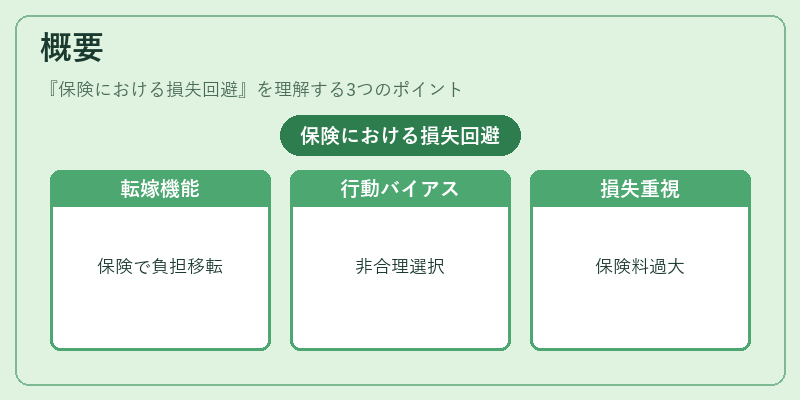
保険市場はリスクの分散・転嫁という機能を担う一方、参加者の意思決定は非合理的な行動バイアスに影響される。損失回避は、プロスペクト理論が示す「損失の価値が利益よりも大きい」という原則が保険選択にも現れることで形成された概念である。加入者は、実際に被害を受けた場合のリスクと比べて、保険料支払いや契約維持コストを過度に重視する傾向が観察される。
役割と機能
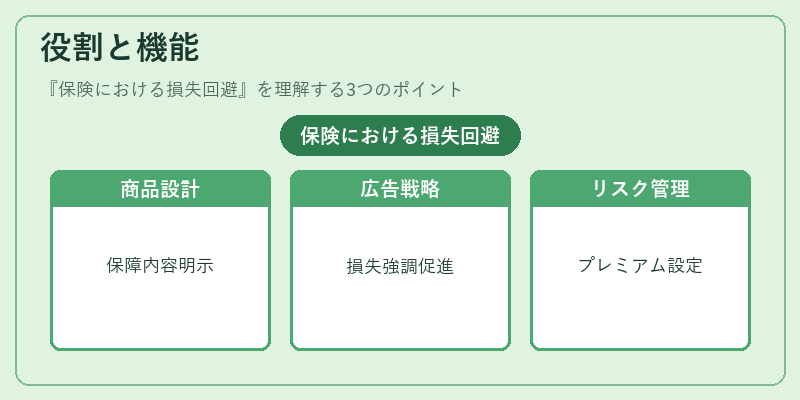
- 保険商品設計:損失回避を考慮した保険は、被保険者の心理的安心感を高めるために「保障内容」「給付額」などを明示し、選択肢を簡素化する。
- マーケティング戦略:広告では「事故・災害時の損失」を前面に押し出すことで加入意欲を刺激する。
- リスク管理:保険会社は顧客が損失回避傾向であることを踏まえ、プレミアム設定やリスクプール設計を行う。
特徴
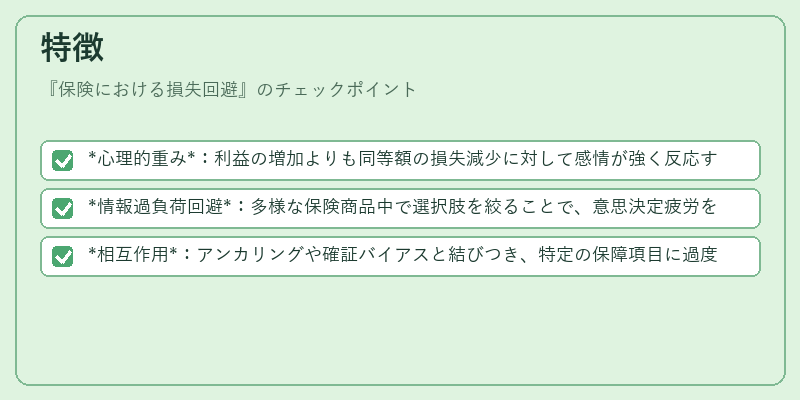
- 心理的重み:利益の増加よりも同等額の損失減少に対して感情が強く反応する点。
- 情報過負荷回避:多様な保険商品中で選択肢を絞ることで、意思決定疲労を軽減しようとする傾向。
- 相互作用:アンカリングや確証バイアスと結びつき、特定の保障項目に過度な重きを置くケースが多い。
現在の位置づけ
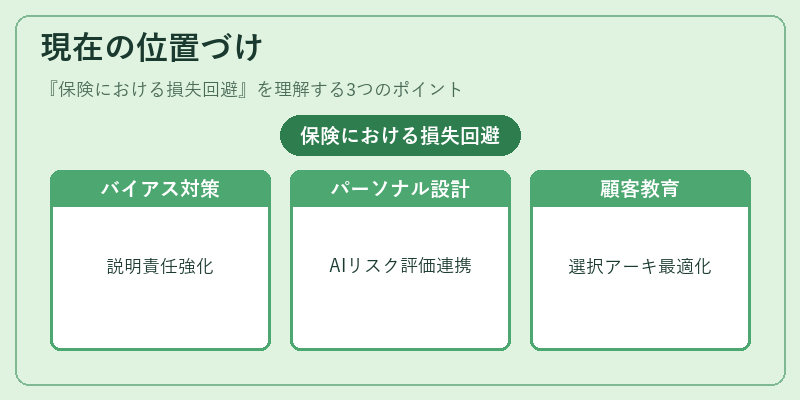
近年、金融庁は「行動ファイナンス」の観点から保険商品設計におけるバイアス対策を推進している。損失回避への配慮は、投資型保険や医療保険の説明責任強化とともに重要視されており、AIによる個別リスク評価と組み合わせた「パーソナライズド」商品開発が進行中である。市場では、顧客教育を通じた情報提供や選択アーキテクチャの最適化が競争優位性を高める鍵となっている。
×
続きを読むには確認が必要です