内部資本適正評価プロセスとは、金融機関が自らのリスクプロファイルに基づき、将来にわたる必要資本を算定し、経営判断や監督当局への報告に活用する総合的な枠組みである。
目次
概要
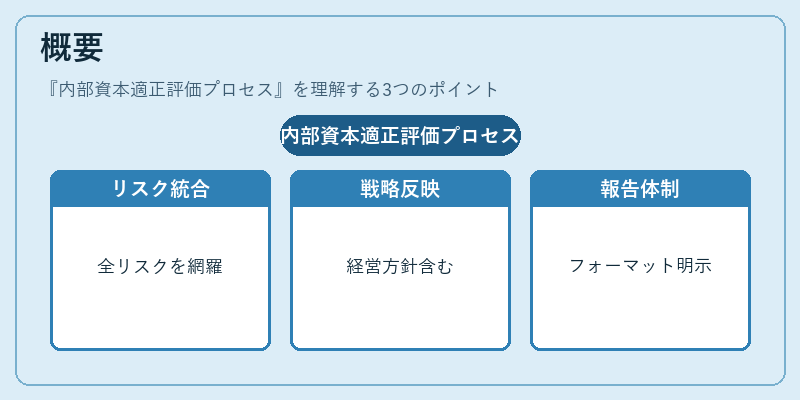
内部資本適正評価プロセス(ICAAP)は、バーゼル合意の一環として導入された。従来の外部基準(最低自己資本比率)では把握しきれない、機関固有のリスクや経営戦略を反映させるために設計されている。金融庁は「内部資本適正評価プロセスガイドライン」を定め、銀行・信託銀行・ネット銀行などが独自に実施すべき項目と報告書のフォーマットを明示している。ICAAPはリスク管理体制全体(信用リスク、マーケットリスク、オペレーショナルリスク、流動性リスク等)との統合を目的としており、単なる資本算定に留まらない。
役割と機能
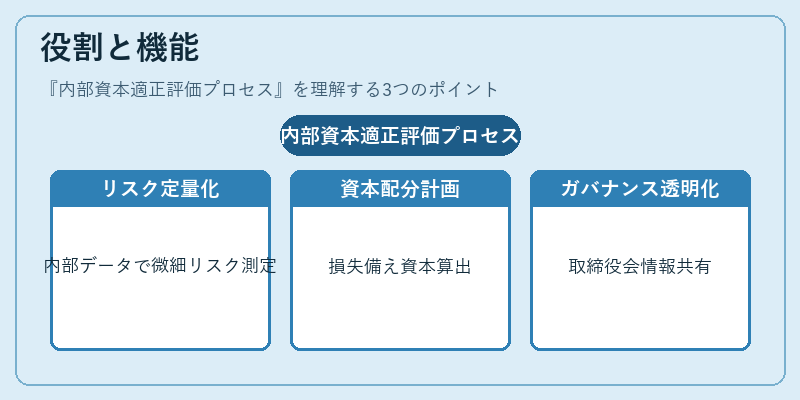
- リスク評価の深化 – 内部データや独自モデルを用いて、外部基準では測れない微細なリスク要因(例えば地域特性、業務プロセスの脆弱性)を定量化する。
- 資本計画と配分 – 将来予想される損失や市場変動に備えた資本余裕を算出し、事業戦略(新規事業投入、M&A等)との整合性を確保する。
- ガバナンスの強化 – 取締役会・監査部門がリスクと資本の関係を把握できるようにし、経営陣の意思決定プロセスを透明化する。
- 監督当局への報告 – 金融庁や各都道府県金融監督機構へ提出するICAAPレポートは、監督官が機関の健全性を判断する重要資料となる。
特徴
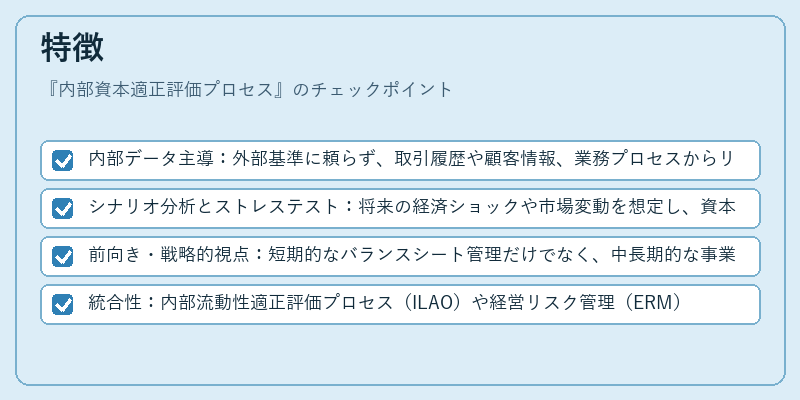
- 内部データ主導:外部基準に頼らず、取引履歴や顧客情報、業務プロセスからリスク指標を抽出。
- シナリオ分析とストレステスト:将来の経済ショックや市場変動を想定し、資本需要を予測する。
- 前向き・戦略的視点:短期的なバランスシート管理だけでなく、中長期的な事業計画と連携させる。
- 統合性:内部流動性適正評価プロセス(ILAO)や経営リスク管理(ERM)との相互作用を前提に設計されている。
現在の位置づけ
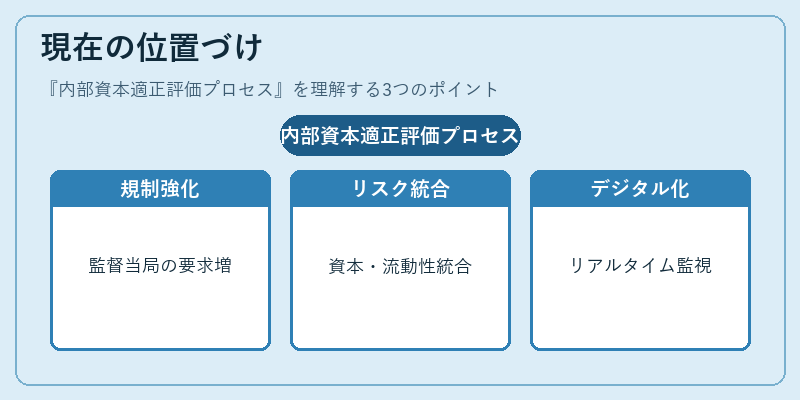
近年、バーゼルIII以降の規制強化とともにICAAPは「資本・流動性・ガバナンス」の三柱を統合した枠組みとして位置付けられている。特に日本では金融庁が定期的にガイドラインの改訂を行い、ESGリスクやサイバーセキュリティリスクの組み込みを推進している。また、デジタル化によるデータ収集・解析能力の向上がICAAP実務を加速させており、リアルタイムで資本需要をモニタリングする動きが広がっている。監督当局は継続的な情報開示と定期的なレビューを求めることで、機関のリスク耐性を強化し、市場全体の安定性に寄与している。
×
続きを読むには確認が必要です