介入市場操作効果とは、中央銀行や政府が為替相場に影響を与えるために行う売買活動によって生じる為替レートの変動や市場心理への影響を指す。
目次
概要
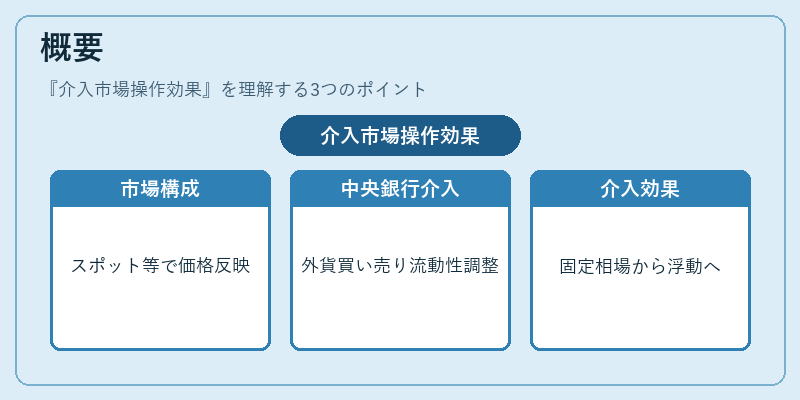
為替市場は常時取引されるスポット・フォワード・スワップポイント等から構成され、国際収支や投資フローが価格に反映される。中央銀行は自国通貨の価値安定を目的として、外貨を買い入れたり売却したりすることで市場に流動性を注入または吸収し、為替レートを調整する。このような操作を「介入」と呼び、その結果生じる価格変動や期待の転換が「介入市場操作効果」である。主に固定相場制から浮動相場制へ移行した国々で顕著に観測され、為替政策の一環として体系化された。
役割と機能
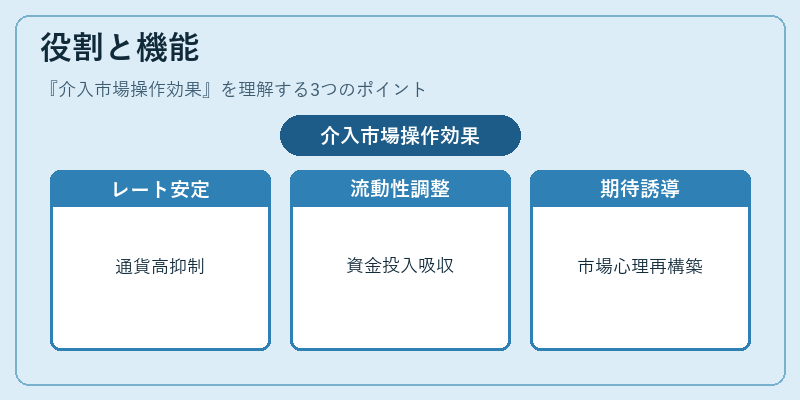
- レート安定:急激な通貨高・円安を抑え、輸出競争力や金融市場の信頼性を維持する。
- 流動性供給/吸収:スワップ取引等で資金を投入し、短期的なレート変動に対処する。
- 期待誘導:介入発表が市場心理に与える影響で、将来の為替予想を再構築させる。
- 危機管理:不安定局面や資本流出時に介入し、過度なボラティリティを抑制する。
特徴
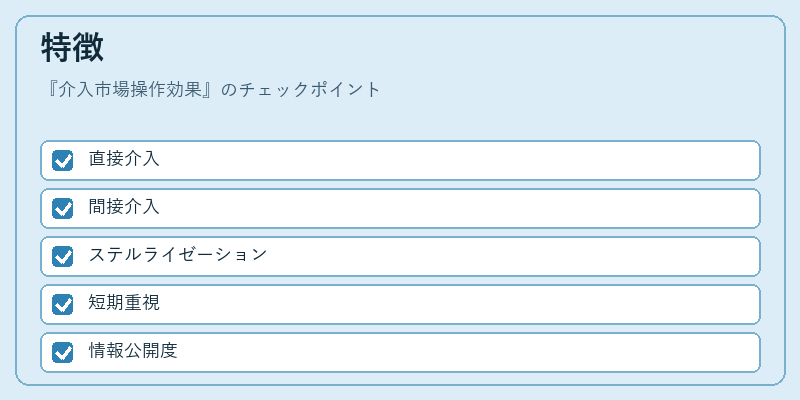
| 特色 | 説明 |
|---|---|
| 直接 vs 間接 | 外貨買い入れは直接的で即効性がある。スワップやカバー取引は間接的だが長期的に影響を与える。 |
| ステルライゼーション | 介入による資金供給を国内金融市場へ戻す操作(例:逆レポ)でマネタリーベースを調整する。 |
| 短期 vs 長期 | 短期的な為替変動抑制に重きを置く国が多い一方、長期的な通貨価値安定を目指す政策も存在。 |
| 情報公開度 | 介入のタイミングや規模を事前に示すことで市場予測可能性を高めるケースと、突然の介入で驚き効果を狙うケースがある。 |
現在の位置づけ
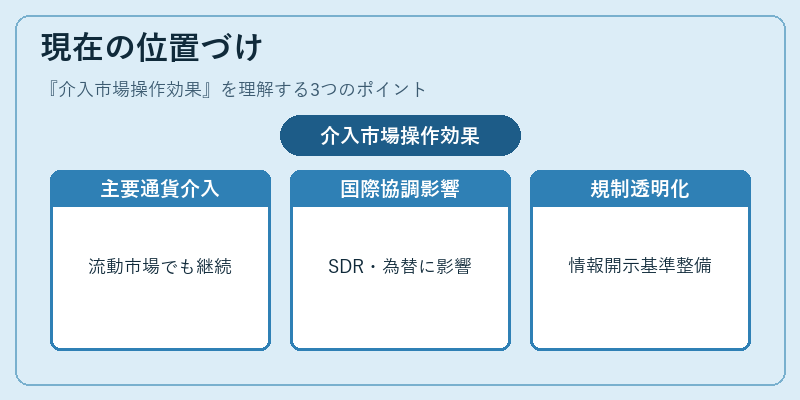
近年、主要通貨(USD, EUR, JPY)や新興国通貨は高度に流動的な市場環境下でも一定規模の介入を継続している。特に日本と中国は円・人民元の安定を重視し、スワップラインやカバー取引を活用した介入が頻繁に報告される。一方で、SDR(特別引出権)や実効為替レートへの影響も考慮され、国際金融機関との協調が進む。規制面では各国の金融庁が介入の透明性を高め、情報開示基準を整備している。総じて、介入市場操作効果は浮動相場制下でも通貨政策の重要手段として位置づけられ、為替市場の安定化に寄与する一方で、その効果が薄れるケースも増えている。
×
続きを読むには確認が必要です