カバード・インタレスト・アービトラージ・レポ・スワップ・リスクとは、為替ヘッジ付き金利差取引において発生するレポ(再購入)やスワップ契約の信用・流動性リスクを総称したものです。
概要
カバード・インタレスト・アービトラージ(CIR)は、二国間金利差を利用しながら為替フォワードでヘッジすることで、リスクフリーの利益を得る取引手法である。従来は現物通貨と債券を直接交換するだけだったが、資金調達やレバレッジ拡大のために、再購入(レポ)や金利スワップを併用するケースが増えた。これらの取引では、相手方への信用リスクや、担保価値の変動による追加保証要求など、単なる為替差益以上の複合的リスクが存在するため、総称して「カバード・インタレスト・アービトラージ・レポ・スワップ・リスク」と呼ばれる。
役割と機能
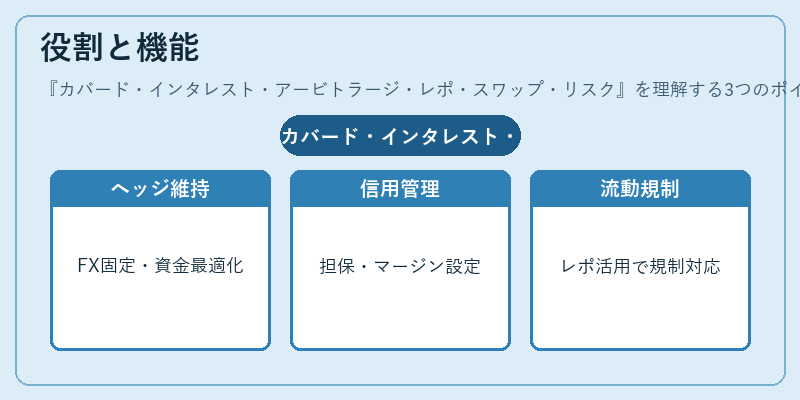
- ヘッジ効果の維持:フォワードで為替を固定しつつ、レポやスワップで資金調達コストを最適化する。
- 信用リスク管理:相手方がデフォルトした場合に備え、担保(collateral)やマージン・カバレッジ比率を設定し、損失を限定する。
- 流動性確保:市場の流動性不足時においても、レポ枠やスワップラインを活用して資金調達を継続できるようにする。
- 規制遵守:ベーシル規制やDodd‑Frank法などで求められる自己資本比率・リスクウェイトの計算に、レポ・スワップリスクを組み込む。
特徴
| 要素 | 説明 |
|---|---|
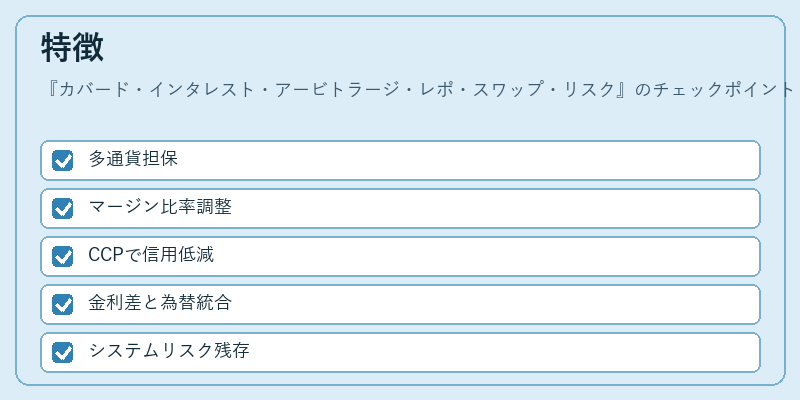
| 多通貨担保 | レポやスワップで使用される担保は、主要通貨だけでなく、新興国通貨やSDRも含まれる。為替変動が直接リスクに影響する。 |
| マージン・カバレッジ比率 | 取引ごとに設定されるマージン要求額は、相手方の信用格付けや市場ボラティリティに応じて調整される。 |
| 中央集権化(CCP) | 多くのスワップ取引が中央清算機関を介して行われることで、相互信用リスクは低減するが、システムリスクは残存する。 |
| 金利差と為替ヘッジの統合 | 伝統的なCIRでは単に金利差を取るのみだが、レポ・スワップリスクを含めることで、資金コストと信用リスクの両面から最適化が可能になる。 |
現在の位置づけ
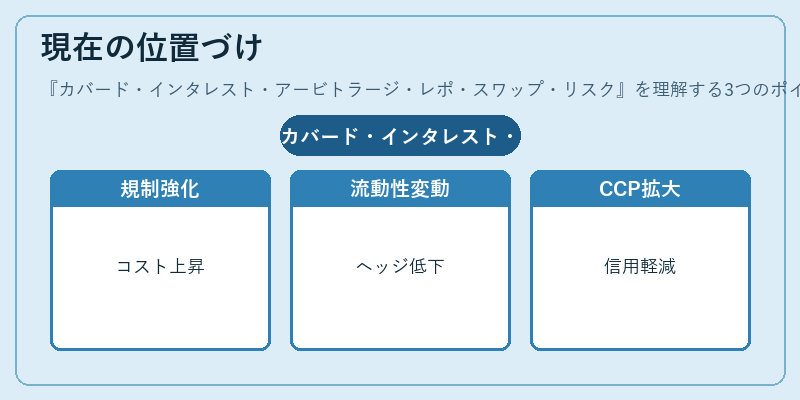
近年の金融市場は低金利環境と高い為替ボラティリティが特徴であり、CIR取引自体は縮小傾向にあるものの、レポ・スワップを併用した複合構造は依然として重要な資金調達手段となっている。
- 規制強化:ベーシルIIIのリスクウェイト増加や、米国のDodd‑Frankに伴う担保要件拡大が、レポ・スワップ取引のコストを押し上げている。
- 市場の流動性変動:金融危機時にはレポ市場の流動性が急落し、ヘッジ効率が低下したケースがあるため、リスク管理はさらに重要化。
- 中央清算機関(CCP)の役割拡大:スワップ取引の多くがCCPを通じて行われることで、相手方信用リスクは軽減される一方で、システム全体への依存度が高まっている。
総じて、カバード・インタレスト・アービトラージ・レポ・スワップ・リスクは、為替ヘッジと金利差取引を組み合わせた高度な金融戦略に不可欠であり、規制環境や市場流動性の変化に応じてその重要性が再評価され続けている。
続きを読むには確認が必要です