カードローン返済遅延率分析とは、個人が利用するカードローンにおける返済遅延(支払期日を過ぎた未払金)の割合を統計的手法で測定し、傾向やリスク要因を把握するための指標である。
目次
概要
カードローンは金融機関が提供する短期消費貸付であり、利用者の返済行動は信用リスク管理に直結する。本分析は、個別顧客の遅延傾向を集計し、期間ごとの遅延率を算出することで、金融機関がポートフォリオ全体の健全性や経営指標と照合できるよう設計された。
役割と機能
遅延率分析は、貸出先の信用評価モデルに組み込まれ、リスク加重資産や予測損失計算に活用される。さらに、規制当局が金融システム全体の安定性を監視する際のベンチマークとして採用され、顧客教育・返済支援策の設計にも情報源となる。
特徴
- 時系列変化が明確に把握できる:月次や四半期ごとに遅延率を比較し、景気波動の影響を定量化可能。
- 個別顧客ではなく全体傾向を示すため、ポートフォリオレベルでのリスクマネジメントが容易。
- デフォルト(本質的な返済不能)とは区別される:遅延は短期的リスク指標として扱われ、早期介入策に活用できる。
各項目を説明すると、時系列変化は金融機関の貸出政策変更や景気サイクルと連動し、全体傾向は信用スコアリングモデルのパラメータ調整に直接影響する。遅延率はデフォルト前の警告信号として、顧客へのリマインダーや返済計画の再設定を促すために用いられる。
現在の位置づけ
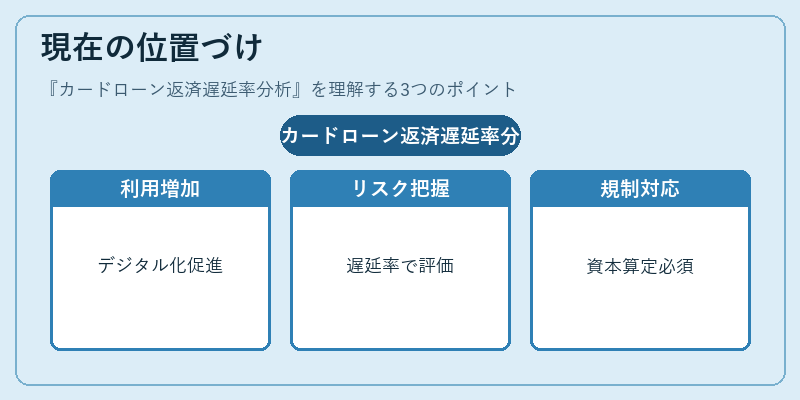
近年、デジタル決済やキャッシュレス化が進む中でカードローン利用は増加傾向にある。遅延率分析は金融機関が顧客リスクをリアルタイムで把握し、規制要件(例えば資本充実度の算定)に応じて内部統制を強化する上で不可欠となっている。また、フィンテック企業が独自信用スコアリングを開発する際にも、遅延率データは重要な外部指標として参照される。
×
続きを読むには確認が必要です