WTI先物価格リスクプレミアム算出方法とは、米国西テキサスインターミディエイト(WTI)原油先物の市場価格と理論上の無リスク価格との差を定量化し、投資家が負う追加的なリスクに対する補償を測る手法である。
概要
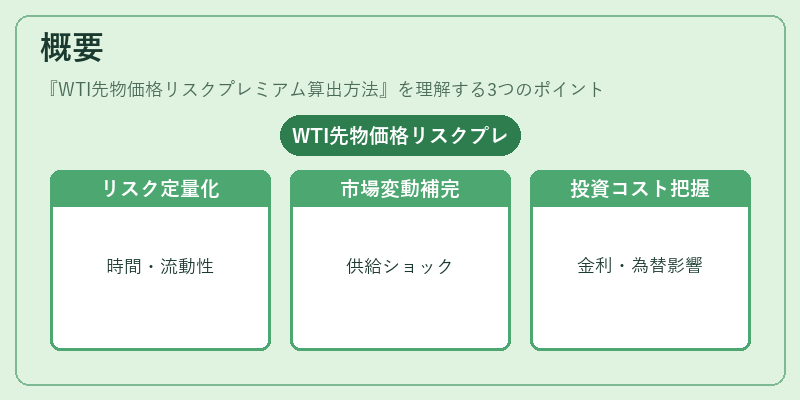
WTIは米国西部の原油を代表するベンチマークであり、先物市場では最も取引高が大きい。リスクプレミアム算出方法は、先物価格に潜む時間的・流動性的リスクを定量化し、投資判断やヘッジ戦略の根拠とするために開発された。
この手法は、原油市場が供給ショックや地政学的不安定要因によって価格変動が激しいことから、単なる価格差では測れないリスクを補完する役割を果たす。また、エネルギー取引における金利・為替・スプレッドの影響も考慮し、実質的な投資コストを把握できる点が特徴である。
役割と機能
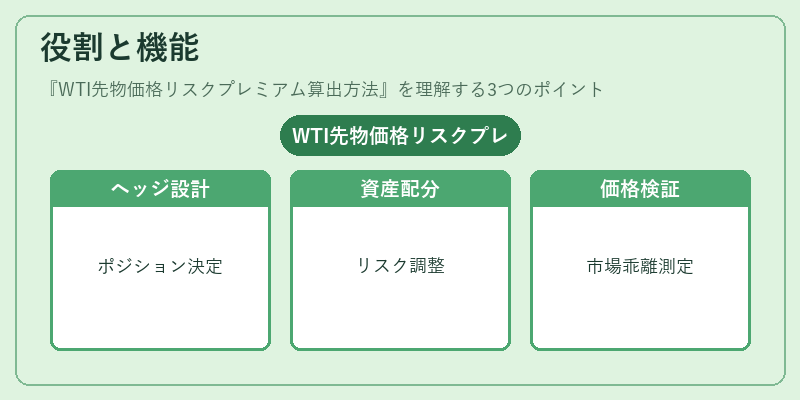
リスクプレミアム算出方法は、以下のような場面で活用される。
- ヘッジ戦略設計:先物取引におけるポジションサイズを決定する際、期待リターンとリスクプレミアムを比較し、最適なカバー率を算出できる。
- 資産配分モデル:CAPMやFama‑French三因子モデルの拡張版で、エネルギーセクターのリスク調整後リターンを推定する際に使用される。
- 価格形成メカニズムの検証:市場が理論的な無リスク率とどれだけ乖離しているかを測定し、効率性や情報不完全性を評価できる。
- 規制遵守・報告:金融機関は Basel III 等の規制で資本要件を算出する際に、リスクプレミアムを含めた市場リスク指標を提示する必要がある。
特徴
| 要素 | 説明 |
|---|---|
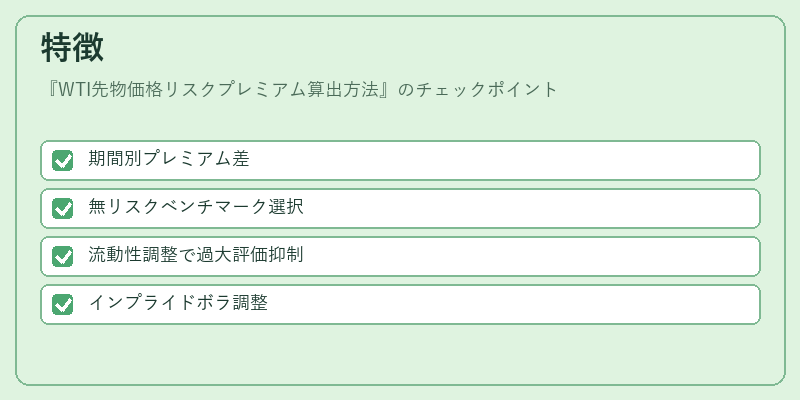
| 時間的スケール | 先物価格は将来のデリバリー日に対して設定されるため、期間ごとのプレミアム差異を分析できる。 |
| 無リスク率の選択 | 国債利回りや金利スワップ曲線を基にした無リスクベンチマークを用い、金利変動の影響を除外する。 |
| 流動性調整 | 取引量やオーダーブック情報から流動性プレミアムを加味し、薄い市場での過大評価を抑制する。 |
| ボラティリティ統合 | オプション価格から得られるインプライド・ボラティリティを組み込み、将来不確実性を定量化する。 |
これらの要素により、単なる価格差では捉えきれない「市場参加者が抱える追加的なリスク」を数値化できる点が他の類似手法と一線を画す。
現在の位置づけ
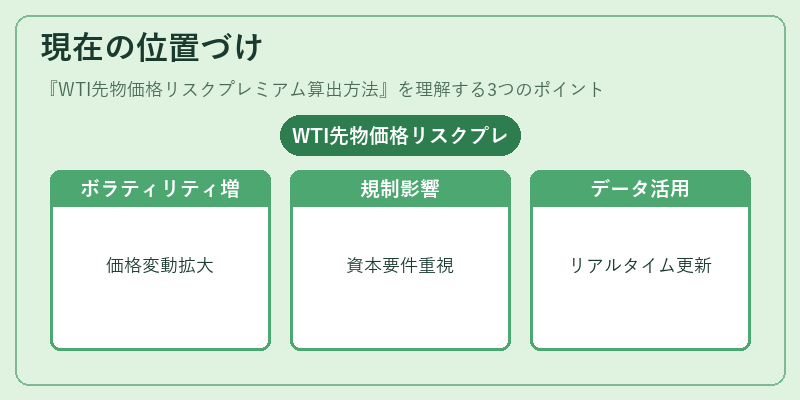
近年、エネルギー市場は再生可能エネルギー拡大や規制強化により構造変化が進行している。WTI先物価格リスクプレミアム算出方法は、このような環境下で投資家が原油価格の長期トレンドと短期的ショックを分離し、リスク管理を行うために不可欠なツールとなっている。
- 市場ボラティリティの増大:供給制限や需要変動による急激な価格変動が頻発し、プレミアムの変動幅も拡大している。
- 規制の影響:金融機関は Basel III の資本要件に従い、市場リスクを正確に算定する必要があるため、リスクプレミアムの信頼性が重視される。
- デジタル化とデータ活用:ビッグデータや機械学習を組み合わせた高度な計測手法が導入され、リアルタイムでプレミアムを更新できるようになっている。
このように、WTI先物価格リスクプレミアム算出方法は、エネルギー取引の意思決定プロセスと規制遵守の両面で重要性を増しており、今後も市場環境の変化に合わせた進化が期待される。
続きを読むには確認が必要です