準備金金利リスクエクスとは、中央銀行が金融機関に対して支払う準備金利の変動によって生じる損益や資産負債管理上の不確実性を示す指標である。
目次
概要
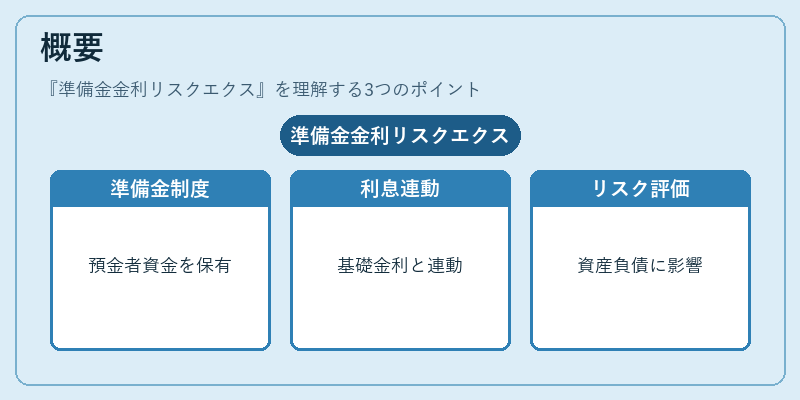
金融システムにおいて、預金者から集めた資金を中央銀行へ一定割合(準備率)として預けることが義務付けられている。多くの国ではこの準備金に対して利息を支払う制度が採用されており、その利率は金融政策決定機関(FRB・ECB・BoE等)が設定する基礎金利と連動することが一般的である。このような仕組みの中、準備金利の変動は銀行の資産負債構造に直接影響を与えるため、リスクとして定量化される。
役割と機能
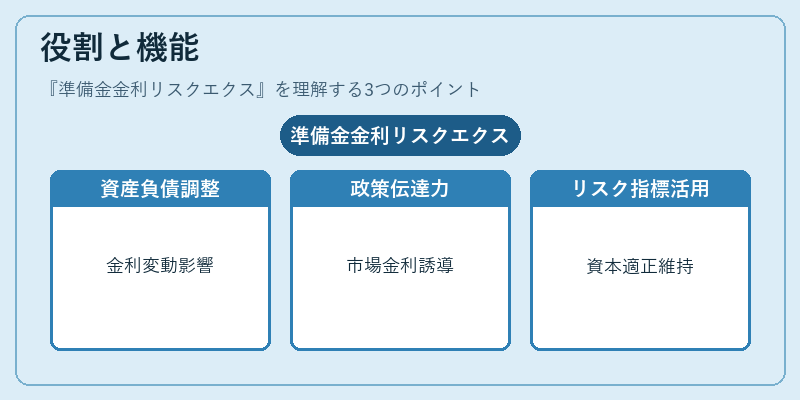
- 資産負債管理:準備金利が上昇すると、預金者への金利支払コストは減少し、逆に低下すると増加する。銀行はこの変動を予測して資産・負債のマッチングを行う必要がある。
- 金融政策の伝達:中央銀行が基礎金利を変更した際、準備金利も同様に調整されることで、市場金利への影響力が高まる。
- リスク管理指標:バランスシート上での金利感応度(デュレーション)や、金利変動による損益シミュレーションを通じて、金融機関は資本適正率維持に必要な対策を講じる。
特徴
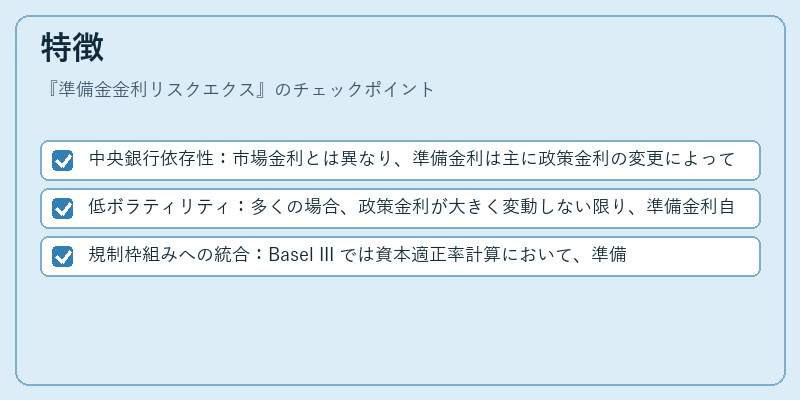
- 中央銀行依存性:市場金利とは異なり、準備金利は主に政策金利の変更によって決定されるため、外部市場リスクと分離できない。
- 低ボラティリティ:多くの場合、政策金利が大きく変動しない限り、準備金利自体の変動幅は限定的である。
- 規制枠組みへの統合:Basel III では資本適正率計算において、準備金利リスクを含む資産負債感応度が考慮されるケースが増えている。
現在の位置づけ
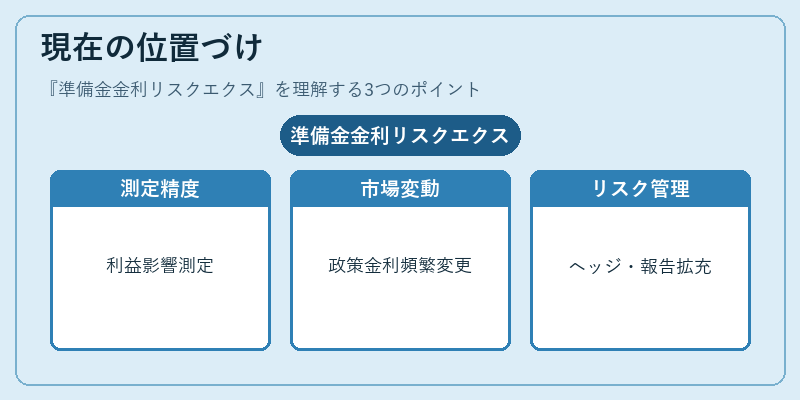
近年の低金利環境下で、銀行は準備金利の変動が純利益に与える影響をより精細に測定する必要性が高まっている。特に新興国では、中央銀行が政策金利を頻繁に変更することで、準備金利リスクが資産負債管理上の重要な課題となっている。また、金融機関はデュレーションマッチングやヘッジ戦略(例:金利スワップ)を活用し、リスクを低減させる手法を強化している。さらに、監督当局は準備金利リスクの測定基準を明確化し、報告義務を拡充する方向へと進んでいる。
×
続きを読むには確認が必要です