準備金金利リスクツールとは、中央銀行が預金や準備金に対する金利変動によって生じる資産と負債のマッチング不一致を定量的に評価し、管理するための計算モデル・手法である。
概要
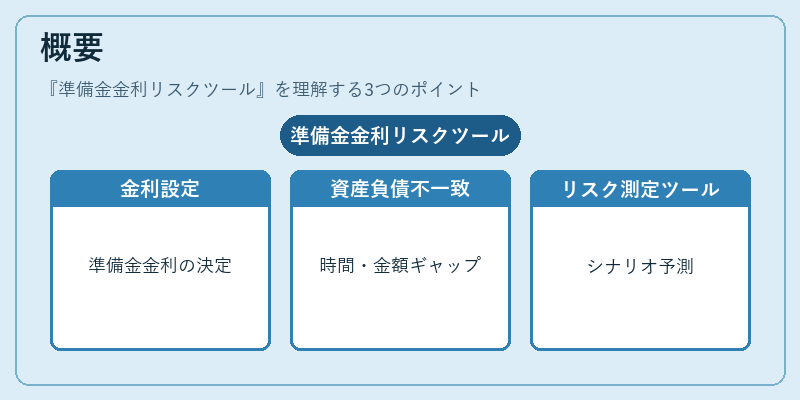
金融システムにおける中央銀行は、商業銀行から受け取る準備金や預金に対して一定の金利(準備金金利)を設定する。金利が変動すると、同時に保有資産(国債・社債等)の利回りも影響を受け、資産負債間で時間的・金額的な不一致が生じる。この不一致は、金融機関のバランスシートやキャッシュフローにリスクをもたらす。準備金金利リスクツールは、こうしたマッチング不一致を測定し、将来の金利変動シナリオ下での影響を予測することで、政策決定者が適切な金利政策や資本調整を行えるように設計された。
役割と機能
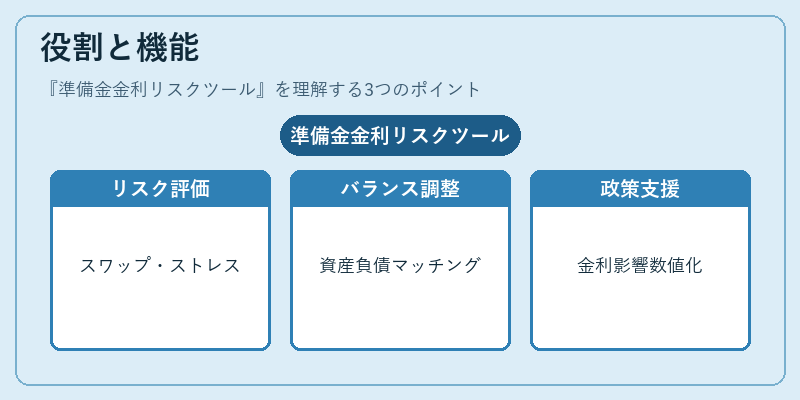
- 金利スワップ・ヘッジ評価 – 金利変動による損益のシミュレーション。
- バランスシートマッチング分析 – 資産負債の残存期間や金利感応度を比較し、リスク集中箇所を特定。
- ストレステスト実行 – 予想外の金利急変動(例:金融危機時の金利上昇)に対する耐性評価。
- 政策決定支援 – FOMCやECB Governing Council等で、金利変更がシステム全体に与える影響を数値化し、議論材料とする。
これらの機能は、中央銀行が金融市場の安定性を維持するために不可欠な情報源となっている。
特徴
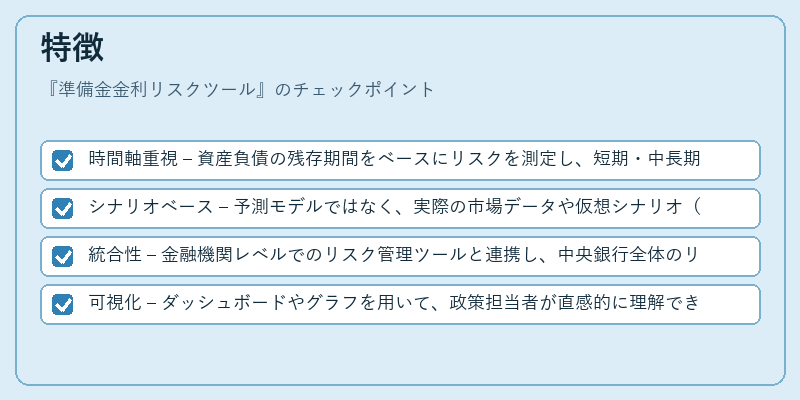
- 時間軸重視 – 資産負債の残存期間をベースにリスクを測定し、短期・中長期の金利変動影響を区別。
- シナリオベース – 予測モデルではなく、実際の市場データや仮想シナリオ(上昇/下降)を組み合わせることで、非線形効果も捉える。
- 統合性 – 金融機関レベルでのリスク管理ツールと連携し、中央銀行全体のリスクパラダイムに統合。
- 可視化 – ダッシュボードやグラフを用いて、政策担当者が直感的に理解できる形で情報提供。
これらは、単なる金利感応度計算(Duration Gap)やVaRとは異なり、中央銀行特有の準備金機能と市場介入行動を反映した総合評価手法である。
現在の位置づけ
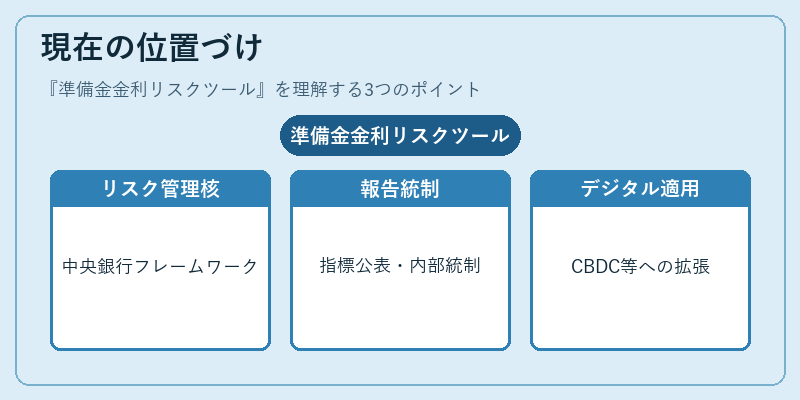
近年、金融市場の複雑化とデジタル決済環境の拡大に伴い、準備金金利リスクツールは中央銀行のリスク管理フレームワークの中核を成すようになっている。FRBでは「Reserve Interest Rate Risk」報告書として定期的に公表され、ECBやBoEも同様の指標を内部統制資料に含めている。また、PBoCやBoJは金利政策決定時にこのツールを用いて、金融機関への影響度合いを評価し、必要に応じて資本要件や流動性サポート策を調整している。デジタル通貨(CBDC)導入の議論が進む中で、準備金金利リスクツールは新たな金融インフラへの適用も検討されており、将来的にはより高度なモデリング手法や機械学習技術と統合される可能性が高い。
続きを読むには確認が必要です