キャッシュフローベースのROE解析とは、企業の株主資本利益率を、純利益ではなくキャッシュフローを基準に算出し、企業価値創造の実態を評価する手法である。
概要
株主資本利益率(ROE)は、株主が投入した資本に対して企業がどれだけ利益を生み出したかを示す指標である。従来は会計上の純利益を用いることが一般的であったが、純利益は会計方針や税制、減価償却の計上方法に左右されやすく、企業の実際の資金繰りや投資余力を反映しにくいという欠点がある。キャッシュフローベースのROE解析は、営業キャッシュフローやフリーキャッシュフローを用いてROEを算出することで、会計上の調整項目を除外し、企業の実質的な資本効率を測定する。
この手法は、企業が資本をどの程度効率的に活用し、現金を生み出しているかを直接的に示すため、投資家やアナリストが企業の持続可能性や資金調達の健全性を評価する際に重要な指標となっている。
役割と機能
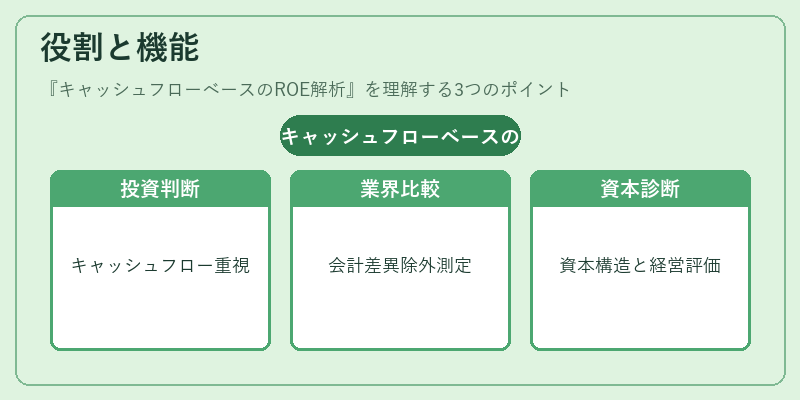
キャッシュフローベースのROE解析は、以下のような場面で活用される。
1. 投資判断:株式投資家は、企業のキャッシュフロー生成力を重視し、資本効率が高い企業を選定する。
2. 業界比較:同業他社と比較する際、会計方針の差異を排除できるため、真の競争力を測る基準となる。
3. 資本構造評価:借入金や自己株式取得などの資本構造変更がキャッシュフローに与える影響を定量化し、財務リスクを評価する。
4. 経営診断:経営陣は、キャッシュフローをベースにしたROEを監視し、投資効率や配当政策の適切性を検討する。
特徴
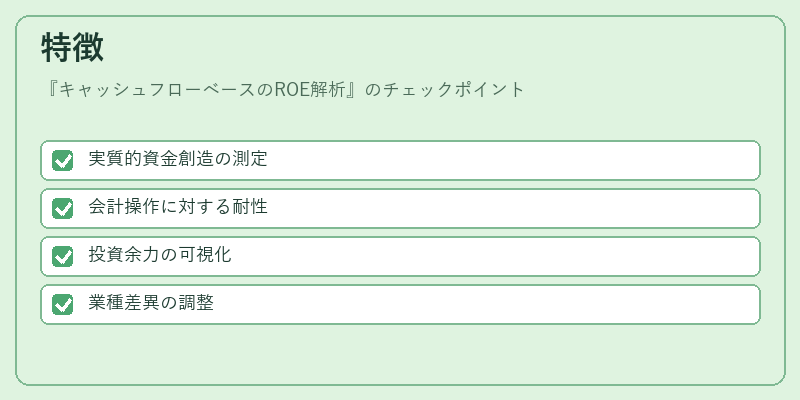
- 実質的資金創造の測定
営業キャッシュフローやフリーキャッシュフローを使用するため、税金や減価償却といった非現金項目の影響を除外できる。 - 会計操作に対する耐性
会計基準の変更や利益操作がキャッシュフローに与える影響は限定的であり、指標の信頼性が高い。 - 投資余力の可視化
フリーキャッシュフローをベースに算出する場合、企業が再投資や配当、借入金返済に充てられる余剰資金を直接反映する。 - 業種差異の調整
資本集約型業種とサービス型業種では会計上の利益構造が大きく異なるが、キャッシュフローは比較的共通の指標として機能する。
現在の位置づけ
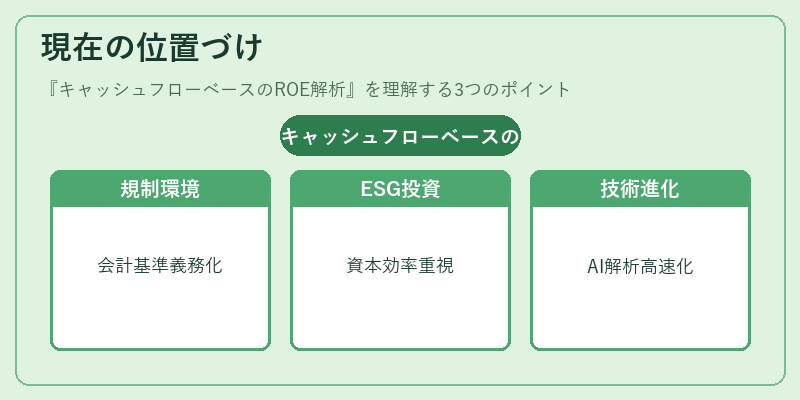
近年、企業の財務情報開示の透明性が求められる中、キャッシュフローベースのROE解析は投資家コミュニケーションの重要なツールとなっている。
- 規制環境:国際財務報告基準(IFRS)や米国の会計基準(US GAAP)では、キャッシュフロー計算書の開示が義務化されており、データ入手が容易になった。
- ESG投資の拡大:環境・社会・ガバナンス(ESG)要因を評価する際、企業の現金流動性や資本効率は重要な指標として位置付けられる。
- 市場の受容:投資信託やヘッジファンドが運用指標にキャッシュフローベースのROEを組み込むケースが増加しており、株価評価の一要素として広く認知されている。
- 技術進化:ビッグデータ解析やAIによる財務データの自動抽出が進むことで、キャッシュフロー指標の算出精度と迅速性が向上し、リアルタイムでの評価が可能になっている。
キャッシュフローベースのROE解析は、企業の資本効率を実質的に把握できる点で、従来の会計ベースのROEを補完する重要な指標として、投資家・アナリスト・経営者の間で不可欠なツールとなっている。
続きを読むには確認が必要です