株主提案権の提案手数料規定対象手数料率とは、株主が会社に対して提案を行う際に課される手数料の上限や計算基準を定めたガイドラインである。
概要
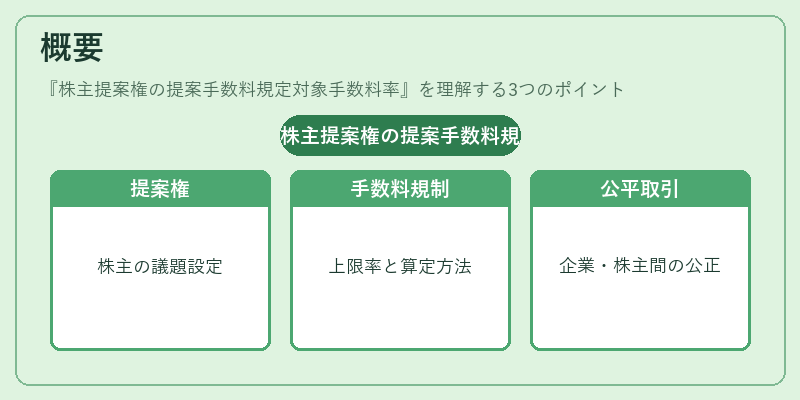
株主提案権は、株主が株主総会等で議題を設定できる権利を指し、企業統治の透明性と株主価値向上に寄与する重要なメカニズムである。日本では金融商品取引法や会社法の改正に伴い、株主提案手数料についても規制が設けられた。ガイドラインは、企業が株主から提案を受理する際に発生する事務費用等を合理的に算定し、過度な負担を防止することを目的としている。具体的には、提案手数料の計算方法や上限率、適用対象となる株主(個人・法人)などが明示されており、企業はこれらを遵守して手続きを進める必要がある。この規定は、株主と会社との間で公平な取引関係を確保し、提案活動の活性化を促す役割を担っている。
役割と機能
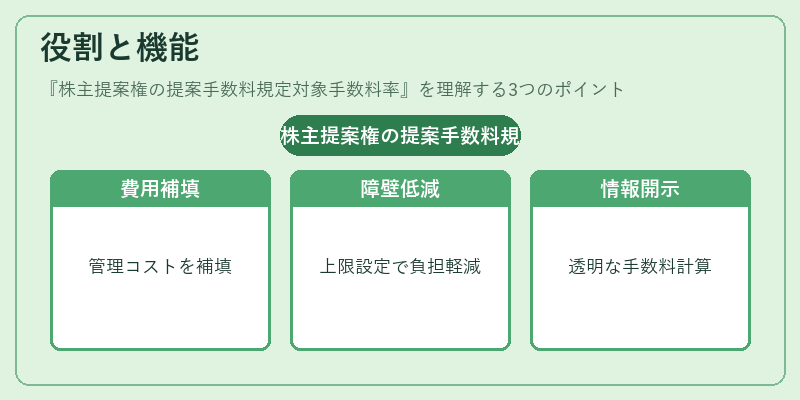
提案手数料規定対象手数料率は、企業が株主から提案を受け付ける際に発生する管理コストを補填する仕組みである。具体的には、株主が提案書を提出した時点で、一定の割合または固定額の手数料を徴収し、その費用を事務処理や情報提供等に充てることで、企業側の負担を軽減する。また、手数料率の上限設定により、株主が提案活動に対して不当な経済的障壁を感じないよう配慮されている。さらに、ガイドラインは企業に対し、手数料計算方法や請求書発行時期などを明示することを義務付けることで、情報開示の透明性を高めている。この機能は、株主提案権が実質的な意思決定プロセスに組み込まれる際の信頼性向上に寄与し、企業統治全体の健全化を支える。
特徴
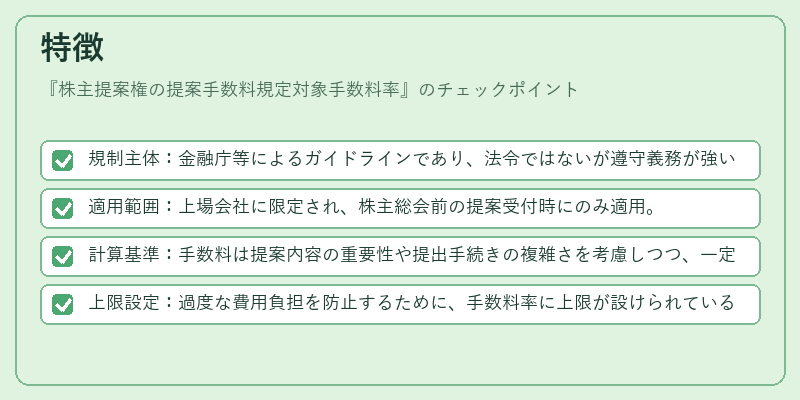
- 規制主体:金融庁等によるガイドラインであり、法令ではないが遵守義務が強い。
- 適用範囲:上場会社に限定され、株主総会前の提案受付時にのみ適用。
- 計算基準:手数料は提案内容の重要性や提出手続きの複雑さを考慮しつつ、一定割合で算定される。
- 上限設定:過度な費用負担を防止するために、手数料率に上限が設けられている。
これらの特徴は、株主提案権と企業側の事務的コストとのバランスを取ることを目的としており、他の株主関連手数料(例:代理人委任費用)とは区別される。
現在の位置づけ
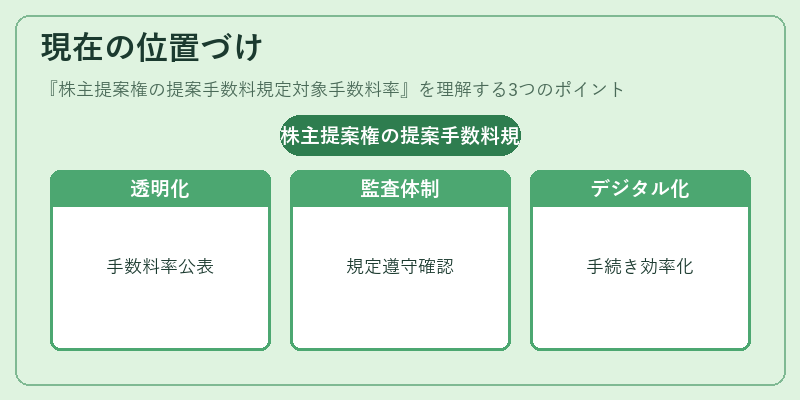
近年、国際的なガバナンス基準やOECD指針との整合性が重視されている中で、株主提案権に関する手数料規定は見直しが進められている。多くの企業は透明性を高めるため、手数料率を公表し、ゼロ・最小化ポリシーを採用しているケースも増加している。また、金融庁はガイドラインの遵守状況を監査対象とし、違反が見られた場合には指導や処分を行う体制を整備。企業はこの規定に従いながら、株主提案権の活用促進とコスト管理を両立させる必要がある。さらに、デジタル化による手続き効率化が進む中で、提案手数料の算定基準や上限設定も柔軟に見直されつつあり、今後はより実務的かつ公平な制度設計が求められる。
続きを読むには確認が必要です