価値創造報告とは、企業が株主やその他ステークホルダーに対し、財務情報と非財務情報を統合的に開示し、長期的な価値創出の戦略・実績・将来展望を説明する報告書である。
目次
概要
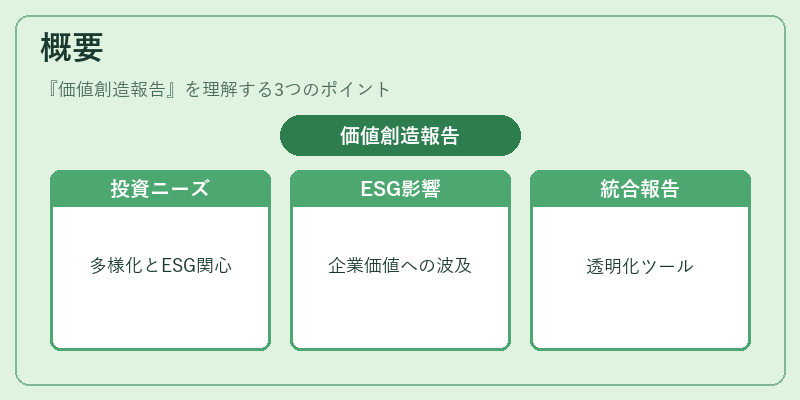
価値創造報告は、従来の単独財務諸表や年次報告書が中心だった開示体制から脱却し、企業活動全体を俯瞰的に捉える枠組みとして設立された。主な背景には、投資家の情報ニーズの多様化と、環境・社会・ガバナンス(ESG)要因が企業価値に与える影響への関心増大がある。また、国際的な統合報告基準(IR)や日本のコーポレートガバナンスコードの改訂により、投資判断の透明性を高めることが求められるようになった。価値創造報告は、企業内部での意思決定プロセスと外部への説明責任を結びつける重要なツールとして位置づけられている。
役割と機能
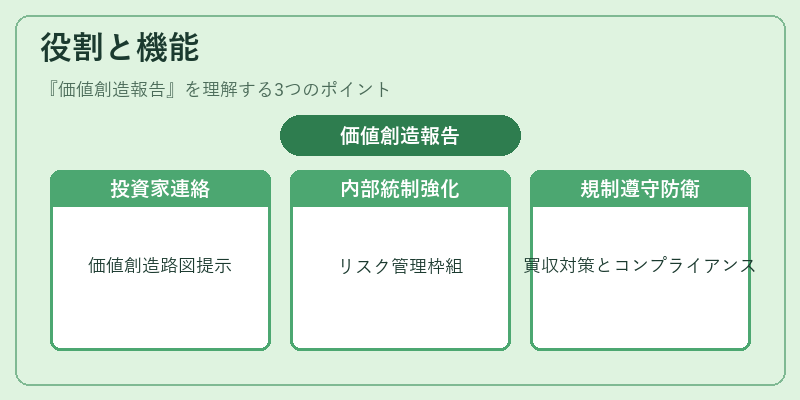
- 投資家コミュニケーション:株主や潜在的投資者に対し、財務指標だけでなく、サステナビリティ戦略・リスク管理体制を示すことで、長期的な価値創造のロードマップを提示する。
- 内部統制の強化:取締役会や監査役会が企業活動全体を俯瞰できるようにし、経営リスクと機会を包括的に評価・管理する枠組みを提供する。
- ガバナンスの透明性向上:社外取締役・指名委員会が企業価値創造に対する戦略的貢献度を把握しやすくなる。
- 敵対的買収防衛策との連携:価値創造報告は、株主提案権の行使や委任状勧誘への対応方針を明示することで、企業の戦略的選択肢を投資家に提示し、取締役会への意思決定支援を行う。
- 規制遵守:SOX法等の内部統制要件と連動させることで、コンプライアンスリスクを低減する。
特徴
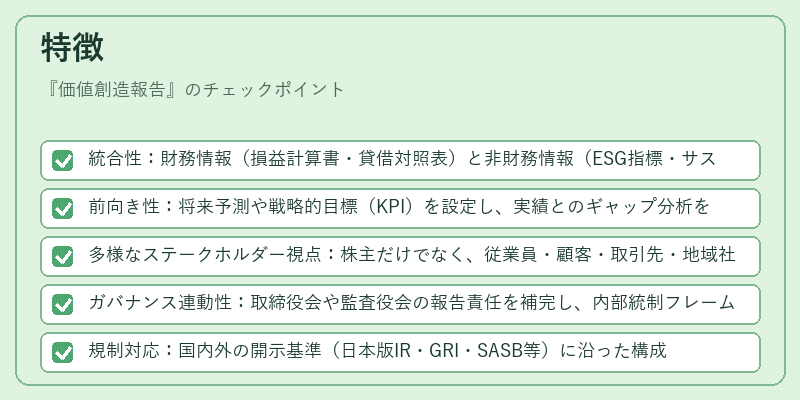
- 統合性:財務情報(損益計算書・貸借対照表)と非財務情報(ESG指標・サステナビリティレポート)を一体化し、相互関係を示す。
- 前向き性:将来予測や戦略的目標(KPI)を設定し、実績とのギャップ分析を行う。
- 多様なステークホルダー視点:株主だけでなく、従業員・顧客・取引先・地域社会などの関係者に対するインパクトも評価対象とする。
- ガバナンス連動性:取締役会や監査役会の報告責任を補完し、内部統制フレームワーク(COSO等)との整合性を図る。
- 規制対応:国内外の開示基準(日本版IR・GRI・SASB等)に沿った構成で作成され、監督当局や投資家団体からの信頼を得る。
現在の位置づけ
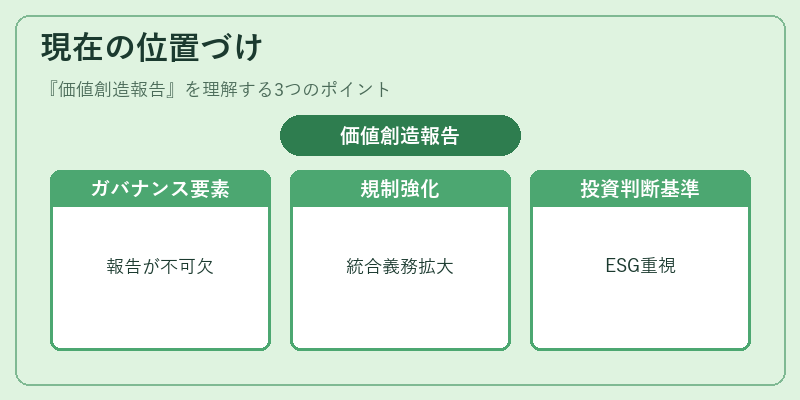
近年、企業価値創造に対する社会的期待が高まる中、価値創造報告はコーポレートガバナンスの不可欠な要素として広く採用されている。日本では、企業統治コードの改訂や金融商品取引法等により、上場企業への統合報告義務が強化されたケースが増えている。また、投資家側もESG情報を重視する動きが進み、価値創造報告は投資判断の重要指標となっている。さらに、敵対的買収防衛策や委任状勧誘に関しては、企業価値を守るための戦略的手段として、価値創造報告が情報提供源になるケースが多い。規制機関も統合報告書を監査対象とすることで、内部統制・コンプライアンスの整備を促進している。したがって、価値創造報告は企業ガバナンスにおける情報開示基盤として、今後も重要性を増す見込みである。
×
続きを読むには確認が必要です