IFRS 9 ヘッジ会計(純投資ヘッジ)とは、特定の金融商品に対する公正価値変動を損益から除外し、投資の実質的なリスク管理を目的としたヘッジ会計手法である。
目次
概要
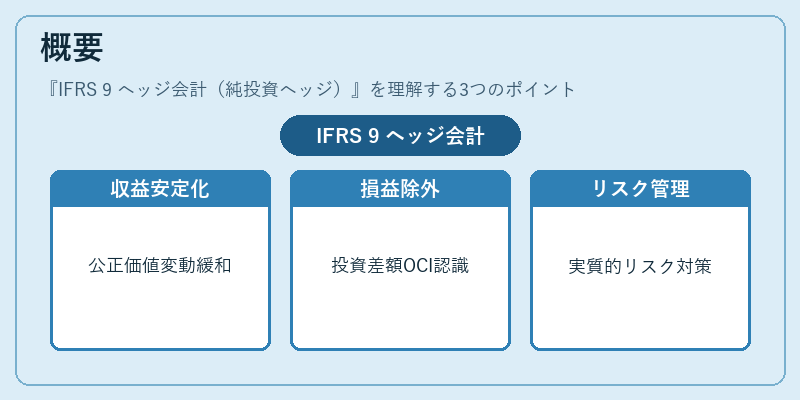
IFRS 9は金融商品の認識・測定基準を統一化した枠組みであり、その中でヘッジ会計は公正価値変動やキャッシュフローの変動による収益の不安定性を緩和する仕組みとして位置づけられる。純投資ヘッジは、企業が保有する株式・債券等の投資に対し、その公正価値変動を損益計算書から除外し、代わりに包括利益へ認識することで、実質的な投資リスクを管理できる。
役割と機能
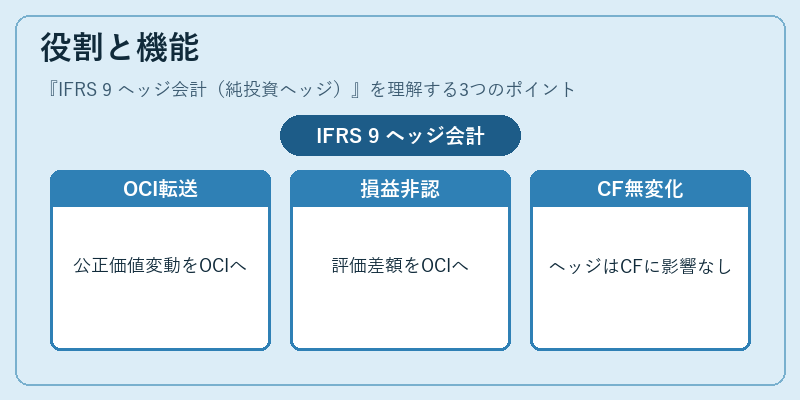
純投資ヘッジは、投資対象の公正価値が大きく変動した場合でも、その変動を損益計算書に反映せず、包括利益へ移行させることで収益の揺らぎを抑制する。具体的には、以下のような場面で利用される。
- 株式投資に対してデリバティブ(オプションやスワップ)をヘッジ対象とし、公正価値変動を相殺。
- 投資評価差額が損益計算書に認識される代わり、包括利益の項目へ振替え、キャッシュフロー計算書には影響なし。
特徴
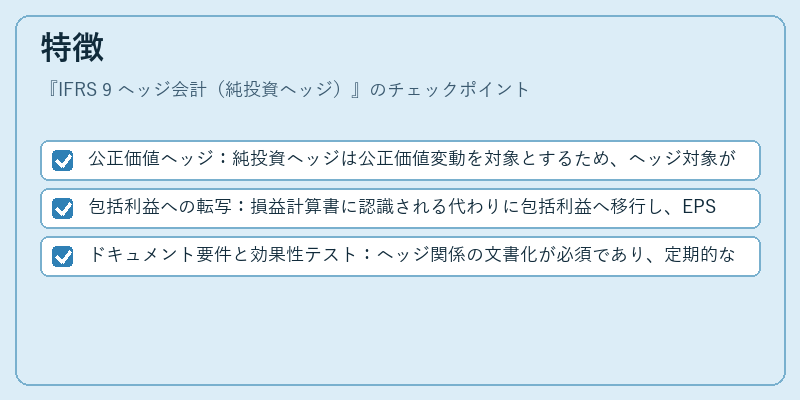
- 公正価値ヘッジ:純投資ヘッジは公正価値変動を対象とするため、ヘッジ対象が株式・債券などの評価差額のみである。
- 包括利益への転写:損益計算書に認識される代わりに包括利益へ移行し、EPSやROIC等の指標への影響を緩和。
- ドキュメント要件と効果性テスト:ヘッジ関係の文書化が必須であり、定期的な効果性検証が求められる。
現在の位置づけ
純投資ヘッジは、国際財務報告基準(IFRS)を採用する多くの上場企業において、株式・債券投資の収益安定化手段として広く利用されている。近年では、金融市場のボラティリティが高まる中で投資リスク管理の重要性が増し、ヘッジ会計全体の採用率も上昇傾向にある。また、規制当局はドキュメント化と効果性検証を厳格化しており、企業はコンプライアンス強化に注力している。
×
続きを読むには確認が必要です