公示地価調査年度とは、国土交通省が定期的に実施し、土地の公示価格を算出して公開する年次調査である。
概要
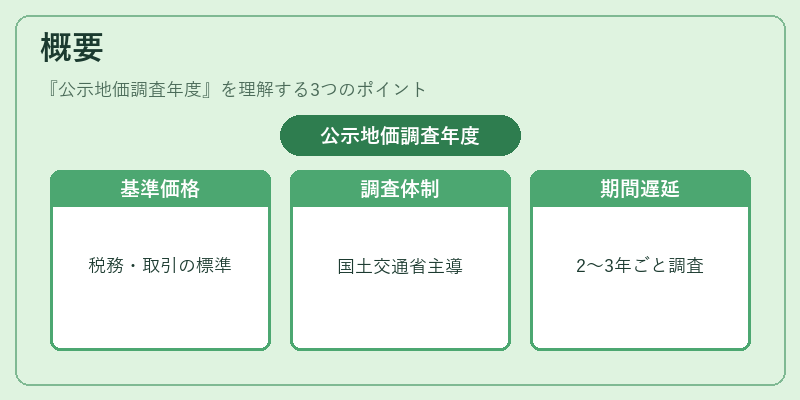
公示地価は、税務・不動産取引等における基準価格として機能する。第二次世界大戦後の不動産市場混乱を受けて、公正な土地評価制度が求められた結果、1950年代から国土交通省(当時は農林水産省)によって実施されるようになった。調査は全国の市町村単位で行われ、統計的手法と現地調査を組み合わせて算出された価格が「公示価格」として公布される。調査年度は通常2〜3年ごとに設定されるため、市場変動に対する一定の遅延があるものの、長期的な価格トレンド把握には有用である。
役割と機能
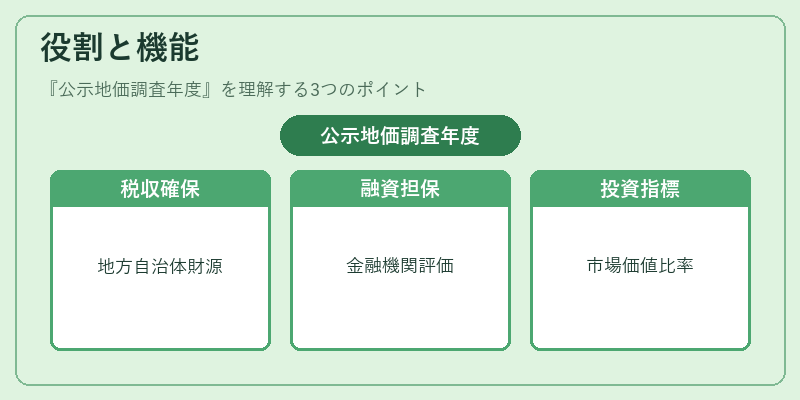
公示地価調査年度で算出された公示価格は、主に以下の場面で利用される。
- 固定資産税・不動産取得税:課税基準として設定され、地方自治体の財源確保に寄与する。
- 抵当権評価:金融機関が融資担保価値を算定する際の参照価格となる。
- REIT・JREIT評価:物件取得時や再評価時に、基準価格として使用され、NOI計算やキャップレート算出の根拠になる。
- 不動産投資信託の指数構成:公示地価を用いて各物件の市場価値比率を決定し、インデックスの安定性を担保する。
特徴
- 統計的サンプリングとモデル化:全国の土地取引価格をサンプルに選び、回帰分析等で推定価格を算出。
- 周期性:2〜3年ごとの調査年度設定により、市場変動への即応性は限定的だが、長期トレンド把握には適している。
- 全国統一基準:地方自治体間で評価のばらつきを抑え、税制・投資判断を均質化する。
- 路線価との違い:路線価は住宅用地の標準価格を示すもので、公示地価は全用途土地に対して算出される点が異なる。
現在の位置づけ
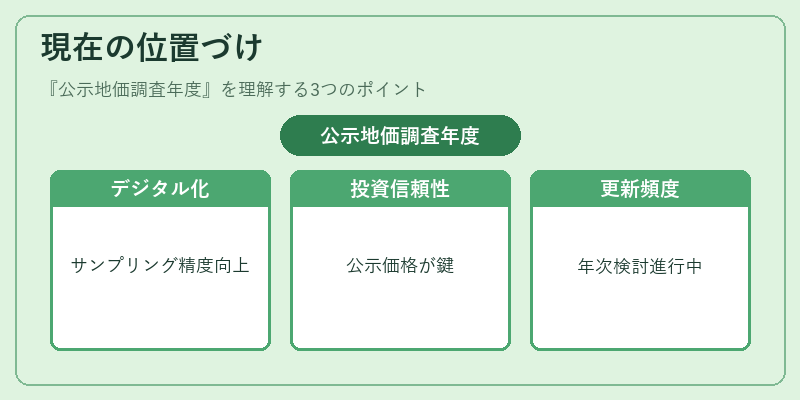
近年、デジタル化とビッグデータ解析技術の進展により、公示地価調査年度の方法論は見直されている。自治体間での情報共有プラットフォームを活用し、サンプリング精度や更新頻度の向上が図られている。また、REIT市場の拡大とともに公示価格の信頼性が投資判断に直結するため、調査結果は投資家・金融機関から高い注目を集めている。さらに、環境変動や都市再開発計画への対応として、特定地域での年次更新頻度を検討する動きも見られる。公示地価調査年度は、依然として日本における土地評価制度の中枢を担い、税制・不動産市場・投資環境の安定化に不可欠な要素である。
続きを読むには確認が必要です