損害率リスクベース評価とは、保険契約における実際の損害発生比率(損害率)を基礎としてリスク管理や資本配分を行う評価手法である。
概要
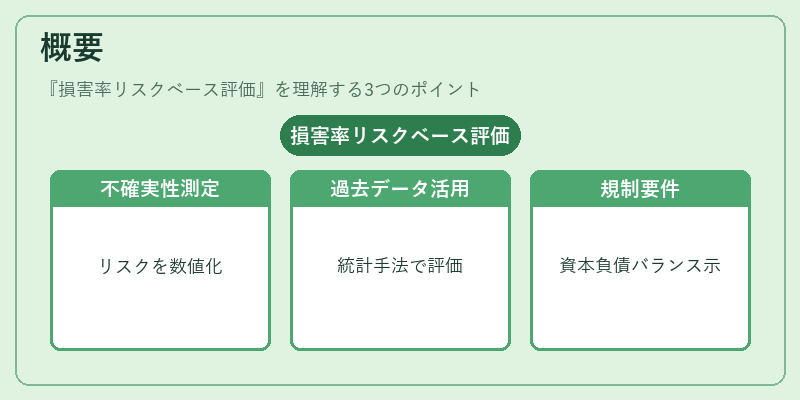
損害率リスクベース評価は、保険業界が直面する不確実性を定量化し、企業の財務健全性を維持するために開発された。従来のアクチュアル計算では将来予測に重きを置いたが、リスクベース評価は過去の損害データと統計的手法を組み合わせて実際のリスクプロファイルを反映する点で差別化される。特に欧州連合のソルベンシーII(Solvency II)フレームワークでは、保険会社が自己資本と負債のバランスを定量的に示すために損害率リスクベース評価を必須項目としている。この制度は「大数の法則」に基づく長期的安定性と、短期的な変動リスクを同時に管理することを目的としている。
役割と機能
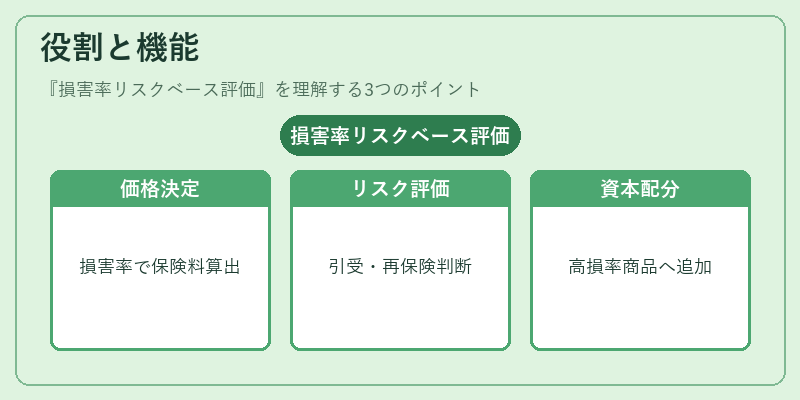
損害率リスクベース評価は以下の場面で活用される。
- 価格設定:保険料を決定する際に、過去の損害率を参照し、将来の損失期待値を算出。
- 引受判断:新規契約や再保険プールへの参加可否を評価し、リスクの集中度を測る。
- 資本配分:ソルベンシーマージン計算において、損害率が高い商品群へ追加資本を割り当てる指標となる。
- 業績監視:コンバインドレシオ(損害率+費用率)と比較し、経営効率を継続的に評価。
- 再保険交渉:再保険プールでのプレミアム設定やリスク分担比率を決定する際に基準値として利用。
特徴
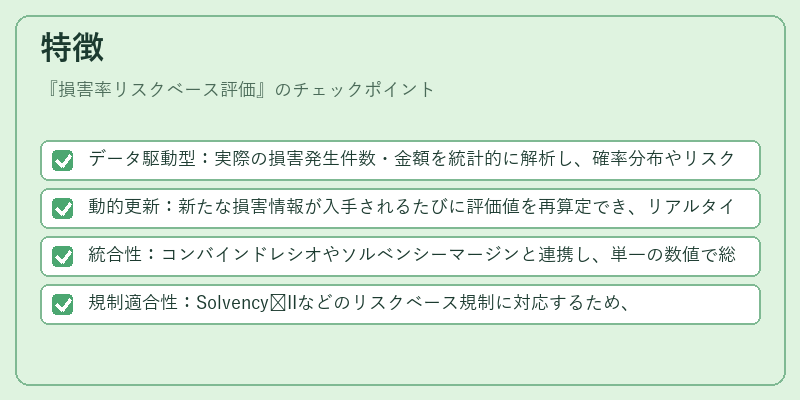
損害率リスクベース評価は、従来の単純な予測モデルと比較して以下のような固有性を持つ。
- データ駆動型:実際の損害発生件数・金額を統計的に解析し、確率分布やリスクファクターを導出する。
- 動的更新:新たな損害情報が入手されるたびに評価値を再算定でき、リアルタイムのリスク管理が可能。
- 統合性:コンバインドレシオやソルベンシーマージンと連携し、単一の数値で総合的な健全性を示す。
- 規制適合性:Solvency IIなどのリスクベース規制に対応するため、定量的根拠が求められる点で重要。
現在の位置づけ
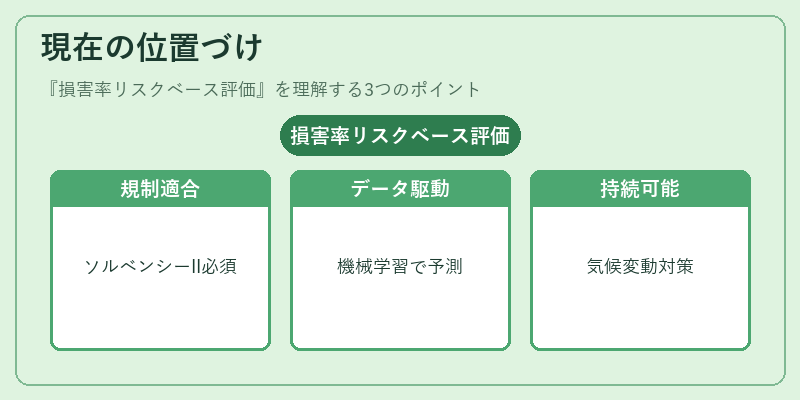
近年、損害率リスクベース評価は保険業界全体で標準的な指標として確立している。特に以下の動向が顕著。
- 規制強化:EUを中心にソルベンシーIIの適用範囲拡大に伴い、損害率リスクベース評価は必須項目となりつつある。
- テクノロジー導入:機械学習やビッグデータ解析を活用し、より高精度な損害率予測モデルが開発されている。
- 再保険市場の変容:再保険プールにおけるリスク分散とプレミアム設定で、損害率ベースの評価が中心的役割を果たす。
- 持続可能性への配慮:気候変動など新興リスクに対し、損害率の再計算やシナリオ分析が実務化されている。
このように、損害率リスクベース評価は保険業界のリスク管理と規制適合を統合した不可欠な手法であり、今後もデータ駆動型アプローチの深化とともに重要性が増していく。
続きを読むには確認が必要です
関連記事