Enterprise Value to Book Ratioとは、企業価値(Enterprise Value)を株主資本の帳簿価値(Book Value)で割った指標である。企業価値は時価総額に負債を加え、現金等を差し引いたものを指し、帳簿価値は株主資本等の純資産の帳簿上の金額を表す。従って、EV/Book Ratioは企業の市場価値がその帳簿上の資本に対してどれだけ割高か、あるいは割安かを示す尺度となる。
概要
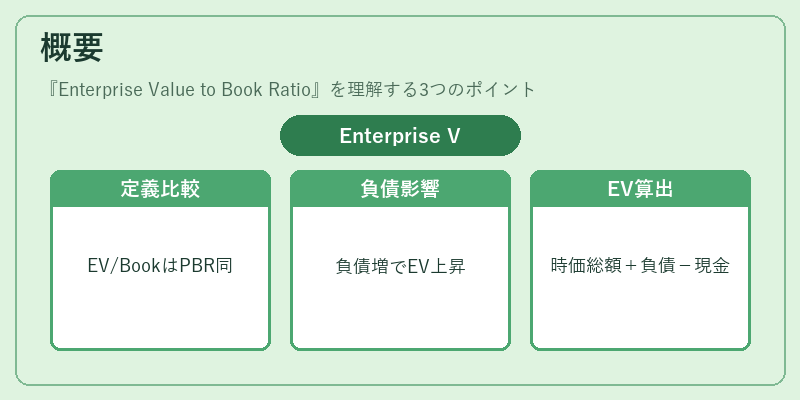
EV/Book Ratioは、株価収益率(PER)や株価純資産倍率(PBR)と並び、企業価値を評価するための代表的な倍率指標である。PBRが株価を帳簿価値で割るのに対し、EV/Bookは企業価値を帳簿価値で割る点で、負債と現金の影響を反映している。負債が多い企業や、現金が少ない企業ではEVが高くなるため、EV/Bookは資本構成の違いを吸収した上での評価を可能にする。企業価値の算出は、時価総額に長期負債を加え、現金及び現金等価物を差し引くという手順で行われ、これにより市場が企業に対して抱く総合的な価値を測定できる。
役割と機能
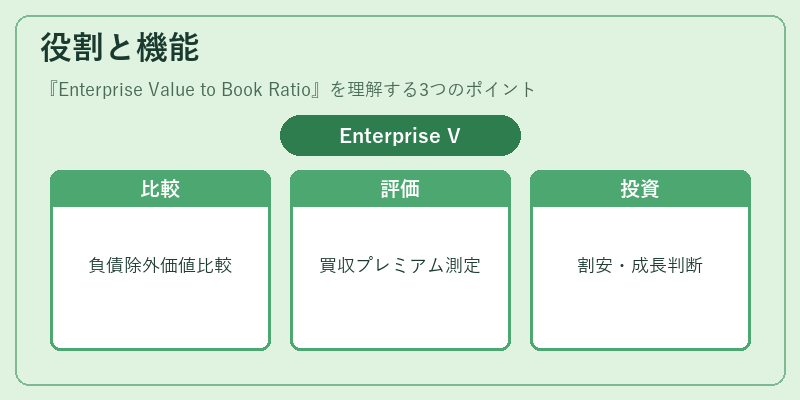
EV/Book Ratioは、投資家が企業の資本構成を考慮しつつ、企業価値が帳簿価値に対してどの程度のプレミアムを持つかを把握するために用いられる。主な使用場面は以下の通りである。
-
企業比較
同業種内で負債水準が異なる企業を比較する際、EV/Bookは負債の影響を除去した上での価値評価を可能にする。PBRと併用することで、負債比率の高い企業と低い企業を公平に比較できる。 -
M&A評価
買収対象企業の価値を算定する際、買収価格が企業価値に対してどの程度のプレミアムを支払っているかを示す。EV/Bookが高い場合、買収価格が帳簿価値に比べて高いプレミアムを含む可能性がある。 -
投資戦略の構築
低EV/Bookの銘柄は、帳簿価値に対して市場が低く評価していると解釈され、割安株として投資対象になることがある。逆に高EV/Bookは成長期待が高いと判断される。 -
リスク評価
EV/Bookが極端に高い場合、企業の負債が大きく、資本構成が不健全である可能性を示唆する。逆に低い場合は資本構成が保守的であることを示す。
特徴
-
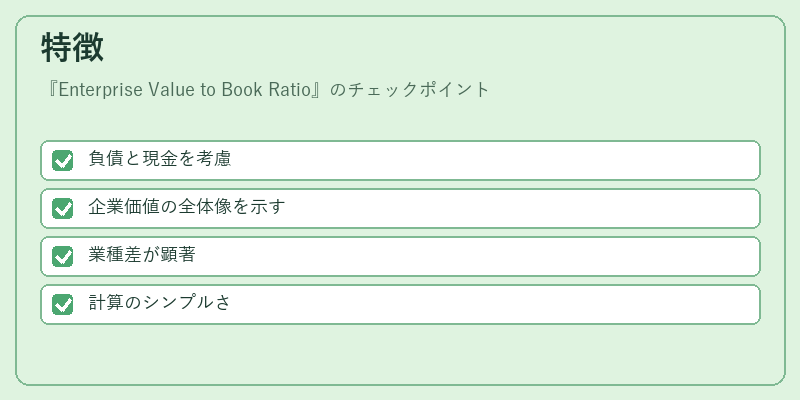
負債と現金を考慮
EV/Bookは負債を加算し、現金を減算するため、資本構成の違いを反映した評価が可能である。PBRは純資産のみを対象とするため、負債比率の高い企業では過小評価されやすい。 -
企業価値の全体像を示す
時価総額だけでなく、負債や現金も含めた企業全体の価値を評価するため、企業の実質的な資本力を把握しやすい。 -
業種差が顕著
金融業や不動産業では負債が大きく、EV/Bookが高くなる傾向がある。一方、テクノロジー企業では負債が少なく、EV/Bookが低めになるケースが多い。 -
計算のシンプルさ
必要なデータは時価総額、長期負債、現金等価物、株主資本の帳簿価値のみで、財務諸表から容易に取得できる。
現在の位置づけ
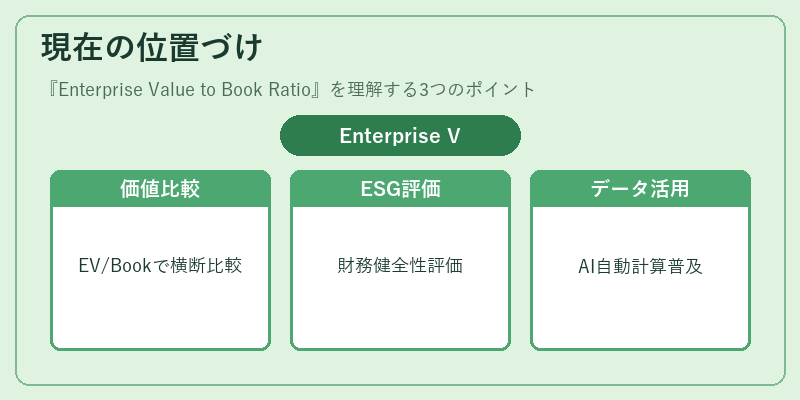
近年、企業価値評価の多様化が進む中で、EV/Book Ratioは投資家やアナリストの間で重要な指標として位置づけられている。特に、資本構成が異なる企業を横断的に比較する際、EV/BookはPBRと併用されるケースが増えている。さらに、ESG(環境・社会・ガバナンス)投資の拡大に伴い、企業の財務健全性を評価する指標としても注目されている。規制面では、証券取引所が必須指標として指定しているわけではないが、上場企業の開示資料においては、企業価値の総合的評価に不可欠な項目として記載されることが多い。今後は、データの可視化やAIによる自動計算ツールの普及により、EV/Book Ratioの活用範囲がさらに拡大すると予想される。
続きを読むには確認が必要です