普通株の財務健全性評価とは、企業が発行する普通株に対して、企業の財務状態や経営実績を基に健全性を定量的・定性的に判断する手法である。
概要
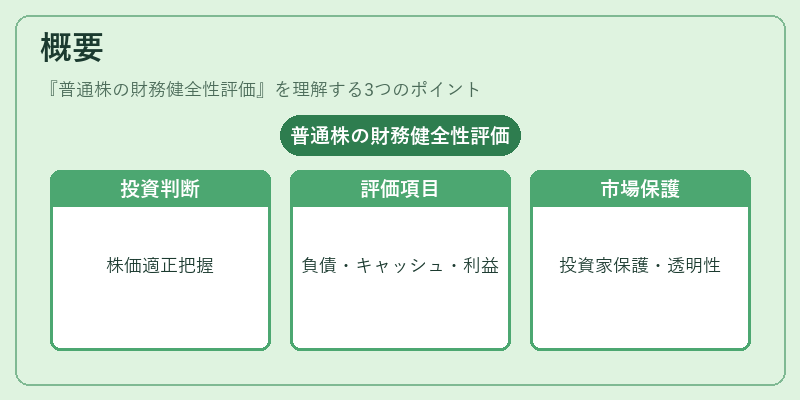
普通株は株主に対して議決権と配当受領権を付与する株式であり、企業の資本構成において重要な位置を占める。財務健全性評価は、株主が投資判断を行う際に、企業の負債構造、キャッシュフロー、利益の安定性などを総合的に分析し、株価の適正水準を把握するために用いられる。
この評価は、企業が株式市場で継続的に株式を発行・取引することを前提に、投資家保護と市場の透明性を確保する役割も担う。特に、IPOや増資時には、投資家に対して企業の財務健全性を示す重要な情報源となり、投資判断の根拠を提供する。
役割と機能
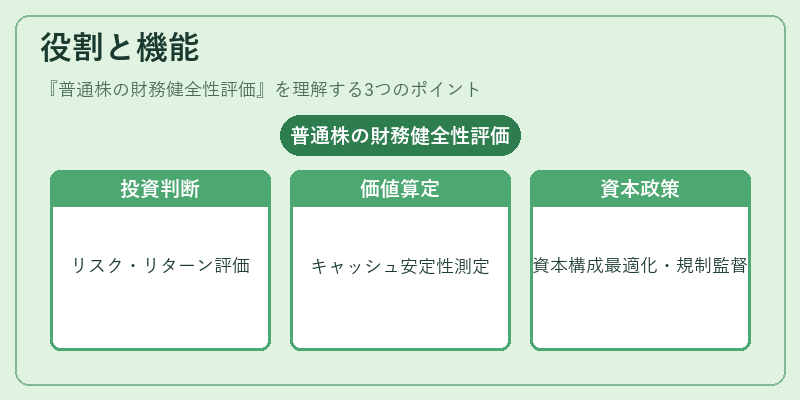
財務健全性評価は、次のような場面で活用される。
- 投資判断:投資家はPER、PBR、配当利回りとともに、負債比率や自己資本比率を参照し、リスクとリターンのバランスを評価する。
- 企業価値算定:DCF(割引キャッシュフロー)や配当割引モデルにおいて、キャッシュフローの安定性や成長性を測る指標として用いられる。
- 資本政策:企業は自社株買い、配当政策、増資・減資の決定に際し、財務健全性評価を基に資本構成の最適化を図る。
- 規制・監督:金融庁や証券取引所は、上場企業に対し財務報告の透明性を求める際に、健全性評価を参考にする。
特徴
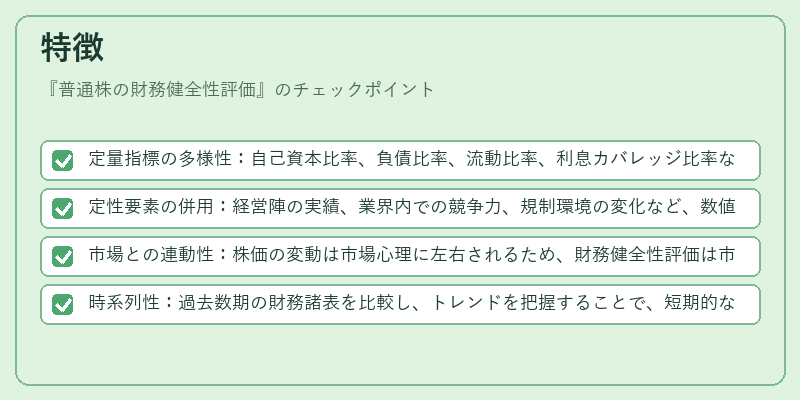
- 定量指標の多様性:自己資本比率、負債比率、流動比率、利息カバレッジ比率など、複数の指標を組み合わせて総合的に評価する。
- 定性要素の併用:経営陣の実績、業界内での競争力、規制環境の変化など、数値化しにくい要因も考慮する。
- 市場との連動性:株価の変動は市場心理に左右されるため、財務健全性評価は市場価格と必ずしも一致しないケースがある。
- 時系列性:過去数期の財務諸表を比較し、トレンドを把握することで、短期的な変動よりも長期的な健全性を判断する。
現在の位置づけ
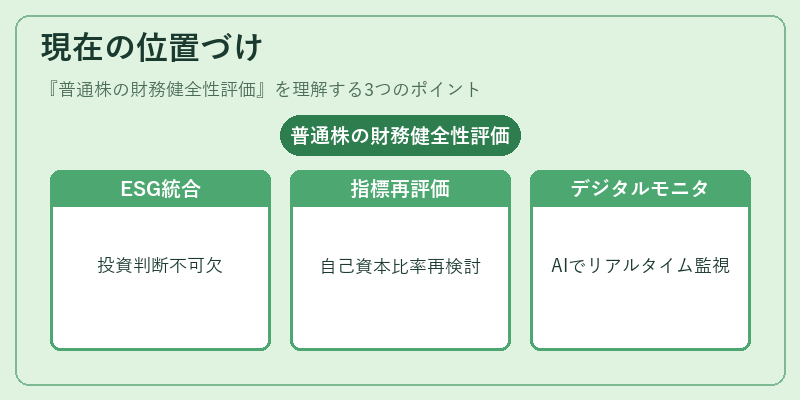
近年、ESG(環境・社会・ガバナンス)要素が投資判断に組み込まれる中、財務健全性評価は依然として不可欠な指標である。特に、資金調達コストの低減や投資家のリスク許容度の変化に伴い、自己資本比率や負債比率の適正水準が再評価されている。
また、デジタル化の進展により、AIやビッグデータを活用した自動化評価ツールが登場し、リアルタイムでの健全性モニタリングが可能になっている。
規制面では、上場企業に対して財務健全性の開示を義務付ける動きが強まり、投資家保護の観点から重要性が高まっている。金融市場におけるリスク管理の一環として、普通株の財務健全性評価は今後も中心的な役割を果たすと予想される。
続きを読むには確認が必要です