オンラインバンキングとは、インターネットを介して顧客が銀行口座の管理や金融取引を行うサービスである。
概要
オンラインバンキングは1990年代初頭に商業銀行が提供するデジタルチャネルとして登場し、従来の窓口業務を補完・代替する形で拡大した。顧客の利便性向上と運営コスト削減という二重の目的から発展し、現在はほぼ全ての金融機関が独自プラットフォームや共通サービス(例:ネット銀行連携)を保有している。日本では金融庁が「インターネットバンキングに係る業務指針」を策定し、顧客情報保護と取引安全性の確保を図っている。また、国際的にはFSA(Financial Services Authority)やFSB(Financial Stability Board)がデジタル金融サービスに関するガイドラインを提示し、バーゼル合意との整合性も重視されている。
役割と機能
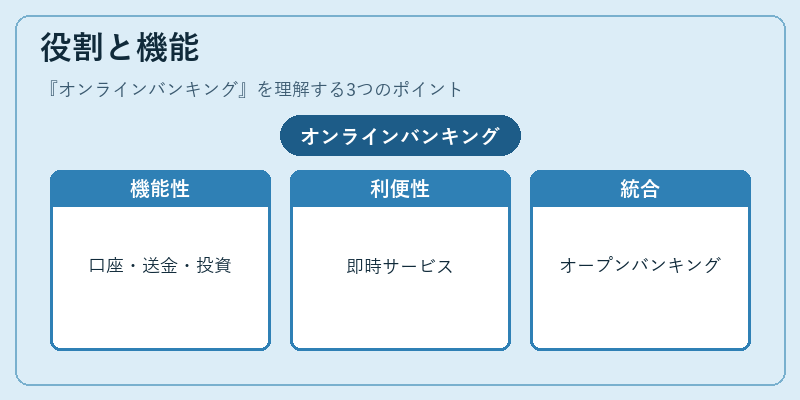
オンラインバンキングは個人・法人の両方で多岐にわたる業務を実現している。主な機能は以下の通りである。
1. 口座管理:残高照会、入出金履歴確認、定期預金設定。
2. 送金・決済:国内外送金(振込・リアルタイム決済)、公共料金支払、クレジットカードの利用明細閲覧。
3. 融資申請:住宅ローンや事業融資のオンライン申し込みと審査プロセス。
4. 投資商品取引:証券口座連携による株式・債券購入、投資信託の売買。
5. 顧客サービス:チャットボットやFAQで24時間サポートを提供。
これらは従来の窓口業務に比べて即時性と利便性が高く、特に小規模事業者や遠隔地居住者に対する金融包摂効果が顕著である。さらに、API連携によるオープンバンキングの推進はサードパーティサービスとの統合を可能にし、個人資産管理アプリや会計ソフトへのデータ供給を促進している。
特徴
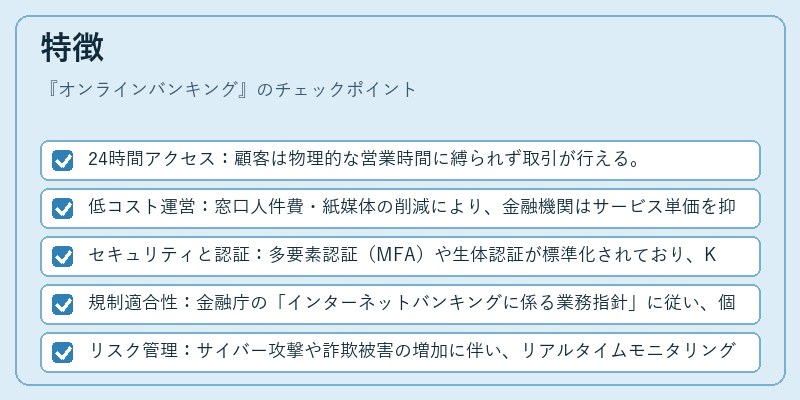
- 24時間アクセス:顧客は物理的な営業時間に縛られず取引が行える。
- 低コスト運営:窓口人件費・紙媒体の削減により、金融機関はサービス単価を抑制できる。
- セキュリティと認証:多要素認証(MFA)や生体認証が標準化されており、KYC/AMLプロセスもオンラインで完結するケースが増加。
- 規制適合性:金融庁の「インターネットバンキングに係る業務指針」に従い、個人情報保護法(PDPA)やFATCA、SOX法との整合性を維持する必要がある。
- リスク管理:サイバー攻撃や詐欺被害の増加に伴い、リアルタイムモニタリングとインシデントレスポンス体制が不可欠。
これらは従来型の窓口サービスとは明確に区別される要素であり、オンラインバンキング特有の価値提案を形成している。
現在の位置づけ
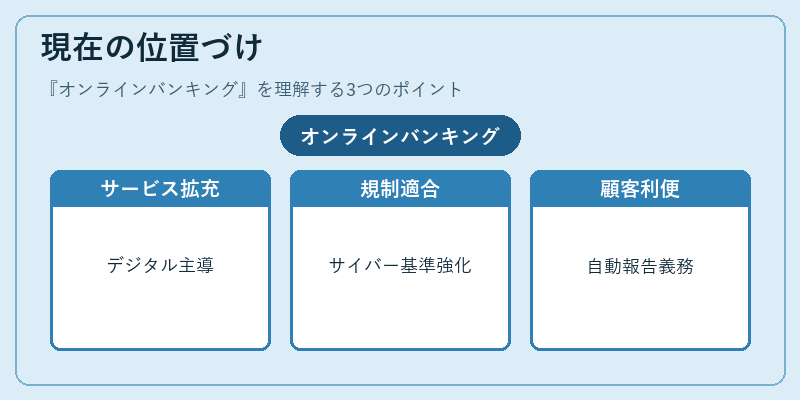
近年、デジタルネイティブ世代の拡大とパンデミックによる非接触取引の需要増加により、オンラインバンキングは金融業界の中核サービスへと移行した。主要商業銀行は自社プラットフォームを刷新し、ネット銀行やフィンテック企業との連携を強化している。さらに、FSAが推進する「デジタル・イノベーション戦略」により、AIチャットボットやロボアドバイザーの導入が加速している。
規制面では、バーゼル合意で求められる自己資本比率の維持と同時に、オンライン取引によるリスクを評価するためのサイバーセキュリティ基準が厳格化されている。FATCA対応は特に国際送金や投資商品取引で重要となり、顧客情報の収集・報告義務がオンラインシステム内で自動化されている。SOX法では企業口座管理における内部統制をデジタル化し、監査証跡の確実性を高めるための機能強化が求められている。
総じて、オンラインバンキングは金融サービスのデジタルトランスフォーメーションを牽引する柱であり、規制適合と顧客利便性の両立が今後の競争優位に直結する重要領域となっている。
続きを読むには確認が必要です