行使権放棄とは、株式オプションや転換証券等の将来に発生する行使・転換権を事前に放棄し、既存株主への希薄化リスクを軽減するとともに投資家との交渉を円滑にする手段である。
概要
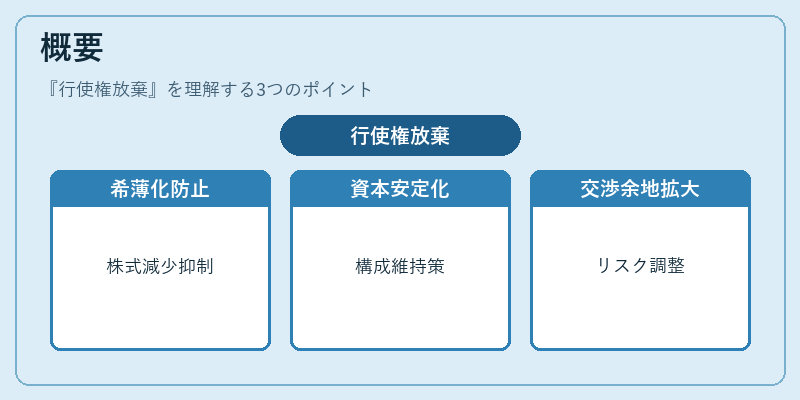
スタートアップがシードラウンドやシリーズA等の資金調達を行う際、創業者・従業員は株式オプション(ストックオプション)や転換証券(コンバーチブルノート/SAFE)の形で将来の株式取得権利を持つことが一般的である。これらの権利は、投資家からの資金調達条件として設定される場合も多く、特にベンチャーキャピタル(VC)やエンジェル投資家は自社株への転換・行使を通じて持分比率を確保しようとする。
しかし、創業者側が権利の行使を放棄すると、将来発生する可能性のある希薄化(ダイリューション)を事前に防止できるため、資本構成の安定化や経営コントロールの維持に寄与する。行使権放棄は、投資家が保有する転換・行使権を制限することで、投資リスクと報酬のバランスを調整し、交渉の余地を広げる手段として位置づけられる。
役割と機能
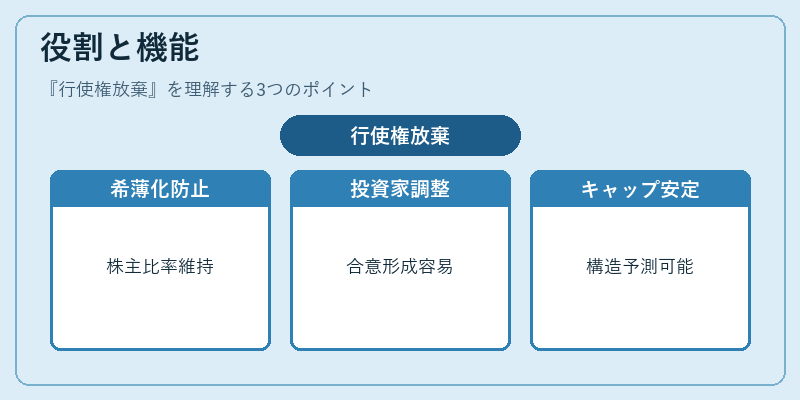
行使権放棄は、以下のような場面で重要な機能を果たす。
1. 希薄化リスク管理:将来発生するオプション・転換証券の行使による株式増加を抑制し、既存株主の持分比率を維持できる。
2. 投資家交渉の調整:VCやエンジェルが保有権益を確保したい場合に、創業者側が一部権利を放棄することで合意形成を容易にし、条件付きで資金提供を受ける。
3. キャップテーブルの安定化:特にシリーズA以降の調達では、複数の投資家が参加するため、権利行使のタイミングや規模が不確実になる。放棄によってキャップテーブルを予測しやすくなる。
4. 上場準備時の整合性:IPO前に株式構成を明確化することで、監査・開示プロセスを円滑に進める。
実務では、創業者が自らのオプション行使権を放棄したり、投資家が転換証券の行使権を限定的に設定したりするケースが多い。また、SAFE(Simple Agreement for Future Equity)等の新しい金融商品では、発行時点でのオプション行使権を自動放棄とする条項が組み込まれることもある。
特徴
- 選択的な放棄:行使権は完全に放棄できる場合もあれば、一定期間や条件下でのみ放棄されるケースもある。
- 対価としての報酬調整:投資家が保有する転換・行使権を制限することで、株式価格(バリュエーション)への影響を抑え、投資家にとってのリターンを再計算。
- 法的拘束力:契約書上で明示されるため、後日変更が難しくなる。したがって、放棄決定は慎重に行われる。
- 市場慣習との整合性:特に米国ベンチャー市場では「オプションの自動放棄」や「転換権の限定」が標準的な条項として認知されている。日本国内でも近年採用が増えている。
これらの特徴は、単なる行使放棄(例:株式を保有しつつオプションを行使しない)とは区別される。行使権放棄は「行使・転換自体を選択肢から除外する」という点で独立した意思表示となり、将来の資本構成に対して直接的な影響を与える。
現在の位置づけ
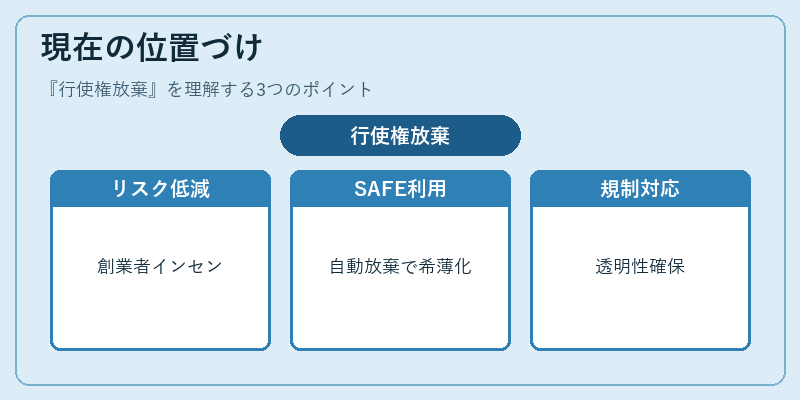
近年、スタートアップがシードやシリーズA等で調達する際には、投資家側からの条件として行使権放棄を求められるケースが増加傾向にある。これは、投資リスクを低減しつつも創業者のインセンティブを確保するためのバランス調整策である。
特にSAFEやコンバーチブルノートといった新興金融商品では、初期段階でオプション行使権を自動放棄とする条項が組み込まれることが多く、投資家は将来の株式取得リスクを事前に抑制できる。
また、IPO予備審査や上場準備段階では、キャップテーブルの透明性が重要視されるため、行使権放棄によって株式構成を安定化させる動きが顕著である。規制面では、証券取引法等における開示義務が強化されているため、放棄条項の明確化はコンプライアンス上も重要となっている。
総じて、行使権放棄はスタートアップファイナンスにおいて「希薄化対策」と「投資家関係調整」の二重機能を持ち、現代のベンチャー市場で不可欠な手法として位置づけられている。
続きを読むには確認が必要です
関連記事