ファントムストックベスティングとは、企業が従業員や経営陣に対し実際の株式を発行せずに、将来の株価上昇に連動した報酬を約束する仕組みである。
目次
概要
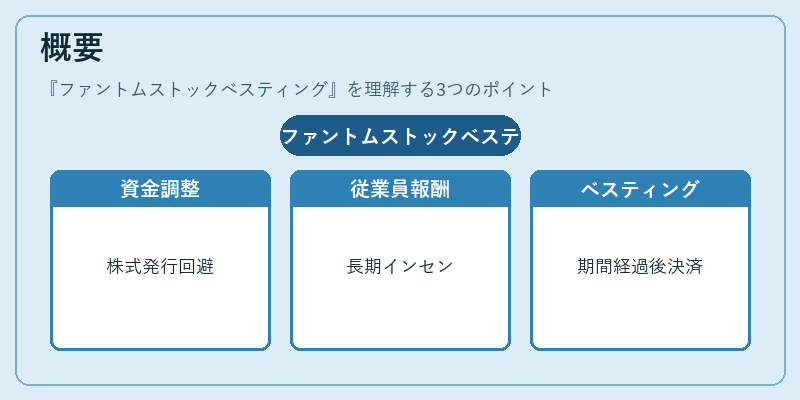
スタートアップは資金繰りと株主構成の維持を両立させるため、実株式発行による希薄化を避けつつ従業員に長期インセンティブを提供したい。ファントムストックベスティングは、その目的で設計された報酬形態である。
実際の株式と同様に「ベスティング」期間を設定し、一定期間経過後にキャッシュまたは株式で決済することで、従業員の離職リスクを低減し、企業価値創造へのモチベーションを高める。
役割と機能
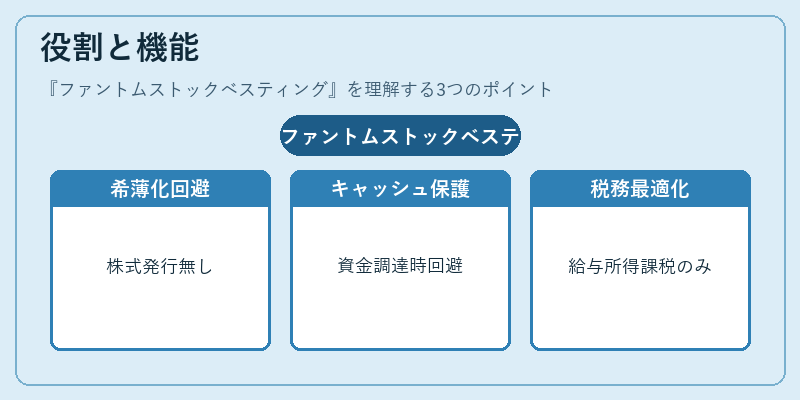
- インセンティブ維持:株式発行による希薄化なしに、従業員が会社価値上昇の恩恵を受けられる。
- キャッシュフロー保護:実際の株式を保持しないため、資金調達時に追加の株式発行を回避できる。
- 税務最適化:多くの場合、報酬は給与所得として課税されるが、企業側は支払うキャッシュだけで済む点が魅力。
- 評価指標:ベスティング期間中に業績や株価を基準とした評価を行い、達成度に応じて報酬額を決定する。
特徴
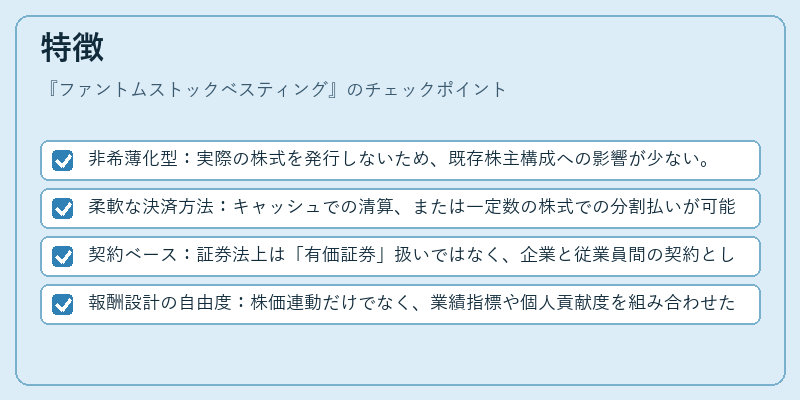
- 非希薄化型:実際の株式を発行しないため、既存株主構成への影響が少ない。
- 柔軟な決済方法:キャッシュでの清算、または一定数の株式での分割払いが可能。
- 契約ベース:証券法上は「有価証券」扱いではなく、企業と従業員間の契約として位置づけられる。
- 報酬設計の自由度:株価連動だけでなく、業績指標や個人貢献度を組み合わせた複合ベスティングが実現できる。
現在の位置づけ
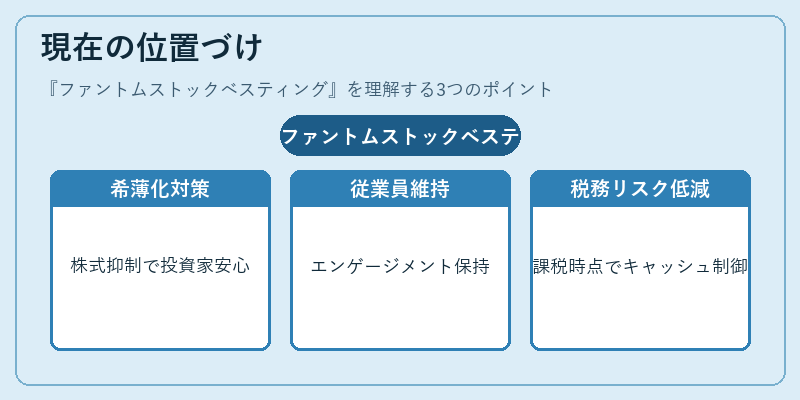
近年、シリーズA以降の資金調達ラウンドでは、投資家側から株式希薄化への懸念が高まる中でファントムストックベスティングは重要なツールとなっている。特にIPO前の上場準備段階では、実株式発行を抑えつつ従業員のエンゲージメントを維持するために採用が増えている。また、SAFEやコンバーチブルノートと併せて使用されるケースもあり、投資家とのキャップテーブル調整が容易になる。税務上は報酬時点で課税対象となるものの、企業側は支払うキャッシュをコントロールできるため、流動性リスクを低減できる点が評価されている。今後も規制環境や投資家ニーズに応じた設計が求められると予想される。
×
続きを読むには確認が必要です