NOI Adjustment for Operating Expense Escalationとは、賃貸不動産の純営業利益(Net Operating Income)を、時間経過に伴う運営費用の増加分で調整する手法である。
この調整は、インフレーションや契約上の費用上昇条項が実質的な収益性に与える影響を定量化し、投資評価やキャッシュフロー予測に反映させるために用いられる。
概要
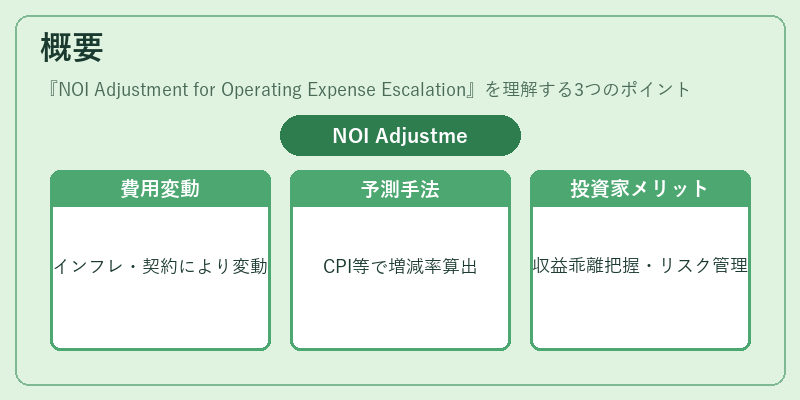
不動産投資信託(REIT)や個別物件の管理では、運営費用は固定されない。建物維持管理費、税金、保険料、共益費などが経済情勢や契約条項に応じて増減する。NOI Adjustment for Operating Expense Escalation は、こうした変動を事前に予測し、将来の NOI をより正確に算定するための枠組みである。
一般的には、インフレーション指数(消費者物価指数や専門指標)やリース契約に記載された上昇条項をベースに、年次または月次で費用増加率を算出し、その差額を NOI に反映させる。これにより、投資家は実際の収益性と予測値との乖離を把握でき、リスク管理や価格設定に活かすことが可能となる。
役割と機能
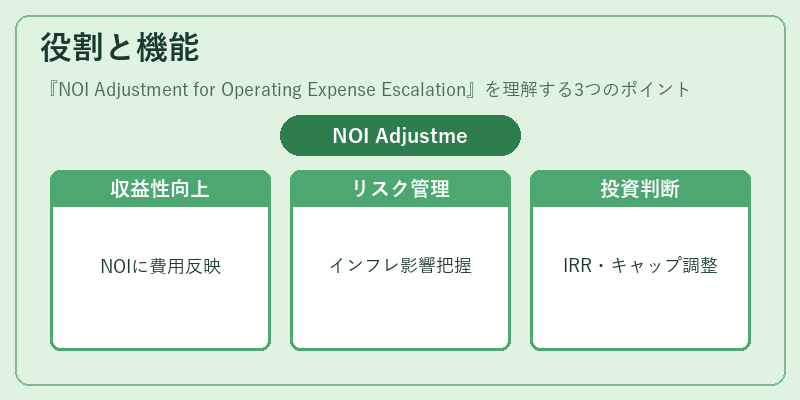
- 収益性評価の精度向上 – 運営費用増加分を NOI に組み込むことで、実質的なキャッシュフローを正確に算定できる。
- リスク管理 – インフレーションや契約条項によるコスト変動の影響を事前に把握し、資産評価の過大・過小計上を防止する。
- 投資意思決定支援 – NOI の調整値は、内部収益率(IRR)やキャップレートといった主要指標への影響が直接的であるため、買付価格設定や売却タイミングの判断材料となる。
- リース契約交渉 – 費用上昇条項を明示し、テナント側との合意形成において透明性を確保する。
- 規制・税務対応 – 税務上の損金算入や評価基準(例:JREITインデックス)への適合を図るため、費用変動を正確に記録する。
特徴
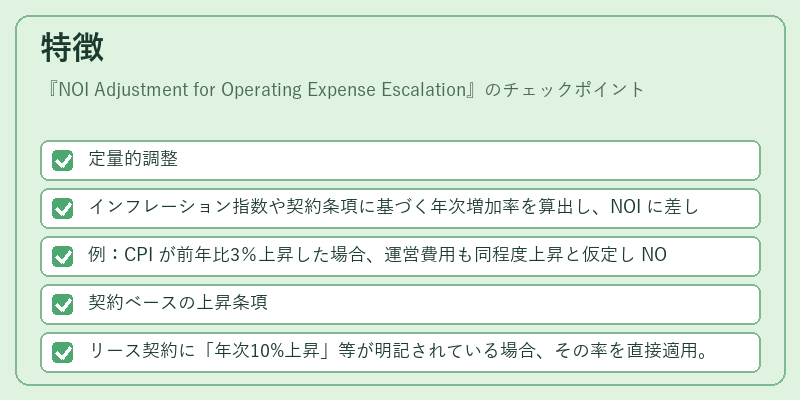
- 定量的調整
- インフレーション指数や契約条項に基づく年次増加率を算出し、NOI に差し引く。
-
例:CPI が前年比3%上昇した場合、運営費用も同程度上昇と仮定し NOI を減額する。
-
契約ベースの上昇条項
- リース契約に「年次10%上昇」等が明記されている場合、その率を直接適用。
-
テナント負担分とオーナー負担分を区別し、正確な NOI を算定。
-
期間単位の柔軟性
-
月次・四半期・年次で調整可能。短期的な費用変動を反映したい場合は月次ベースが有効。
-
会計基準との整合性
-
IFRSや日本の会計基準に合わせて、費用増加分を「運営費」として区別し、損益計算書上で正確に表示。
-
投資家向け情報開示
- REIT の定期報告書や投資家説明資料で NOI 調整の根拠・方法論を明記することで、透明性と信頼性を高める。
現在の位置づけ
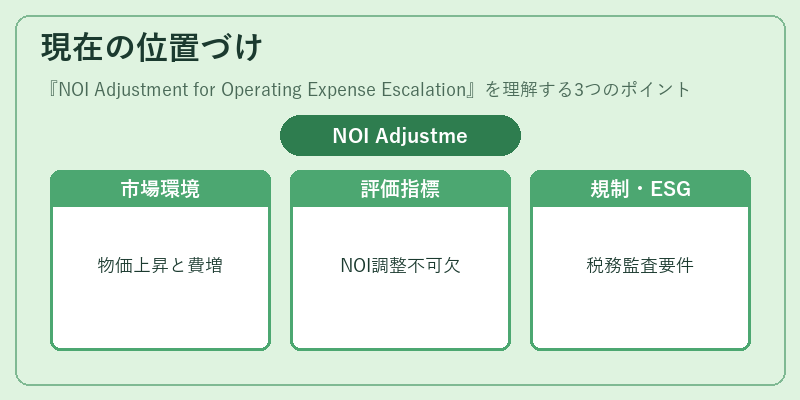
近年の不動産市場では、物価上昇圧力が継続的に存在し、運営費用は安定した増加傾向にある。NOI Adjustment for Operating Expense Escalation は、REIT の評価指標として不可欠な要素となっている。特に、日本のJREITインデックスや米国のREIT市場では、投資家がリスクを正確に測定するために NOI 調整値を重視しており、上場企業は定期的に調整方法と結果を開示している。
規制面では、税務上の損金算入や公認会計士による監査基準が、費用増加分の適正な記載を求めており、NOI 調整はこれらの要件に対応するための実務的手段として位置づけられる。さらに、ESG(環境・社会・ガバナンス)投資が拡大する中で、運営費用増加が環境負荷や社会的コストと結びつくケースも増えており、NOI 調整は持続可能性評価の一環として注目されている。
続きを読むには確認が必要です