NOI Reporting Standardsとは、不動産投資信託(REIT)や不動産ファンドがNet Operating Income(運営収益)の算定方法を統一するために策定された枠組みである。
目次
概要
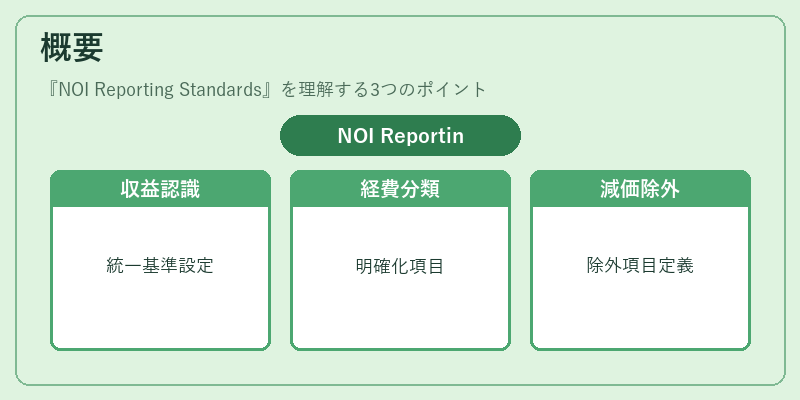
不動産の価値評価は、キャッシュフローと収益性を基盤として行われる。従来、各社が独自に運営費用や減価償却の取り扱いを決定していたため、比較が困難であった。この課題を解消する目的から、投資家・規制当局はNOI計算の基準化を推進した。NOI Reporting Standards は、収益認識、経費分類、減価償却除外項目などを明確に定め、不動産セクター全体で統一された指標を提供する。
役割と機能
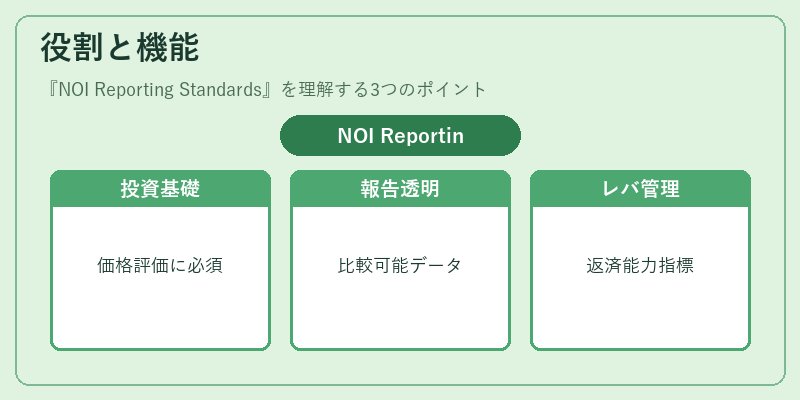
- 投資判断の基礎:NOIは不動産の運営収益性を示す代表的指標であり、価格評価やレバレッジ分析に不可欠である。
- 財務報告の透明化:統一基準により、投資家は複数物件・ポートフォリオ間で比較可能なデータを得られる。
- 規制遵守:公正取引や税務申告時に必要となる情報整合性を確保し、監査の効率化にも寄与する。
- レバレッジ管理:NOIが一定水準以上であることは、借入金返済能力の指標としても機能する。
特徴
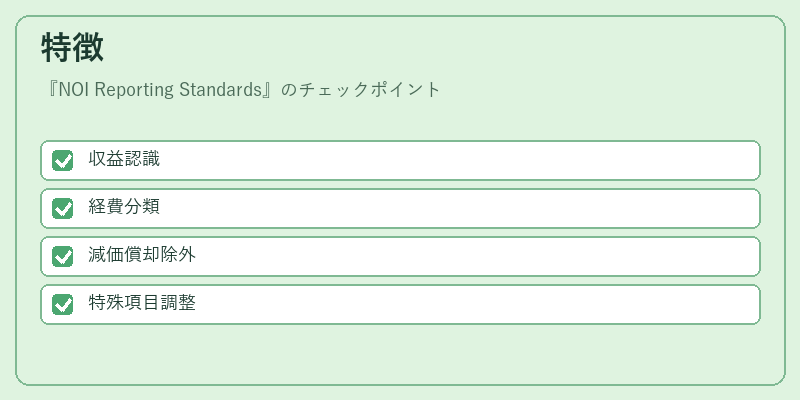
| 要素 | 内容 | 具体的な取り扱い |
|---|---|---|
| 収益認識 | 家賃・サービス料を売上高に計上 | 空室期間は減算対象 |
| 経費分類 | 管理費、修繕費、保険料等の運営コストを含む | 資本的支出(改築など)は除外 |
| 減価償却 | 建物・設備の減価償却はNOI計算から除外 | 税務上の減価償却は別途計算 |
| 特殊項目 | 一時的な収益・損失、再投資費用は調整 | 例:リノベーション後の初期費用 |
NOI Reporting Standards は、これらの要素を明文化し、企業間で「何が収益に含まれ、何が除外されるか」を一貫して示す点が他指標(EBITDAやFFO)と差別化されている。
現在の位置づけ
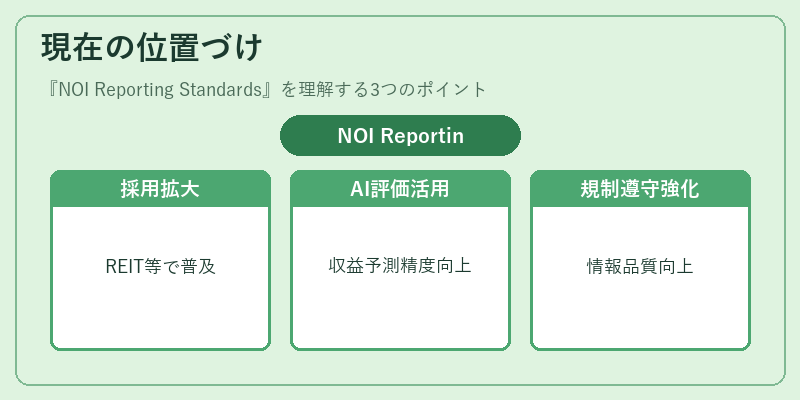
近年、不動産市場はデジタル化・ESG要件強化に伴い、透明性と比較可能性への要求が高まっている。NOI Reporting Standards は、そのニーズに応える形で採用率を拡大しており、多くのREITや不動産ファンドが報告書に組み込んでいる。また、国際的な投資家も参入し、IFRSや米国GAAPとの調和が進められている。規制当局は、基準遵守を監査対象とするケースが増加しており、不動産セクター全体の情報品質向上に寄与している。さらに、AI・ビッグデータ解析による収益予測精度向上と合わせて、NOIベースの評価モデルは投資戦略策定に不可欠なツールとなっている。
×
続きを読むには確認が必要です