再保険更新手数料とは、既存の再保険契約を継続する際に原保険会社が再保険会社に対して支払う料金である。
概要
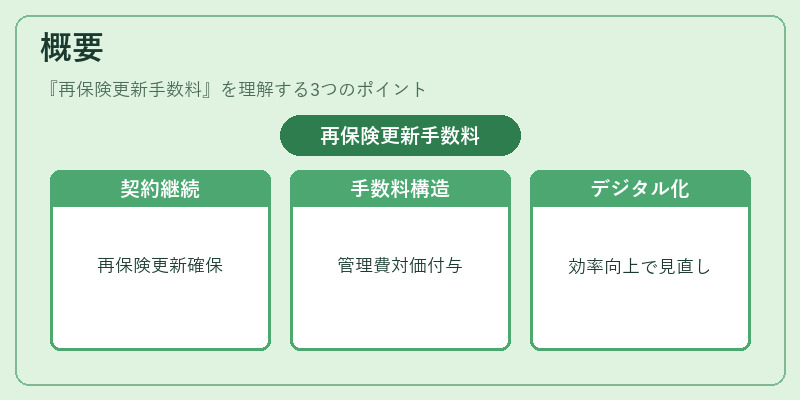
再保険は原保険会社(引受会社)が負担するリスクを分散・転嫁する仕組みであり、長期的な契約関係が多い。契約期間満了時には、再保険会社との協議により同一条件での継続(更新)や新規条項追加が行われる。この際、原保険会社は再保険会社へ「再保険更新手数料」を支払うことで、契約の継続性を確保する。
更新手数料は、再保険契約の管理・運用に伴う事務費や引受評価作業の対価として位置付けられ、原保険会社が再保険会社へ支払う追加的なコストである。従来から存在するが、近年はデジタル化による管理効率向上とともに手数料構造の見直しが進んでいる。
役割と機能
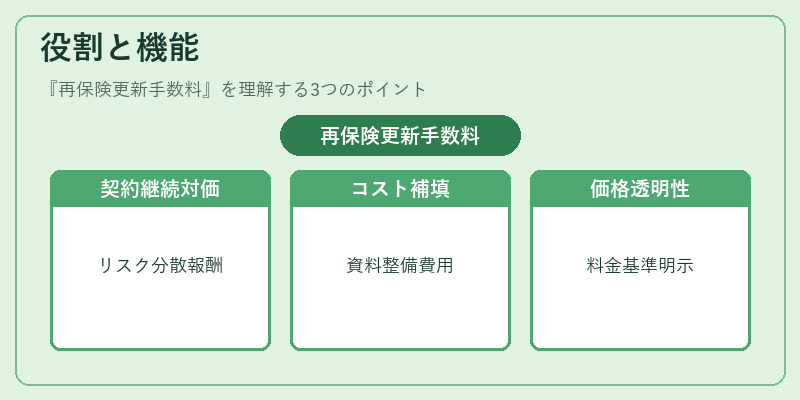
再保険更新手数料は以下のような機能を果たす。
- 契約継続の対価 – 原保険会社が引受リスクを継続的に分散させるため、再保険会社への報酬として設定される。
- 事務・評価コストの補填 – 契約更新時に必要な資料整備やリスク評価、シミュレーション作業に要する人件費を賄う。
- インセンティブ調整 – 再保険会社が引受リスクを適切に管理し、損害率の安定化を図るための報酬機構として機能。
- 価格透明性の確保 – 手数料設定は契約書で明示されることで、原保険会社と再保険会社間の料金交渉の基準となり、リスク負担の公平性を維持する。
実務では、更新手数料は契約書に「更新料」や「継続手数料」として明記され、原保険会社が毎期末に再保険会社へ支払う形で処理される。手数料の金額は、過去の損害率や保有ポートフォリオの特性を踏まえて算定されることが一般的だ。
特徴
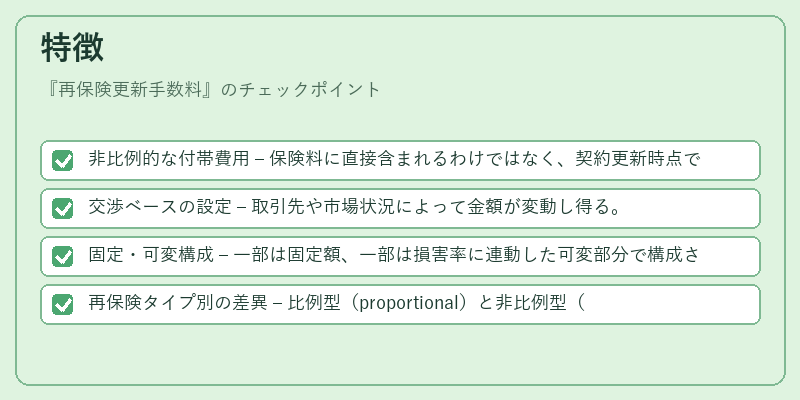
- 非比例的な付帯費用 – 保険料に直接含まれるわけではなく、契約更新時点で別途請求される。
- 交渉ベースの設定 – 取引先や市場状況によって金額が変動し得る。
- 固定・可変構成 – 一部は固定額、一部は損害率に連動した可変部分で構成されるケースが多い。
- 再保険タイプ別の差異 – 比例型(proportional)と非比例型(non‑proportional)の契約では手数料の算定基準や割合が異なる。
これらの特徴により、再保険更新手数料は単なる費用以上に、リスク管理戦略やキャッシュフロー計画に影響を与える重要項目となっている。
現在の位置づけ
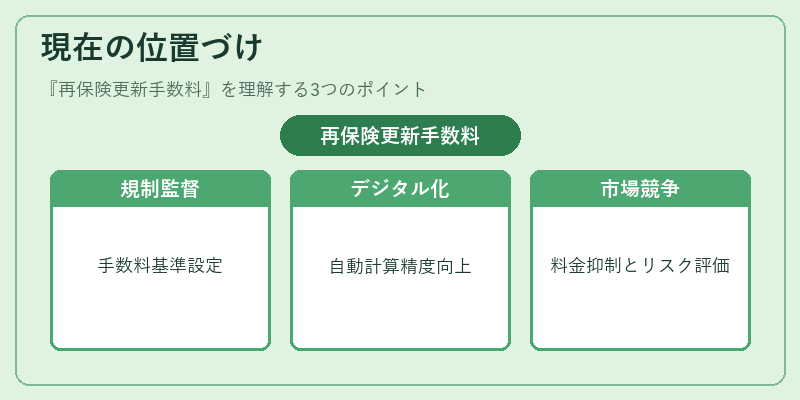
近年、原保険会社はソルベンシーマージン(資本充足率)維持やコンバインドレシオの改善を重視しており、再保険更新手数料はその一環として注目されている。
- 規制監督 – 金融庁や保険業界団体が再保険契約に関するガイドラインで手数料設定基準を定め、透明性と公正性を確保している。
- デジタル化の影響 – 契約管理システムの高度化により、手数料計算プロセスが自動化され、精度向上とコスト削減が進む。
- 市場競争 – 再保険市場の競争激化に伴い、手数料率は抑制傾向にある一方で、再保険会社側のリスク評価精度向上によって一定のプレミアムを確保するケースも存在。
結果として、再保険更新手数料は原保険会社のリスク資本管理戦略に不可欠な要素となりつつあり、今後も規制や市場環境の変化とともにその構造が進化していくことが予想される。
続きを読むには確認が必要です