再保険リスク調整資本とは、保険会社が保有するリスクに対し、再保険契約を踏まえて算定される自己資本要件の指標である。
概要
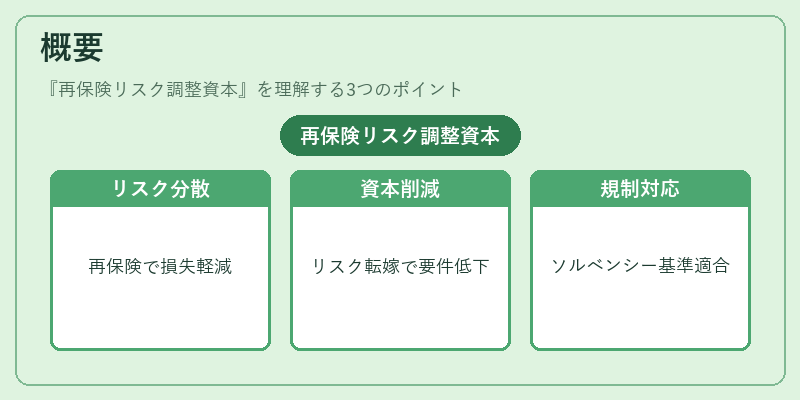
再保険は保険会社が負担する損失リスクを分散・転嫁する手段として長年利用されてきた。従来、保険会社は自社が引き受ける全リスクに対して資本を積み増す必要があったが、実際には再保険で回収できる部分のリスクは軽減される。そこで、規制当局や業界団体は「再保険リスク調整資本(RRC)」という概念を導入し、再保険によって削減されたリスク分だけ資本要件を下げる仕組みを確立した。この指標は、ソルベンシーマージン計算や内部統制の一環として位置づけられ、保険会社が実態に即した資本配分を行うための基盤となっている。
役割と機能
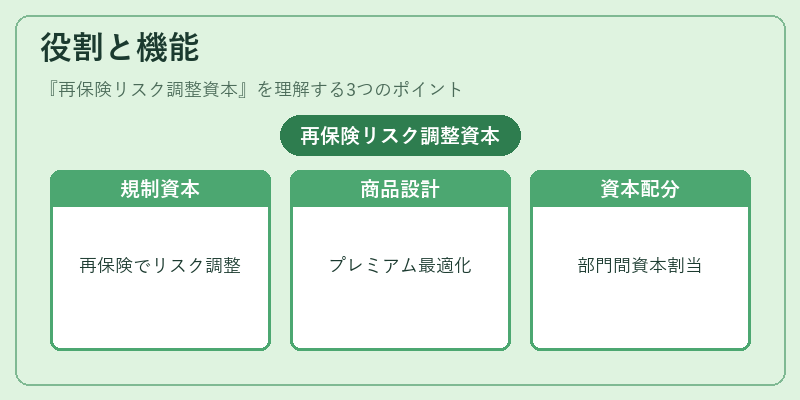
RRC は主に以下の場面で活用される。
1. 規制上の自己資本計算:ソルベンシー・リスク指標(SCR)や最低資本要件を算定する際、再保険によって回収可能な損失部分を除外し、実質的に負担すべきリスク量を正確に反映させる。
2. 商品設計・価格設定:各保険商品のリスク構造と再保険の有無を考慮した上で、適切なプレミアム率や解約返戻金の設定を行う。
3. 資本配分管理:複数の事業部門が存在する企業において、各部門のRRC を算定し、限られた資本リソースを最適に割り当てる。
4. リスク監視と報告:経営層や規制機関への報告資料として、再保険によるリスク削減効果を定量化する指標となる。
特徴
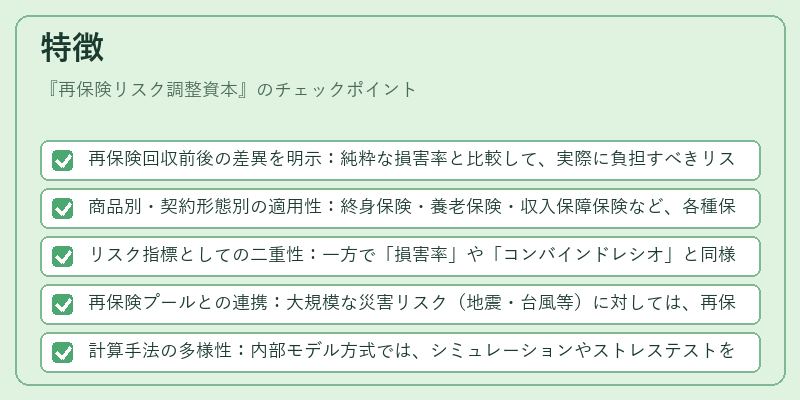
- 再保険回収前後の差異を明示:純粋な損害率と比較して、実際に負担すべきリスクがどれだけ軽減されたかを数値化できる。
- 商品別・契約形態別の適用性:終身保険・養老保険・収入保障保険など、各種保険商品の再保険構造(例:比例型、非比例型)に応じて調整方法が異なる。
- リスク指標としての二重性:一方で「損害率」や「コンバインドレシオ」と同様に、実績データを基に算定されるため、過去の経験則と統計的手法が組み合わさる。
- 再保険プールとの連携:大規模な災害リスク(地震・台風等)に対しては、再保険プールを利用した集団的リスク転嫁が行われ、その効果をRRC に反映させる。
- 計算手法の多様性:内部モデル方式では、シミュレーションやストレステストを通じて再保険効果を詳細に評価する一方、簡易方式では定量的な係数で調整が行われる。
現在の位置づけ
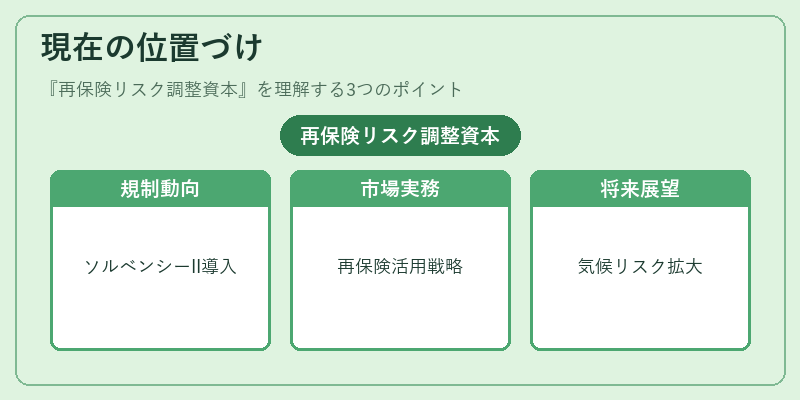
近年の金融規制環境では、ソルベンシー・リスク指標の精度向上とリスク管理体制の強化が求められている。RRC はその中核を成す概念として、再保険契約の実態を資本計算に反映させることで、過剰な資本負担や逆に不足した資本配置といったリスクを緩和している。
- 規制動向:多くの国でソルベンシー・II などの枠組み内に再保険調整機能が組み込まれ、内部モデル方式の採用が進むことで RRC の算定精度が高まっている。
- 市場実務:大手保険会社は、再保険プールやリスク転嫁商品を活用しながら、RRC を基にした資本配分戦略を策定している。特に、地震保険や災害連動型商品では、再保険の効果が資本要件に大きく影響するため、詳細なモデリングが不可欠となっている。
- 将来展望:気候変動リスクやサイバーリスクといった新たな不確実性が増す中で、再保険の役割はさらに拡大すると予想される。RRC の算定方法も、よりダイナミックでシナリオベースのアプローチへ進化しており、規制当局との協議を経て標準化が図られる見込みである。
続きを読むには確認が必要です
関連記事