返戻金減額率とは、保険契約の解約時に支払われる返戻金から差し引かれる割合である。
概要
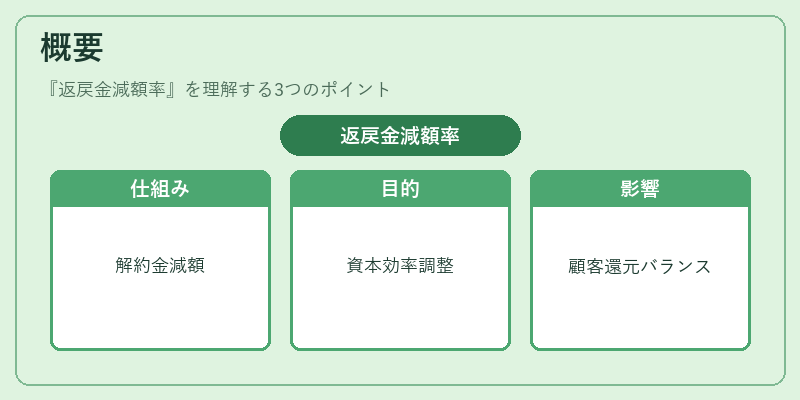
返戻金減額率は、終身保険や養老保険等の長期生命保険で設定される「解約返戻金」計算の一部として位置づけられる。保険会社は契約期間中に発生する諸費用(販売手数料・管理費・死亡リスク負担)を回収し、将来の支払義務に備える必要があるため、解約時に一定割合を減額する仕組みを導入した。
この制度は、保険会社の資本効率と顧客への還元バランスを調整する手段として、20世紀後半から体系化された。
役割と機能
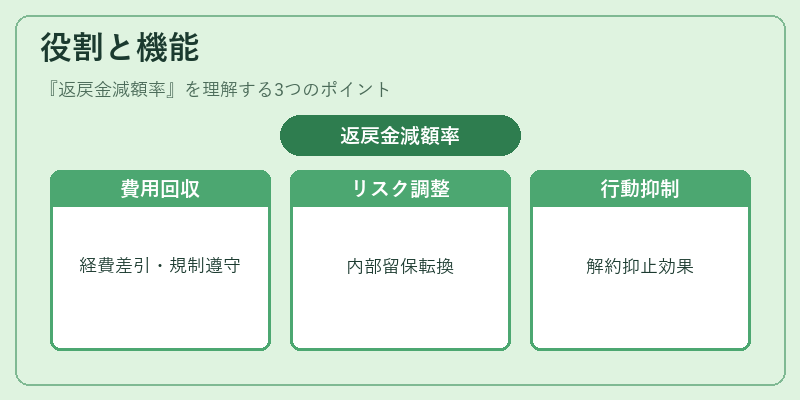
返戻金減額率は、解約時に受け取る金額を算定する際に次のような機能を果たす。
1. 費用回収:販売手数料や管理コストを差し引くことで、保険会社が実際に負担した経費を回収する。
2. リスク調整:死亡・解約リスクの残余部分を内部留保へ転換し、将来の支払義務に備える。
3. 顧客行動への影響:減額率が高いほど早期解約の抑制効果が期待できるため、契約期間中のリスク管理に寄与する。
4. 規制遵守:ソルベンシーマージン等の資本要件を満たすために必要な内部留保計算に組み込まれる。
特徴
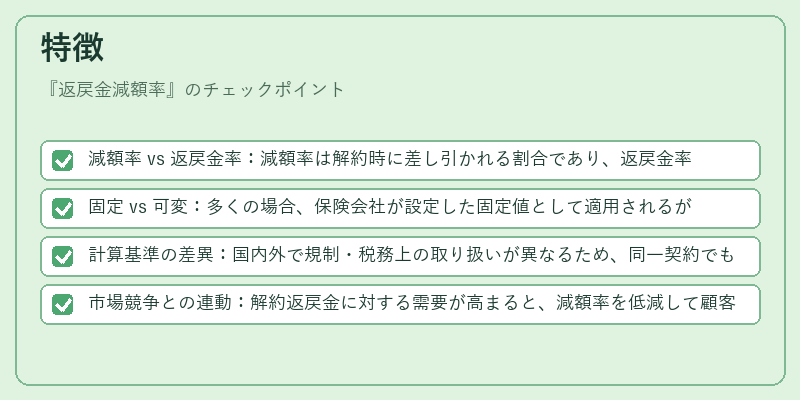
- 減額率 vs 返戻金率:減額率は解約時に差し引かれる割合であり、返戻金率は契約全体の還元性を示す指標。
- 固定 vs 可変:多くの場合、保険会社が設定した固定値として適用されるが、一部商品では期間や残存年数に応じて可変化するものも存在する。
- 計算基準の差異:国内外で規制・税務上の取り扱いが異なるため、同一契約でも減額率の適用方法は多様である。
- 市場競争との連動:解約返戻金に対する需要が高まると、減額率を低減して顧客誘引策として活用されるケースが増加する。
現在の位置づけ
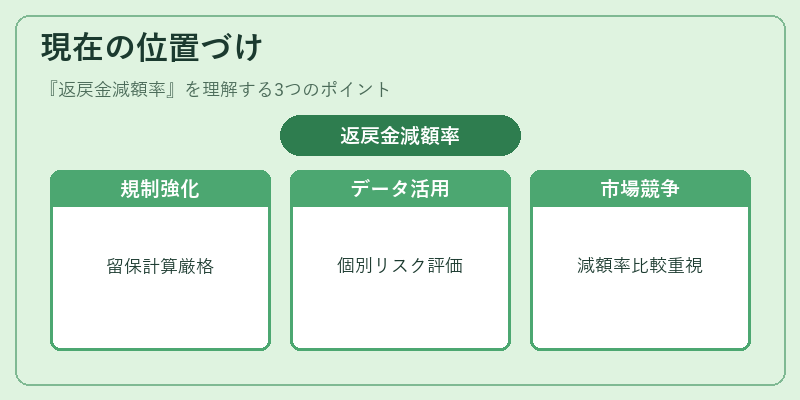
近年では、変額保険やインデックス型養老保険など、多様な商品設計に伴い返戻金減額率は重要性を増している。
- 規制強化:ソルベンシーII等欧州連合の規制導入により、内部留保計算が厳格化され、減額率設定の透明性と合理性が求められるようになった。
- データ活用:ビッグデータ・AIによる個別リスク評価が進展し、契約者ごとの適切な減額率算定が可能となっている。
- 市場競争:低減額率を掲示した商品が増え、顧客は解約返戻金の比較検討において減額率を重要視するようになった。
- 再保険との連携:大数の法則やコンバインドレシオを用いたリスク分散策として、再保険プール内での減額率調整が行われるケースもある。
返戻金減額率は、保険会社が資本効率と顧客還元を両立させるために不可欠な指標であり、今後も規制・市場動向に応じて進化し続ける。
続きを読むには確認が必要です
関連記事