保険会社のリスク情報告知義務とは、契約者や投資家に対し、保険商品のリスク構造・損害率・再保険状況等を明示する法的責任である。
目次
概要
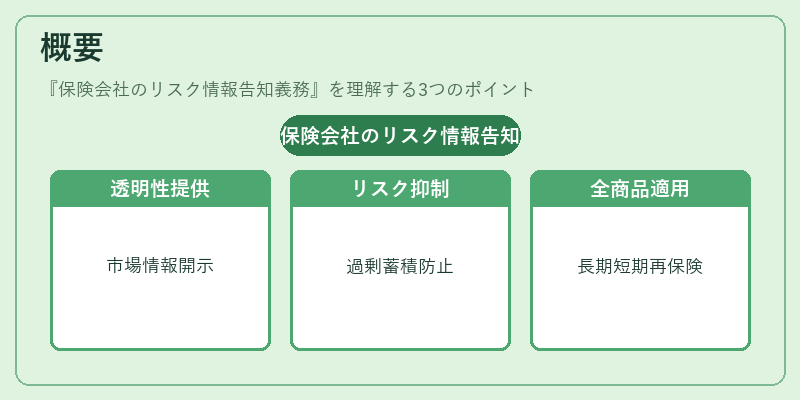
保険業界は長期的なキャッシュフローと不確実性の管理が不可欠である。市場参加者に対して透明性を提供し、過剰リスクの蓄積や価格設定ミスを防止する目的から、各国の監督機関は保険会社に対しリスク情報の開示を義務付けた。この規制は、終身保険・養老保険等の長期商品だけでなく、短期投資型保険や再保険プールにも適用される。
役割と機能
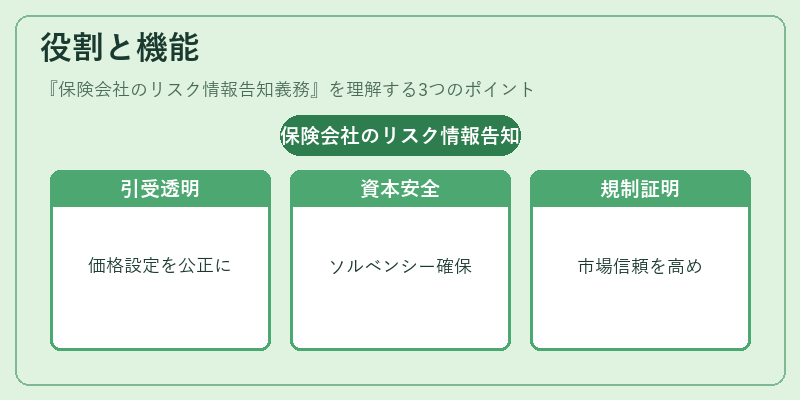
- 公平な引受:損害率(loss ratio)やコンバインドレシオを提示することで、引受時の価格設定が市場原理に沿うよう促す。
- 投資家保護:ソルベンシーマージンや再保険構造等の情報開示は、資本充足度とリスク負担のバランスを外部から評価できる基盤となる。
- 規制遵守:監督当局への報告義務(例:Solvency II)に沿い、リスク管理体制が適正であることを証明する。
- 市場信頼性向上:情報の透明化は保険商品の比較検討や長期的な投資判断を容易にし、市場全体の効率性を高める。
特徴
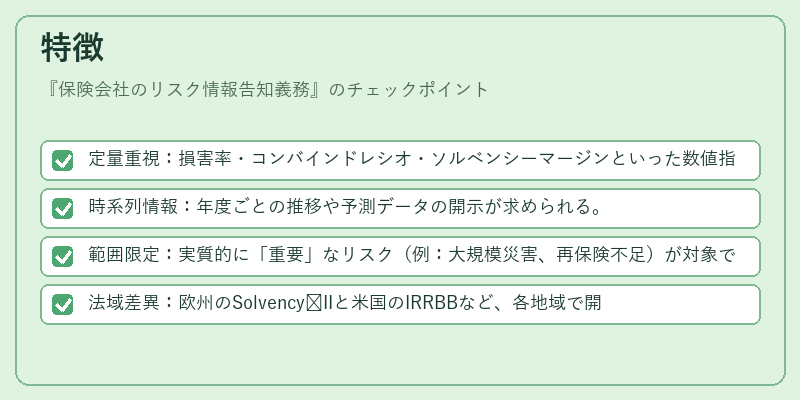
- 定量重視:損害率・コンバインドレシオ・ソルベンシーマージンといった数値指標が中心。
- 時系列情報:年度ごとの推移や予測データの開示が求められる。
- 範囲限定:実質的に「重要」なリスク(例:大規模災害、再保険不足)が対象で、日常的な運用コストは除外されることが多い。
- 法域差異:欧州のSolvency IIと米国のIRRBBなど、各地域で開示項目や基準に若干の違いが存在する。
現在の位置づけ
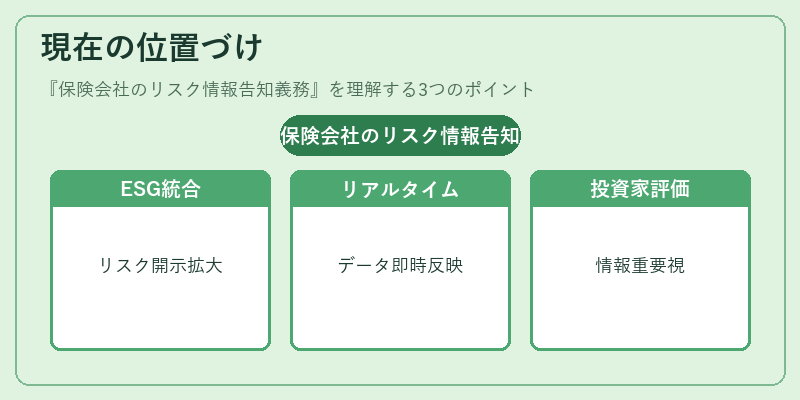
近年ではESG(環境・社会・ガバナンス)要因との統合が進み、気候変動リスクやサステナビリティ関連損害率なども開示対象に拡大している。デジタル化の波でリアルタイムデータの提供が期待され、再保険プールの動向を即時反映する仕組みが検討されている。また、資本市場との連携強化により、リスク情報開示は投資家評価指標としても重要視されるようになってきた。
×
続きを読むには確認が必要です