リスクプレミアム評価とは、投資家が特定の資産に対して要求する追加的な期待収益を測定・推定するプロセスである。
概要
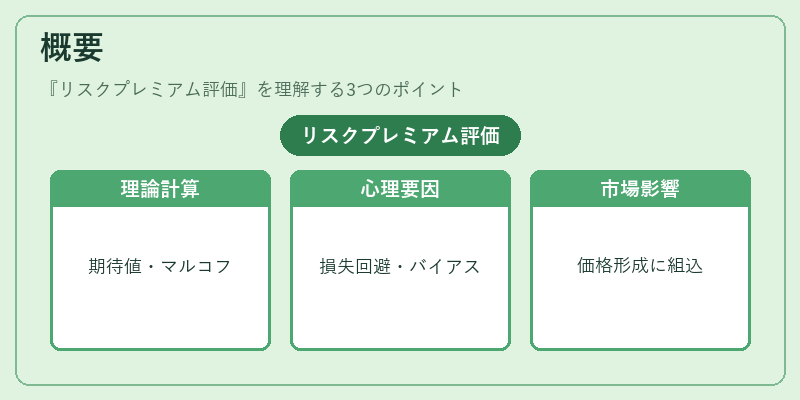
リスクプレミアムは、無リスク資産(国債や短期金利など)の期待収益と比較した際に、リスクの高い投資対象が提供すべき超過収益を示す指標である。伝統的な金融理論では市場効率性を前提に、確率分布に基づく期待値計算やマルコフ連鎖モデルなど数理手法で求められる。一方、行動経済学の観点からは投資家の心理的要因がリスクプレミアム評価に大きな影響を与えることが明らかになっている。プロスペクト理論による損失回避やアンカリング・確証バイアスといった認知歪みは、期待収益の推定値を実際よりも高くしたり低くしたりする傾向がある。こうした心理的メカニズムは市場全体の価格形成に組み込まれ、リスクプレミアムの変動要因として重要視されるようになった。
役割と機能
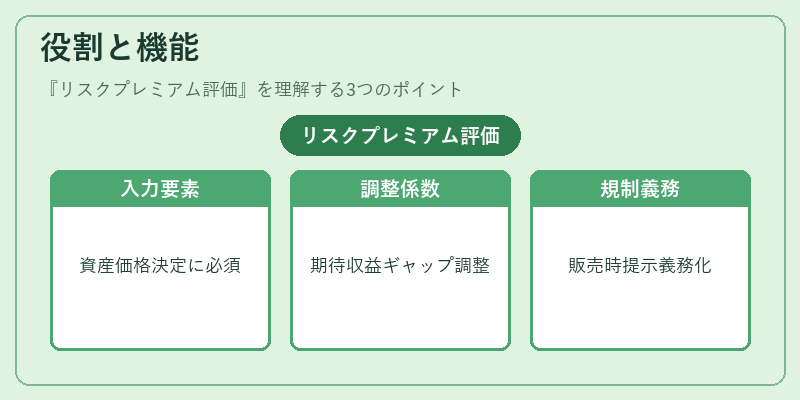
リスクプレミアム評価は、資産価格決定モデル(CAPMやAPT)やポートフォリオ最適化アルゴリズムに不可欠な入力となる。投資家は個々のリスク許容度を反映したリスクプレミアムを設定し、期待収益と実際のリターンとのギャップを埋めるための調整係数として機能する。また、企業評価においては将来キャッシュフローの割引率を決定する際に、業界特有のリスクプレミアムが加味される。行動経済学的手法では、アンカリング効果やハーディング(過去の経験に基づく固定化)を考慮した心理的リスクプレミアムを算出し、実務上は投資判断のバイアス補正として利用される。さらに、規制機関は金融商品の販売時に適切なリスクプレミアム提示を義務付けており、消費者保護と市場公正性の確保に寄与している。
特徴
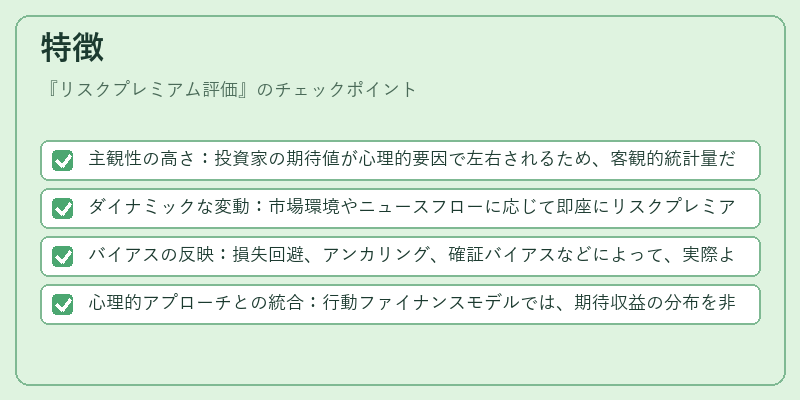
- 主観性の高さ:投資家の期待値が心理的要因で左右されるため、客観的統計量だけでは把握しきれない。
- ダイナミックな変動:市場環境やニュースフローに応じて即座にリスクプレミアムが調整される。
- バイアスの反映:損失回避、アンカリング、確証バイアスなどによって、実際よりも高いリスクプレミアムを要求するケースが多い。
- 心理的アプローチとの統合:行動ファイナンスモデルでは、期待収益の分布を非対称に設定し、損失側に重み付けを加えることでリアルなリスクプレミアム推定が可能になる。
これらの特徴は、従来の計量経済学的手法と組み合わせることでより精緻な評価が実現できる点で注目されている。
現在の位置づけ
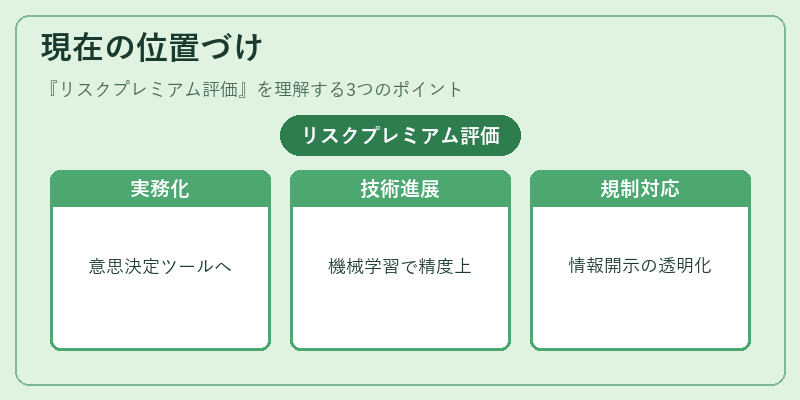
近年の金融市場では情報過剰や高速取引の普及に伴い、投資家心理の影響が一層顕著になっている。その結果、リスクプレミアム評価は単なる理論的概念を超え、実務レベルでの意思決定ツールとして確立されつつある。行動経済学に基づくモデル(例えば、プロスペクト理論を組み込んだ資産価格モデル)は、従来のCAPMよりも市場データとの適合性が高いと報告されている。さらに、機械学習技術を活用した心理状態推定やトレンド検出により、リスクプレミアム評価の精度向上が期待されている。
規制面では、投資顧問業務における「適合性テスト」や金融商品取引法の改正で、投資家に対するリスク情報開示の透明化が求められるようになった。これにより、リスクプレミアム評価は消費者保護と市場公正性を両立させる重要な指標として位置づけられている。今後も心理的要因を定量化し、動的に更新できる手法の開発が進むことで、リスクプレミアム評価は金融工学の中核技術としてさらに深化していくと予測される。
続きを読むには確認が必要です