リスク調整収益率とは、投資や保険商品が受けるリスクを考慮した上での実質的な利益水準を示す指標である。
目次
概要
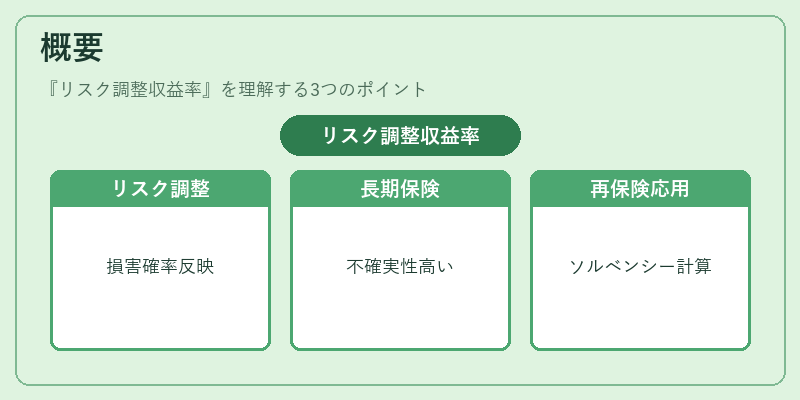
リスク調整収益率は、単なる金利やプレミアム収入だけでは測れない「損害発生確率」を加味して、保険料・投資の実効的な利益を評価するために開発された。特に終身保険や養老保険など長期契約で発生する不確実性が高い商品群では、リスク水準の違いを正確に比較できる点が重視される。大数の法則と組み合わせて平均損害率を算定し、再保険プールやソルベンシーマージン計算にも応用される。
役割と機能
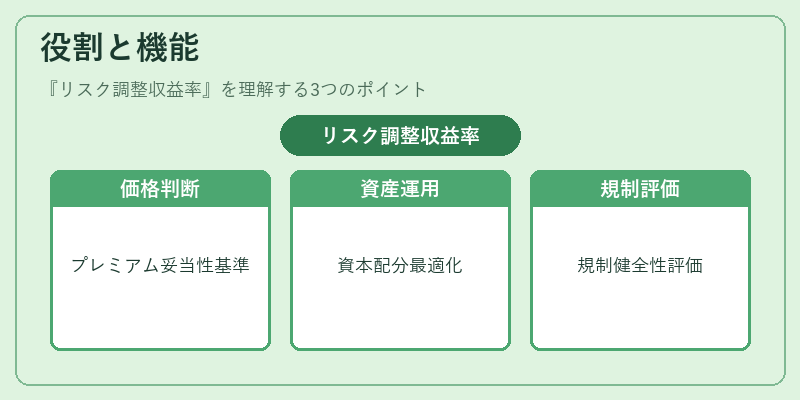
リスク調整収益率は、保険会社が商品設計時にプレミアム設定の妥当性を判断する基準となり、再保険契約交渉における価格決定要因となる。投資部門では、運用資産のリスクプロファイルと収益性を統合し、資本配分やポートフォリオ最適化に活用される。また、規制当局はソルベンシー・マージン算定時にこの指標を参照し、保険会社の健全性評価に組み込むケースが増えている。
特徴
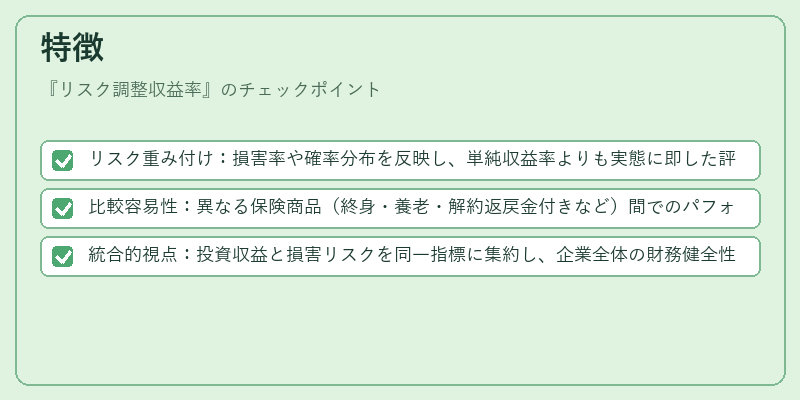
- リスク重み付け:損害率や確率分布を反映し、単純収益率よりも実態に即した評価が可能。
- 比較容易性:異なる保険商品(終身・養老・解約返戻金付きなど)間でのパフォーマンス比較がスムーズ。
- 統合的視点:投資収益と損害リスクを同一指標に集約し、企業全体の財務健全性を把握できる。
現在の位置づけ
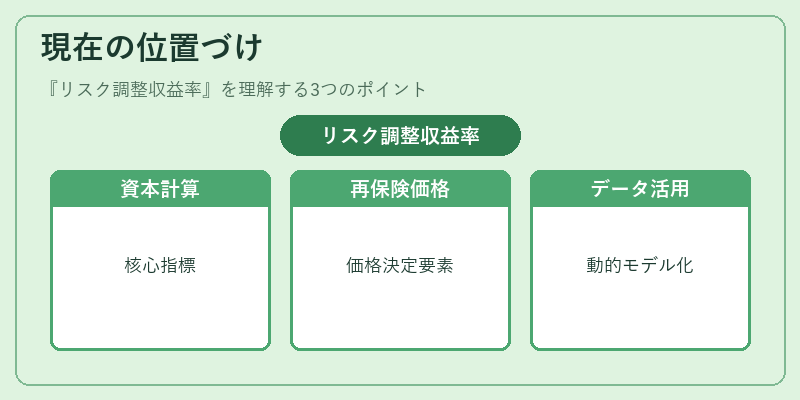
近年、ソルベンシー・IIや国内外の保険規制強化に伴い、リスク調整収益率は資本要求計算の核心指標となっている。再保険市場では、カバレッジ価格を決定する際にこの値が重要視され、さらにデータアナリティクスや機械学習と組み合わせて動的なプレミアム設定モデルへと進化している。結果として、保険会社は商品設計から資本管理まで、一貫したリスク調整フレームワークを構築しつつある。
×
続きを読むには確認が必要です