利率調整係数算定基準とは、保険契約の価格設定や負債計算において、予定利率と実際の投資収益との差異を補正するために用いられる係数を算出する手順・原則を示す標準である。
概要
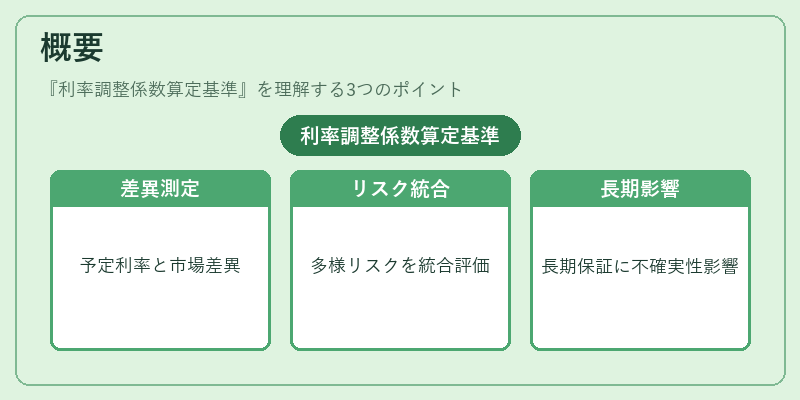
保険会社は契約者に対して将来の給付や返戻金を保証する義務がある。これらの負債を正確に計上するためには、投資収益率(予定利率)の見積もりと実際の市場収益率との差異を考慮しなければならない。
利率調整係数算定基準は、この差異を数値化し、保険料設定や準備金計上に反映させるための枠組みである。従来は単純な割引率で補正していたが、金融市場の変動性や再保険構造、ソルベンシーマージンの要求など、多様なリスク要因を統合的に評価する必要性から生まれた。特に終身保険・養老保険・収入保障保険といった長期保証商品では、投資期間が数十年に及ぶため、利率の不確実性は負債計算上重要な要素となる。
役割と機能
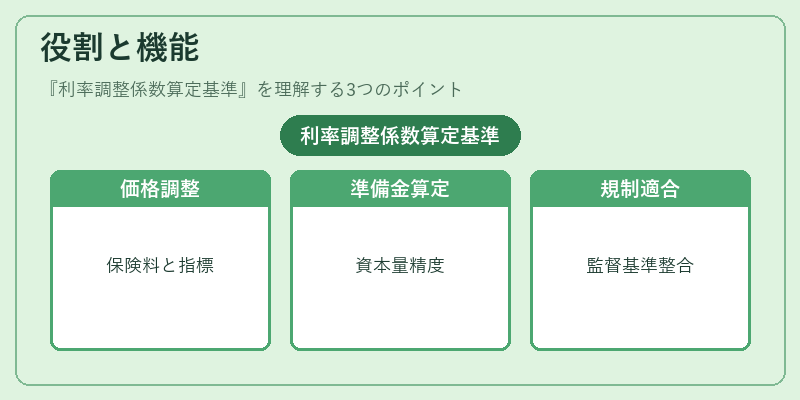
- 価格設定への反映 – 契約ごとの期待収益率を調整し、保険料にリスクプレミアムを組み込む。
- 準備金計算の精度向上 – 将来給付確定時点で必要な資本量を正確に推定するため、投資収益率のバリエーションを考慮。
- リスク管理指標との連携 – コンバインドレシオや再保険プールへの影響を測る際に、調整係数が基礎となる。
- 規制遵守 – ソルベンシーマージン計算や解約返戻金の評価において、監督当局が求めるリスクベースの指標と合致させる。
実務では、保険会社は契約種別・期間・再保険構造ごとに係数を設定し、定期的に見直す。これにより、投資環境の変化や規制改正に迅速に対応できる体制が整う。
特徴
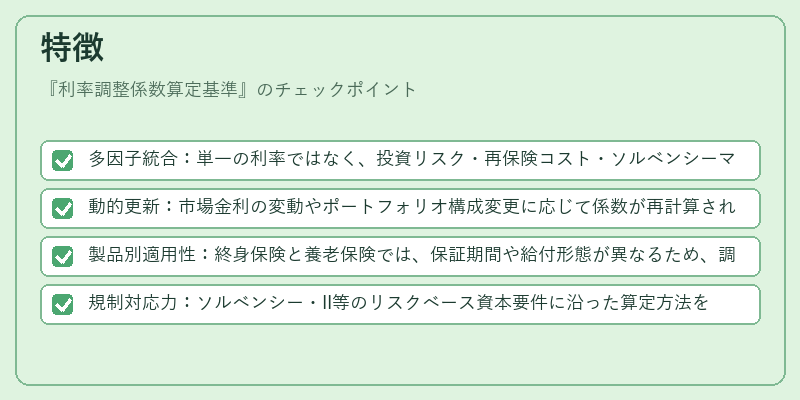
- 多因子統合:単一の利率ではなく、投資リスク・再保険コスト・ソルベンシーマージンを同時に考慮。
- 動的更新:市場金利の変動やポートフォリオ構成変更に応じて係数が再計算される。
- 製品別適用性:終身保険と養老保険では、保証期間や給付形態が異なるため、調整係数も異なる設定が必要。
- 規制対応力:ソルベンシー・II等のリスクベース資本要件に沿った算定方法を採用し、監督機関への報告義務を満たす。
これらの特徴は、単純な予定利率との差異補正ではなく、実際の投資収益と保険負債とのギャップを包括的に把握する点で他の類似指標と一線を画している。
現在の位置づけ
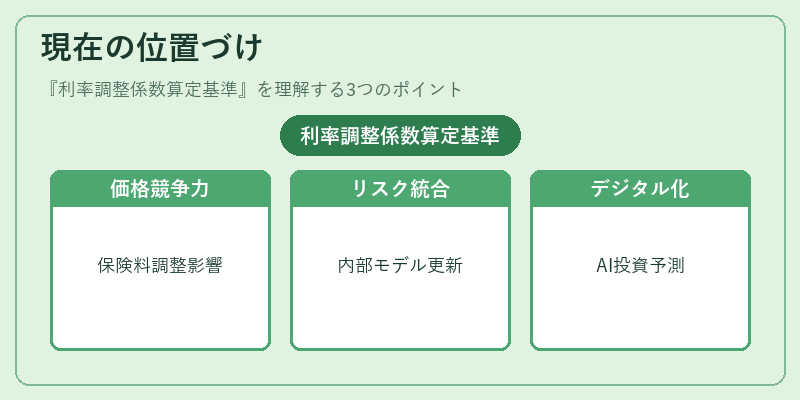
近年、金融市場のボラティリティが高まる中、利率調整係数算定基準は保険会社の価格競争力と資本効率性を左右する重要なツールとなっている。特に再保険プールやソルベンシーマージンとの連携は、企業のリスク管理体制全体を強化する鍵である。
規制面では、ソルベンシー・IIの導入以降、リスクベース資本計算が求められるため、調整係数の算定方法に対しても透明性と一貫性が重視される。多くの保険会社は内部モデルを用いて動的に係数を更新し、監督当局への報告を行っている。
また、デジタル化・AI技術の進展により、投資収益率予測や再保険コストのシミュレーションが高度化しており、それらの結果を反映した調整係数算定基準の構築が進んでいる。将来的には、金利スワップ・デリバティブ市場の発展とともに、より精緻な金利モデリング手法が標準化される可能性が高い。
続きを読むには確認が必要です