利率調整期間とは、保険契約において一定の期間内で予定利率が変更される可能性を示す指標である。
目次
概要
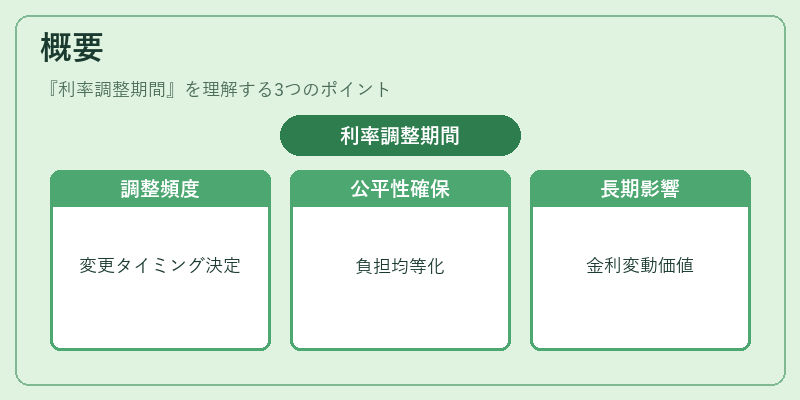
保険商品は資産運用やリスク管理の観点から、将来の金利環境を想定した「予定利率」を設定する。実際の市場金利は時変し得るため、契約期間中に予定利率を見直す必要が生じる場合がある。この調整のタイミングや頻度を規定するのが利率調整期間であり、保険会社と被保険者との間でリスク負担の公平性を確保するために設けられる。特に終身保険・養老保険など長期的な収益を想定した商品では、金利変動が契約価値に与える影響が大きく、調整期間の設定は重要である。
役割と機能
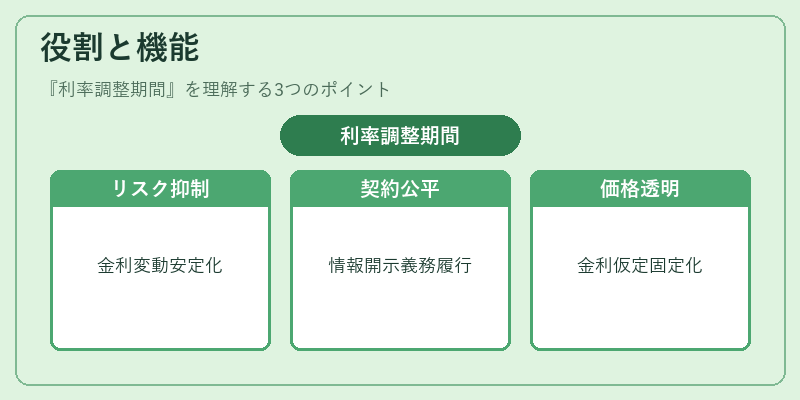
- リスク管理:市場金利の上昇や下降による資産運用収益の変動を抑制し、保険会社の負債評価を安定させる。
- 契約公平性の維持:被保険者が長期にわたって不利益を被らないよう、予定利率の見直しタイミングを事前に明示することで情報開示義務を果たす。
- 価格設定の透明化:利率調整期間を設けることで、保険料計算時に用いる金利仮定が固定され、価格競争力を維持できる。
- 再保険契約への影響:再保険プールでのリスク分散を行う際、調整期間の長短が損害率やコンバインドレシオに直結するため、再保険契約の設計にも寄与する。
特徴
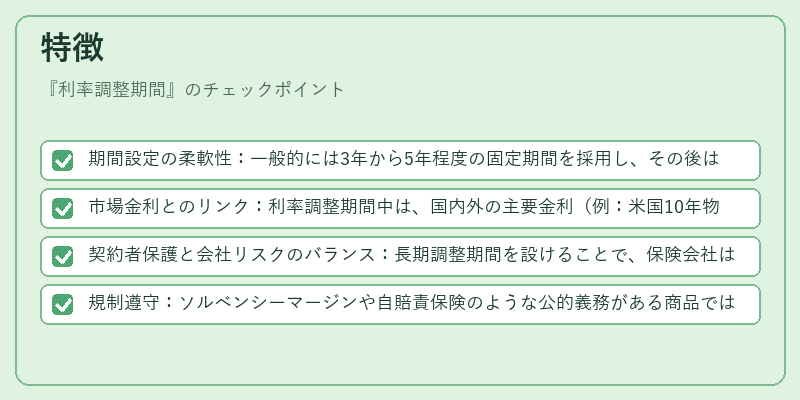
- 期間設定の柔軟性:一般的には3年から5年程度の固定期間を採用し、その後は金利指数に連動して自動調整されるケースが多い。
- 市場金利とのリンク:利率調整期間中は、国内外の主要金利(例:米国10年物国債利回り)やインフレ指標を参照し、予定利率を更新する。
- 契約者保護と会社リスクのバランス:長期調整期間を設けることで、保険会社は資金運用リスクを分散できる一方で、被保険者に対しても予測可能な収益性を提供する。
- 規制遵守:ソルベンシーマージンや自賠責保険のような公的義務がある商品では、利率調整期間の設定が法定基準に沿っている必要がある。
現在の位置づけ
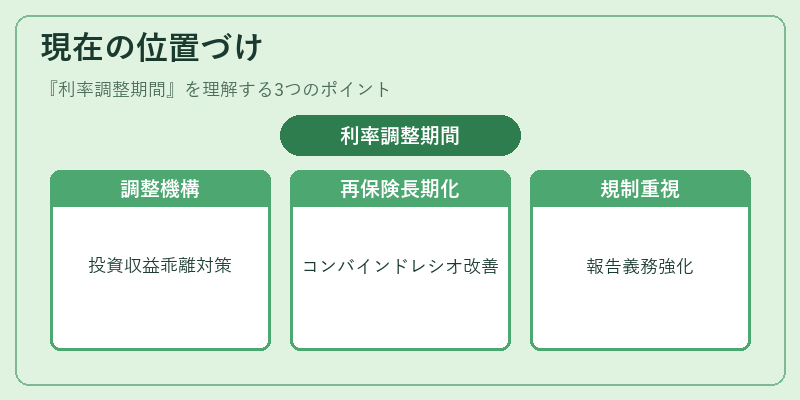
近年の低金利環境と長期インフレ懸念を背景に、保険会社はより精緻な利率調整機構を導入している。特に養老保険では、予定利率が実際の投資収益と乖離すると解約返戻金に影響が出るため、調整期間の短縮化や指数連動型の見直し手続きが推奨されている。また、再保険市場でもコンバインドレシオを改善する目的で、利率調整期間の長期化が検討されるケースが増えている。規制当局はソルベンシーマージンの計算においても、利率調整期間を重要なリスク指標として位置づけており、保険会社は透明性と適正性を確保するために定期的な報告義務が課せられている。
×
続きを読むには確認が必要です