利率調整損失とは、保険会社が将来の支払予定に対して実際に適用された利率と契約時に設定した予定利率との差によって生じる金額である。
目次
概要
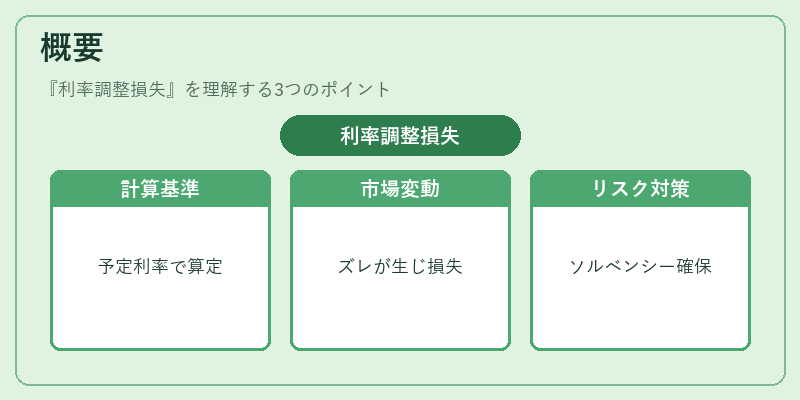
養老保険や終身保険では、解約返戻金等を算定する際に「予定利率」を前提として計算される。実際の市場利率が変動すると、将来支払うべき金額と予定利率による見積もりとのズレが生じ、これを補正するために計上される損失を利率調整損失と呼ぶ。保険会社はこの差異をリスク管理の一環として把握し、ソルベンシーマージンの確保や再保険プールへの転嫁を検討する。
役割と機能
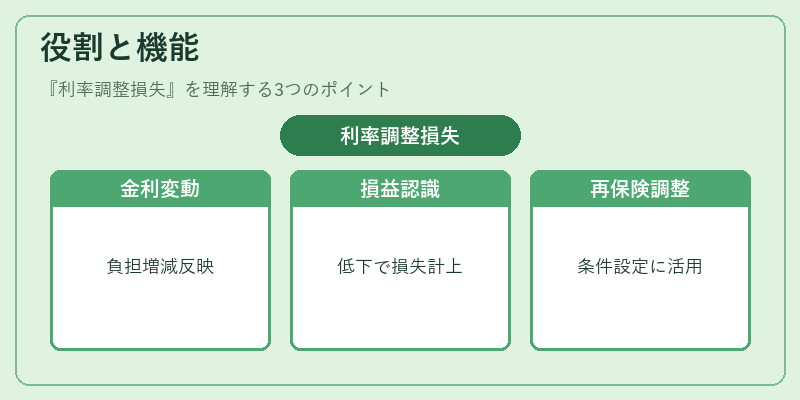
利率調整損失は、将来支払予定金額の実際の負担額を正確に反映させるための会計上の補正である。具体的には以下の場面で発生する。
- 市場金利が予定利率よりも低下した場合、保険会社は将来支払う金額が増えるため損失を認識する。
- 逆に金利上昇時は利益として計上される。
- 大数の法則やコンバインドレシオの変動と合わせて評価し、再保険契約の条件設定に活用される。
特徴
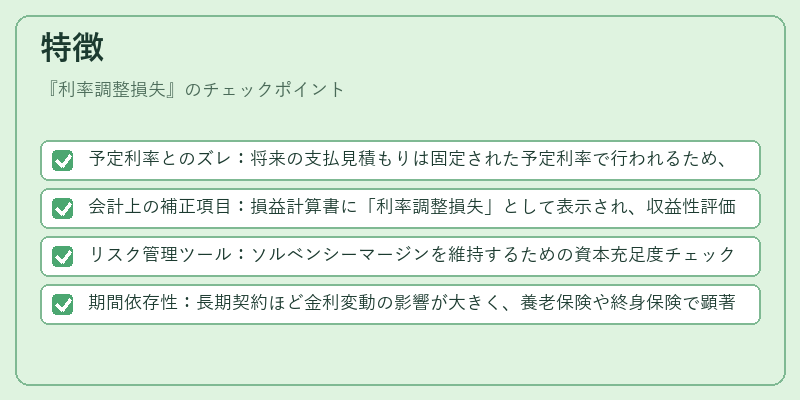
- 予定利率とのズレ:将来の支払見積もりは固定された予定利率で行われるため、市場金利の変化が直接影響を及ぼす。
- 会計上の補正項目:損益計算書に「利率調整損失」として表示され、収益性評価に重要な指標となる。
- リスク管理ツール:ソルベンシーマージンを維持するための資本充足度チェックや再保険プールへの転嫁判断材料になる。
- 期間依存性:長期契約ほど金利変動の影響が大きく、養老保険や終身保険で顕著に現れる。
現在の位置づけ
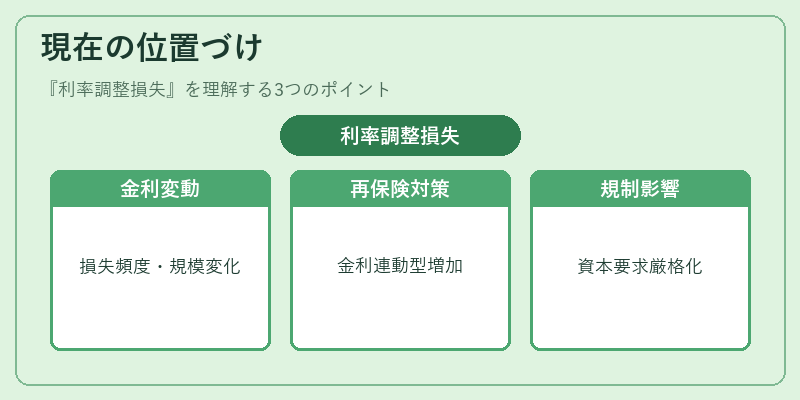
近年は低金利環境が続く中、予定利率を引き上げる動きが見られ、利率調整損失の発生頻度と規模が変化している。再保険市場では、この損失を回避するために「金利連動型再保険契約」が増加し、ソルベンシーマージン管理の一環として注目されている。また、国際的なソルベンシー規制(Solvency II等)では、金利リスクを含む資本要求度が厳格化されており、利率調整損失は保険会社の財務健全性評価に不可欠な項目となっている。
×
続きを読むには確認が必要です