利率固定期間とは、保険契約において一定の期間中に利率が変動しないよう設定された期間を指す。
この期間は、終身保険や養老保険などの長期商品でよく採用され、保険会社と被保険者双方に対して金利リスクの予測可能性を提供する。
概要
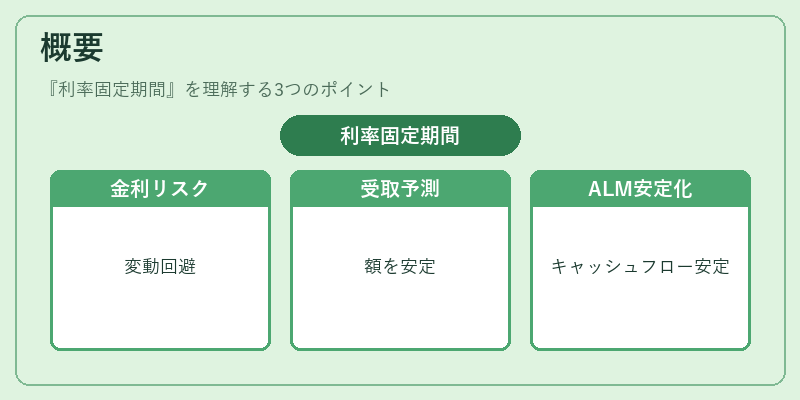
利率固定期間は、保険商品の設計段階で設定される。
主な背景としては、長期保険契約に伴う資産運用における金利変動リスクが大きい点と、顧客の将来受取額を一定に保つ必要性が挙げられる。
固定期間中は、保険会社が事前に設定した利率で投資収益を計算し、その利率は市場金利や為替レートの変動に左右されない。
こうすることで、被保険者は将来受け取る死亡給付や満期返戻金の額を予測でき、金融商品としての魅力が増す。
また、保険会社側では資産負債管理(Asset‑Liability Management, ALM)において、固定期間中のキャッシュフローを安定化させることでリスクヘッジが容易になる。
役割と機能
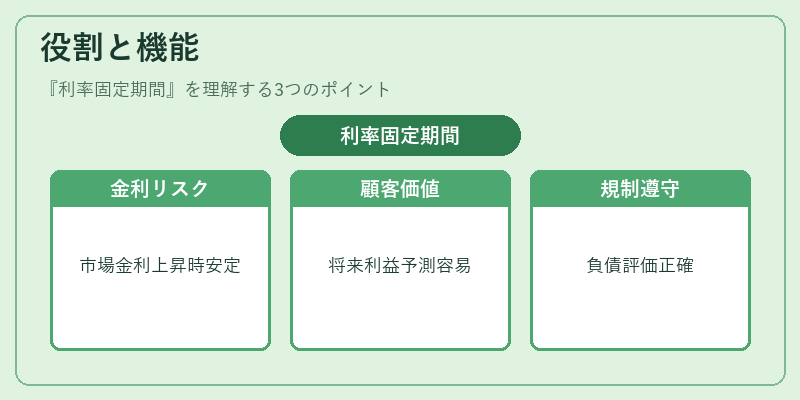
利率固定期間は、以下のような機能を果たす。
1. 金利リスクの軽減:固定期間中に市場金利が上昇しても保険会社の負債利率は変わらないため、資産側の収益と負債側の支払義務との乖離を抑制できる。
2. 顧客への価値提供:契約者が将来受け取る金銭的利益(死亡給付・満期返戻金)が予測しやすく、長期にわたる資産形成の計画を立てやすい。
3. 再保険戦略との連携:固定期間が設定されると、再保険契約でも同様の利率基準でプレミアムを算定できるため、リスク分散策として有効となる。
4. 規制遵守:ソルベンシーマージン計算や解約返戻金の確定において、固定期間があることで保険会社は当期負債を正確に評価でき、監督機関への報告義務も履行しやすい。
特徴
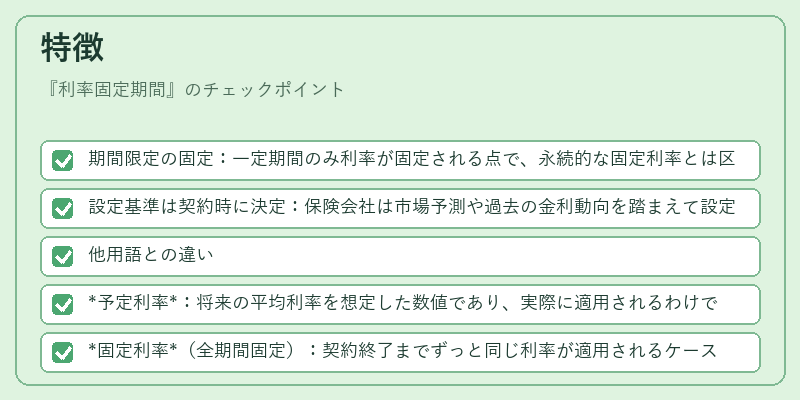
- 期間限定の固定:一定期間のみ利率が固定される点で、永続的な固定利率とは区別される。
- 設定基準は契約時に決定:保険会社は市場予測や過去の金利動向を踏まえて設定し、契約後変更不可とすることが一般的。
- 他用語との違い
- 予定利率:将来の平均利率を想定した数値であり、実際に適用されるわけではない。
- 固定利率(全期間固定):契約終了までずっと同じ利率が適用されるケース。
- 変動利率:市場金利に連動して定期的に見直される。
現在の位置づけ
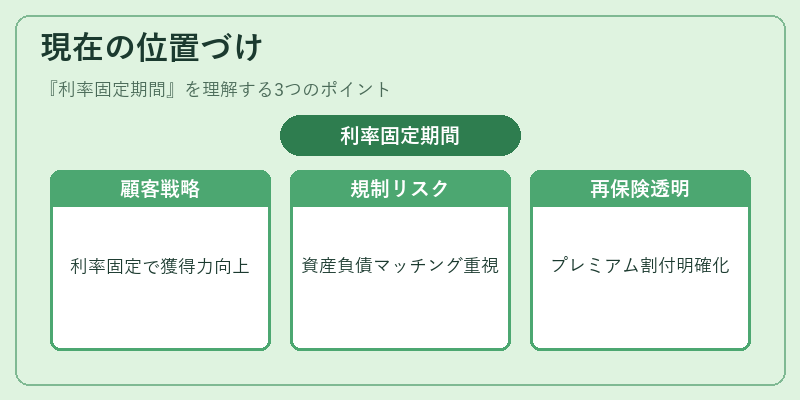
低金利環境が続く中、保険会社は顧客獲得競争力を高めるために利率固定期間を活用するケースが増えている。
特に養老保険や収入保障保険では、一定期間の固定利率によって満期時点での受取金額を保証し、顧客の安心感を提供している。
規制面では、ソルベンシー・II 等の枠組みで資産負債マッチングが重視されるため、固定期間設定はリスク計測における重要な要素となっている。
再保険市場でも、利率固定期間を共有することで、再保険プール内のプレミアム割付や損害率算定の透明性が向上している。
続きを読むには確認が必要です