先物取引とは、将来の一定日付において、あらかじめ定められた価格で通貨を売買することを約束する金融派生商品である。
概要
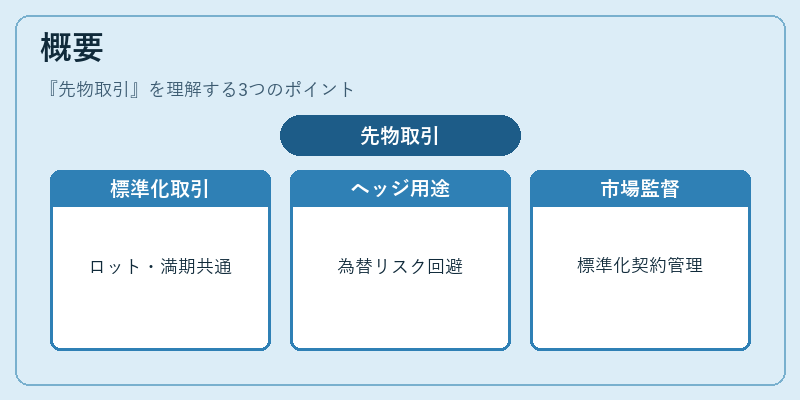
先物取引は、為替市場における標準化された派生契約として発展した。各国の証券取引所や商品取引所が設置し、通貨ペアごとに定められたロットサイズ・満期日・決済方法を共有することで、流動性と透明性を確保している。
この制度は、スポット市場での即時決済に対抗し、将来の為替レートリスクをヘッジしたい企業や投資家、また価格変動から利益を得ようとするトレーダーに利用される。
先物取引は、オーバー・ザ・カウンター(OTC)で行われるフォワード契約とは異なり、証券化された取引形態として市場の監督下に置かれる点が特徴的である。
役割と機能
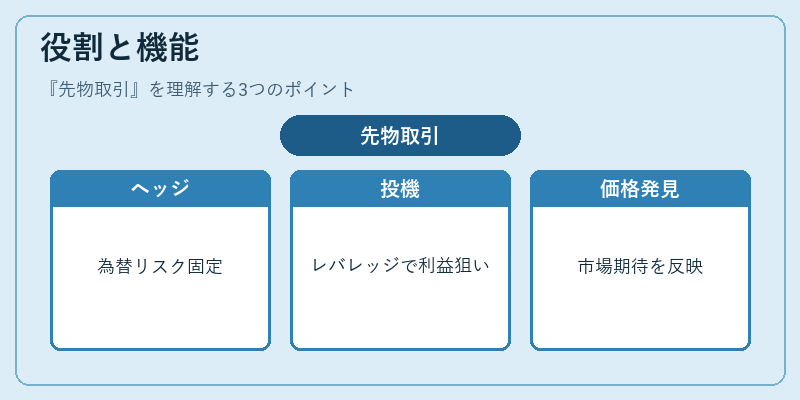
先物取引は主に以下の機能を果たす。
- ヘッジ手段:輸出入企業や多国籍企業は、将来受け取る外貨収益や支払う外貨負債に対して、為替レート変動リスクを先物で固定できる。これにより財務計画の安定化が図られる。
- 投機・ポジション取得:市場参加者は、予想される為替レートの上昇や下落を利用して利益を狙う。レバレッジ効果により小額の保証金で大きな取引量をコントロールできる点が魅力となっている。
- 価格発見:多数の市場参加者が同一条件で取引するため、先物価格は将来為替レートの市場期待を反映し、スポットやフォワード市場への指標として機能する。
- 流動性提供:取引所上場により、証拠金システムと日次決済が整備されることで、急激な為替変動時でも資金の移動がスムーズになる。
特徴
| 特色 | 説明 |
|---|---|
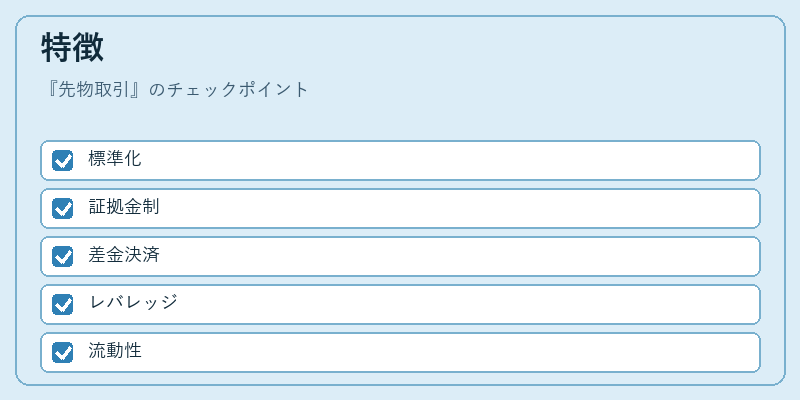
| 標準化 | 通貨ペアごとにロットサイズ(例:1万通貨単位)や満期日(月次・季節性)が固定され、取引の一貫性が確保される。 |
| 証拠金制 | 事前に保証金を預け入れ、日々の損益で追加証拠金が要求されるため、信用リスクを低減できる。 |
| 決済方式 | 多くの場合は現物受渡しではなく、差金決済(キャッシュ・セット)により実際の通貨移動を回避する。 |
| レバレッジ | 取引規模に対して少額の保証金でポジションを持てるため、投資効率が高い一方で損失も拡大しやすい。 |
| 流動性 | 上場市場ならではの透明な価格形成と大量の取引参加者により、スプレッドが狭くなる傾向がある。 |
これらの特徴は、フォワード契約の非標準化・信用リスクの高さや、スポット取引の即時決済性とは明確に区別される。
現在の位置づけ
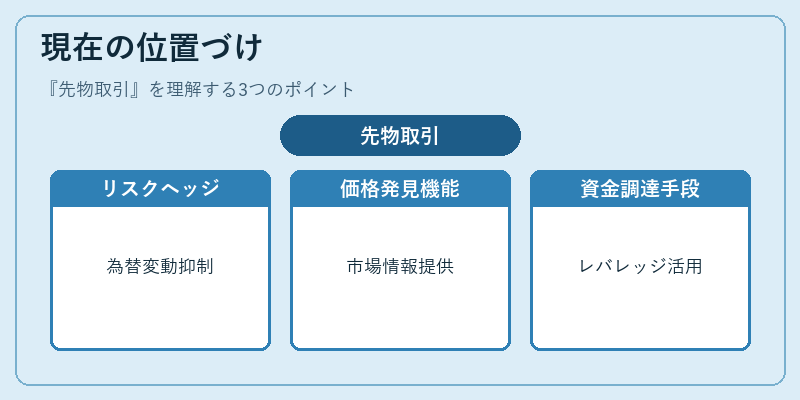
近年、国際的な金融規制強化(例:市場監督機関によるレポート義務)とともに、先物取引は企業財務管理や投資戦略に欠かせないツールとして位置付けられている。特に、新興国通貨のボラティリティが高い環境下では、ヘッジ目的での先物利用が増加しており、為替レートの予測精度向上や投資家保護を図るための価格発見機能が注目されている。
また、カバー取引やキャリートレードにおいても、金利差と為替変動リスクを同時に管理する手段として先物は重要な役割を果たしている。市場参加者は、スワップポイントや実効為替レートの変化を踏まえつつ、先物ポジションを組み合わせることでリスク・リターンバランスを最適化する傾向が見られる。
総じて、先物取引は為替市場におけるリスク管理と投資機会の両面で不可欠な金融商品であり、その標準化された構造と証拠金システムによって、国内外の企業・投資家が安定的に為替リスクをコントロールできる環境を提供している。
続きを読むには確認が必要です