ストレステストとは、為替市場における極端な価格変動や経済ショックを想定し、ポートフォリオや取引戦略の耐性を評価する手法である。
概要
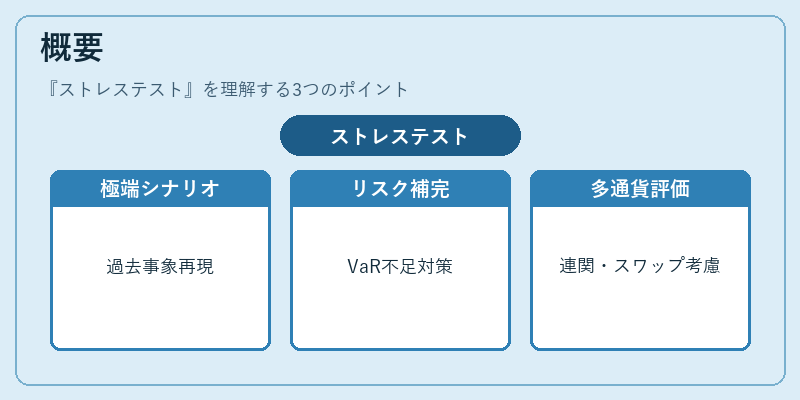
金融機関が保有する外貨建資産・負債の価値変動を測るために、過去の極端事象(例えば、主要国の金利急上昇や新興国通貨の暴落)を再現したシナリオを設計し、実行するプロセスがストレステストである。
この手法は、従来の統計的リスク指標(VaR等)が平均的な市場状態に基づくため、極端環境下では不十分とされる点を補完する目的で発展した。特にFX取引は為替レートの変動性が高いため、単一通貨ペアだけでなく、複数通貨間の連関や金利差(スワップポイント)も考慮した総合的な評価が求められる。
役割と機能
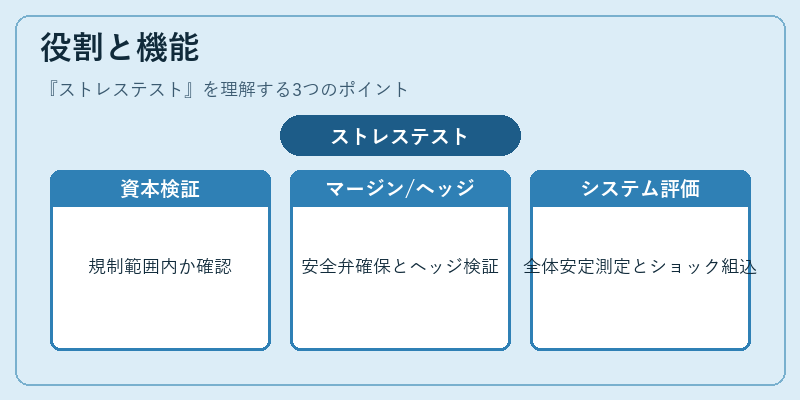
ストレステストはリスク管理フレームワークにおいて以下のような役割を果たす。
1. 資本適正性の検証:極端シナリオ下での損失額が規制上許容される範囲内かを確認し、必要な追加資本を算定する。
2. マージン要件の設定:FX取引における保証金(マージン)やコールレートを決定する際、想定外のレート変動に対して十分な安全弁を設ける。
3. ヘッジ戦略の最適化:為替スワップ・キャリートレード等で使用されるヘッジポジションが、極端環境下でも機能するかを検証し、ヘッジ比率や対象通貨ペアを調整する。
4. システミックリスク評価:中央銀行や規制当局は金融システム全体の安定性を測るために、主要国・新興国通貨を含むマクロ経済ショックを組み込んだストレステストを実施する。
特徴
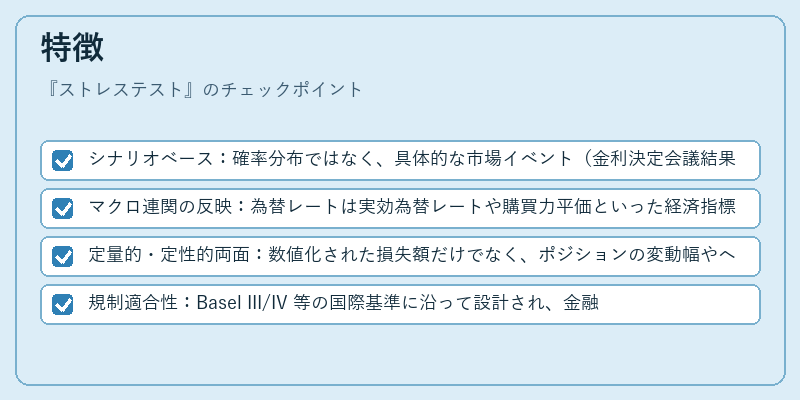
- シナリオベース:確率分布ではなく、具体的な市場イベント(金利決定会議結果、政治危機)を前提に設計される。
- マクロ連関の反映:為替レートは実効為替レートや購買力平価といった経済指標と密接に結びつくため、シナリオには金利差・インフレーション率・GDP成長率も組み込まれる。
- 定量的・定性的両面:数値化された損失額だけでなく、ポジションの変動幅やヘッジ効果の減少といった質的評価が行われる。
- 規制適合性:Basel III/IV 等の国際基準に沿って設計され、金融機関は報告義務を履行する必要がある。
現在の位置づけ
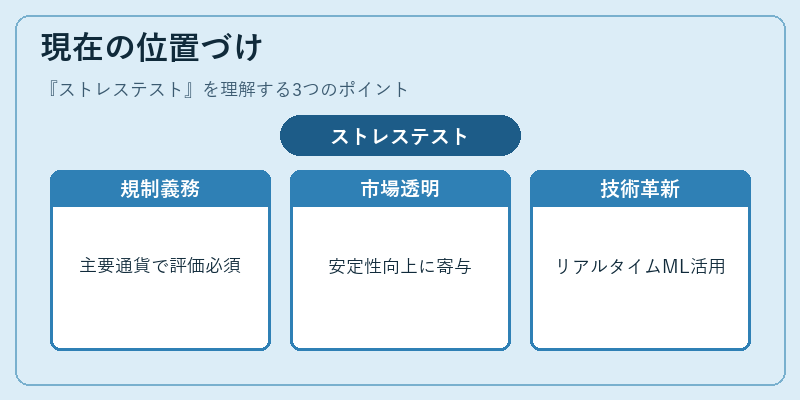
近年の市場変動(パンデミック後の金利政策転換や地政学的リスク)により、ストレステストはFX取引における不可欠なツールとなっている。規制当局は定期的に金融機関に対し、主要通貨・新興国通貨を含むマクロシナリオでの評価を義務付けており、これが市場全体の透明性と安定性向上に寄与している。
また、デジタル資産や自動取引アルゴリズムが普及する中で、リアルタイムストレステストや機械学習を活用したシナリオ生成手法が研究されており、将来的にはより精緻かつ即時性の高い評価が可能になると期待される。
続きを読むには確認が必要です