スワップインデックスリスク評価とは、複数の金利スワップや通貨スワップを組み合わせた合成金融商品(スワップインデックス)の市場リスク・信用リスクを定量的に測定し、ヘッジ戦略や資産運用上の意思決定に活用する手法である。
概要
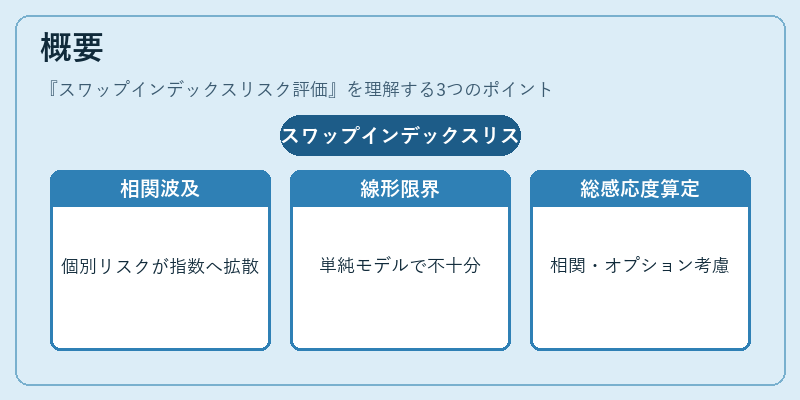
スワップインデックスは、代表的な金利スワップ(例:USD LIBOR‑10Y)や通貨スワップを一定の重み付けで合成し、ベンチマークやヘッジ対象として利用される。市場参加者が指数全体に対してポジションを取る際には、その構成要素の相関性や個別リスクが指数全体へどのように波及するかを把握する必要がある。従来、単一スワップのリスク評価は金利変動(デルタ・ギャマ)や信用スプレッド拡大(ベガ)で十分だったが、インデックスレベルでは複数の要素が重なり合うため、単純な線形モデルだけでは不十分となる。したがって、スワップインデックスリスク評価は、構成資産の相関行動や指数特有のオプショナル機能を考慮しつつ、全体としての感応度・分散を算定するために発展した。
役割と機能
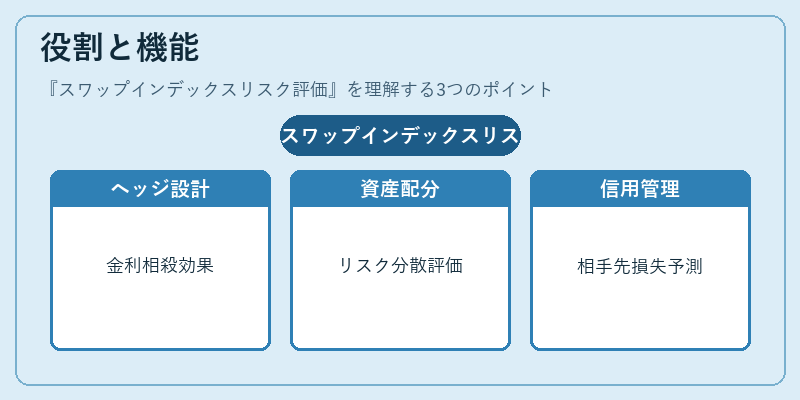
- ヘッジ設計 – スワップインデックスへのロング/ショートポジションは、金利や通貨のマルチバリュー変動に対して相殺効果を期待できる。リスク評価により、必要なヘッジ比率(例えばベータ値)や期間を定量化する。
- 資産運用決断 – ポートフォリオ内でのインデックス取引は、他のアセットクラスとの相関や分散効果を評価し、最適資産配分に反映させる。VaR・CVaR計算に組み込むことで、総合的なリスク限度を設定できる。
- 信用管理 – 複数のスワップ相手先が存在するインデックスは、個別信用リスクと集中リスクが重なる。リスク評価で各相手先のデフォルト確率や回収率を加味し、総信用損失予測を行う。
- 規制対応 – Basel III・EMIR等の枠組みでは、デリバティブ取引に対する資本要件が導入されている。インデックスレベルでのリスク測定は、これらの資本計算(例えばマルチファクターモデル)に不可欠となる。
特徴
-
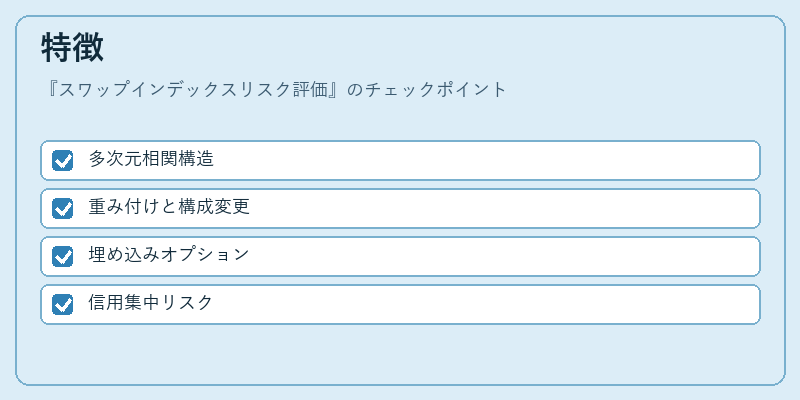
多次元相関構造
スワップインデックスは複数の金利・通貨スワップを組み合わせているため、個別資産間の金利変動や為替レートの共時性が指数全体に影響する。単一スワップと比べて相関行動が非線形である点が大きな特徴。 -
重み付けと構成変更
インデックスは定期的にリバランスされることが多く、重みの変化がリスクプロファイルを変える。評価手法では、将来の再配分シナリオも想定する必要がある。 -
埋め込みオプション
一部インデックスは、スワップの利率や為替レートに応じて自動的に調整されるオプショナル機能(例:ストラドル・バリア)を持つことがある。これにより、ベガやギャマが指数レベルで増幅する。 -
信用集中リスク
同一相手先が複数の構成スワップで占める比率が高い場合、単一デフォルトによる影響が大きくなる。評価では、相対的な信用重みを算定し、分散化の度合いを測る。
現在の位置づけ
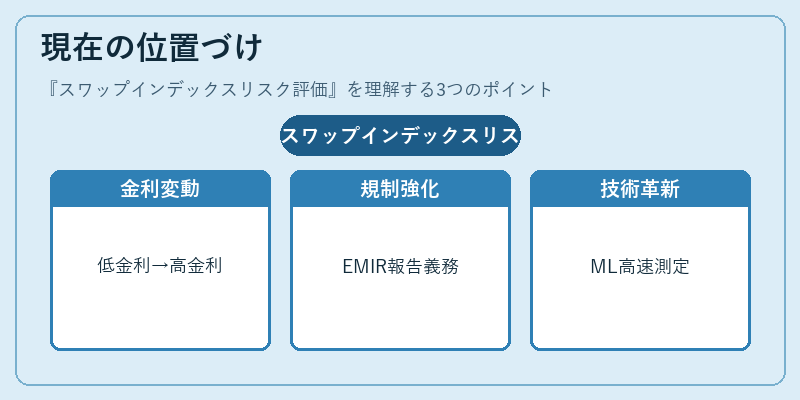
近年、スワップインデックスはヘッジ・投資戦略の主要ツールとして広がっている。特に、金利環境が低金利から変動局面へ移行する中で、指数ベースのポジションは市場全体のリスク管理に不可欠となった。また、ESGやグリーンファイナンスの文脈では、サステナビリティ指標と連動したスワップインデックスが登場し、新たな投資対象として注目されている。規制面では、EMIRの取引報告義務や金利スワップに対するマージン要件強化が進み、リスク評価はコンプライアンスの中心的役割を担うようになっている。さらに、機械学習や高頻度シミュレーション技術の導入により、従来のモンテカルロ法に代わる高速・精密なリスク測定が実現しつつある。これらの動向を踏まえ、スワップインデックスリスク評価は金融機関のリスク管理フレームワークにおいて不可欠な要素となっている。
続きを読むには確認が必要です