ボラティリティスプレッドリスクリバーサルオプションカレンダースプレッドとは、異なる満期のレバレッジド・オプションを組み合わせてボラティリティスプレッドとリスクリバーサルを同時に取引する戦略である。
目次
概要
市場のボラティリティ構造が時間軸と価格軸で非対称になることを利用して設計された。短期オプションのインプライド・スキュー(リスクリバーサル)と長期オプションのボラティリティ差(スプレッド)を同時に取引することで、価格変動の方向性だけでなく、時間価値の減衰率もヘッジできる。従来のカレンダースプレッドやリスクリバーサルはそれぞれ単独で使用されがちだが、本戦略は両者を統合し、より複雑な市場シナリオに対応するために開発された。
役割と機能
- 方向性ヘッジ:短期のリスクリバーサル(買い・売り)で市場の即時的なスキューを取る。
- 時間価値調整:長期オプションのボラティリティスプレッドにより、満期差による時間価値の変化を制御する。
- リスク分散:同一基礎資産上で複数の満期を組み合わせることで、単独ポジションに比べて価格変動への感応度が低減される。
- スケーラビリティ:レバレッジド・オプションを使用するため、資本効率が高く、大規模なヘッジや投機戦略に適用できる。
特徴
- ボラティリティ構造の同時操作:短期スキューと長期スプレッドを一括で取引。
- レバレッジド・オプション利用:高いレバレッジにより、ポジションサイズを小さく抑えつつ大きな市場変動を捕捉できる。
- 複雑な価格決定モデル:ブラック–ショールズや局所ボラティリティモデルで評価されるが、実際の取引ではシミュレーションベースのリスク管理が必要。
- 高頻度取引向き:アルゴリズムトレーディングに組み込みやすく、リアルタイムでの価格調整が可能。
現在の位置づけ
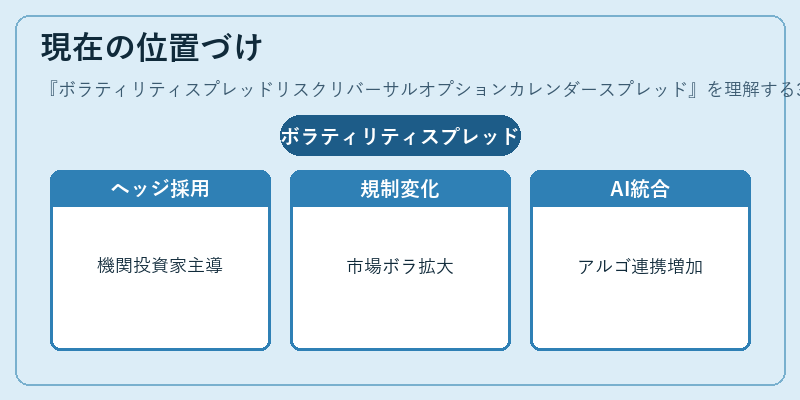
本戦略は主にヘッジファンド・資産運用会社、投機的ディスクロージャーなど大型機関投資家によって採用されている。規制環境の変化や市場ボラティリティの急激な拡大を背景に、リスク管理手法としての需要が高まっており、近年はAIベースのポートフォリオ最適化アルゴリズムと組み合わせて使用されるケースも増加している。市場のボラティリティサイクルを正確に予測し、短期スキューと長期構造の両面で利益機会を捉えることができるため、今後も重要なデリバティブ戦略として位置づけられる。
×
続きを読むには確認が必要です