Misestimation of riskとは、投資家や経営者が実際のリスクと自らの認識するリスクを一致させることなく、過大評価または過小評価してしまう行動パターンである。
この概念は、行動経済学におけるプロスペクト理論や損失回避・アンカリングといったバイアスの研究から導かれ、金融市場における意思決定を説明する重要な枠組みとなっている。
概要
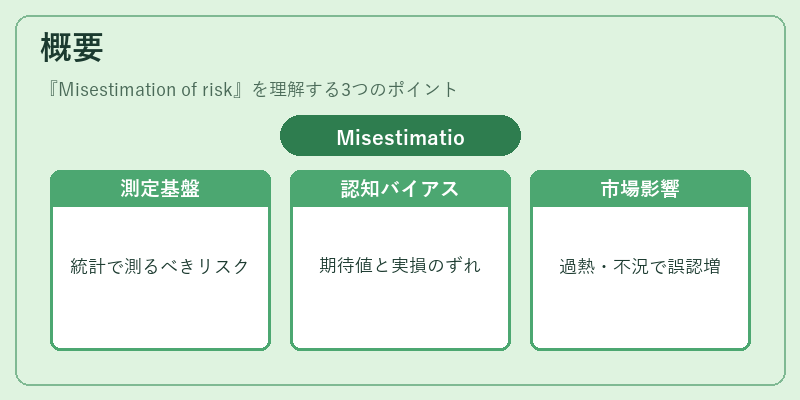
リスクは本質的に不確実性であり、統計学や確率論で測定されるべき対象である。しかし、投資家は過去の経験、情報の選択的受容、感情の影響を受けて、実際の損失分布と自らの期待値がずれることが多い。こうした誤認識は、行動経済学で示されたヒューリスティック(簡易ルール)やバイアスに起因し、特に市場の過熱期や不況時に顕著になる。
役割と機能
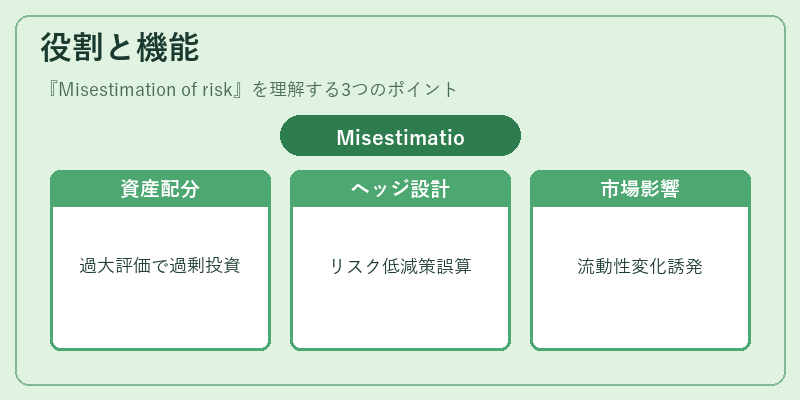
Misestimation of risk は、資産配分決定、ヘッジ戦略設計、レギュレーション遵守(例えばバリュー・アット・リスクの算出)など、多岐にわたる金融プロセスで影響を及ぼす。投資家が過大評価すると過剰なポジションを取る一方、過小評価は必要以上の保守的行動へとつながり、市場全体の流動性や価格形成に変化をもたらす。金融機関はこの誤認識を測定し、リスク管理モデルに組み込むことで、ポートフォリオの安定性を高めている。
特徴
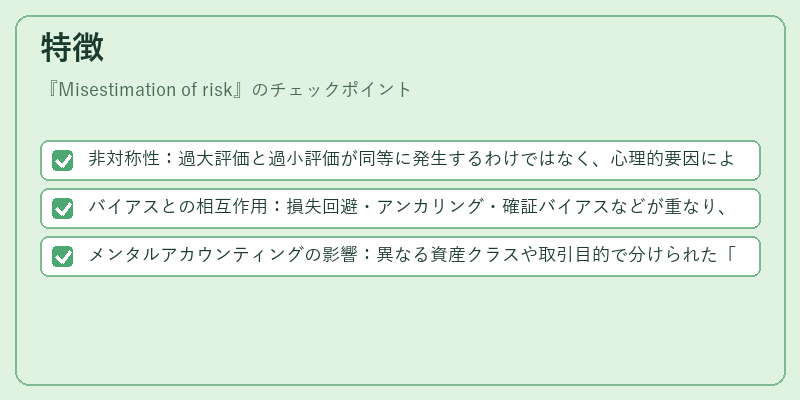
- 非対称性:過大評価と過小評価が同等に発生するわけではなく、心理的要因により偏りやすい。
- バイアスとの相互作用:損失回避・アンカリング・確証バイアスなどが重なり、リスク認識を歪める。
- メンタルアカウンティングの影響:異なる資産クラスや取引目的で分けられた「心の財布」によって、同一リスクでも評価が変わる。
現在の位置づけ
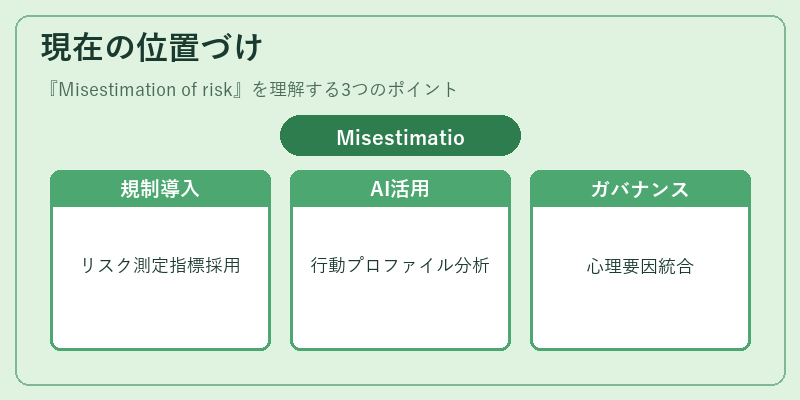
近年、金融規制当局は投資家保護を目的に誤認識リスクの測定指標を導入しつつある。また、機械学習による行動プロファイル分析やナッジ設計が進展し、投資判断の改善策として実務化されている。さらに、企業の内部統制においても、リスク評価プロセスに対する心理的要因を考慮したガバナンスフレームワークが採用されつつあるため、Misestimation of risk は今後の金融リテラシー向上と市場安定化に不可欠な概念であり続ける。
続きを読むには確認が必要です
関連記事