バスケットオプションの価格付け手法統計とは、複数資産で構成されるバスケットオプションの価値を算出する際に用いられる統計的・確率論的手法全般を指す。
目次
概要
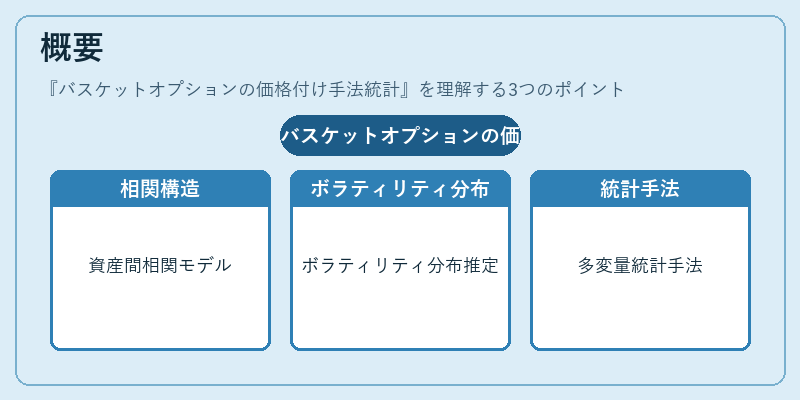
バスケットオプションは、基礎となる複数資産(株式、指数、金利など)の加重平均や特定の組み合わせに対して権利が付与されるデリバティブである。価格付け手法統計は、これら複数資産間の相関構造やボラティリティ分布をモデル化し、オプション価値を推定するために開発された。従来のブラック=ショールズ式では単一資産しか扱えないため、バスケット構成の多様性を捉える統計的アプローチが不可欠となった。
役割と機能
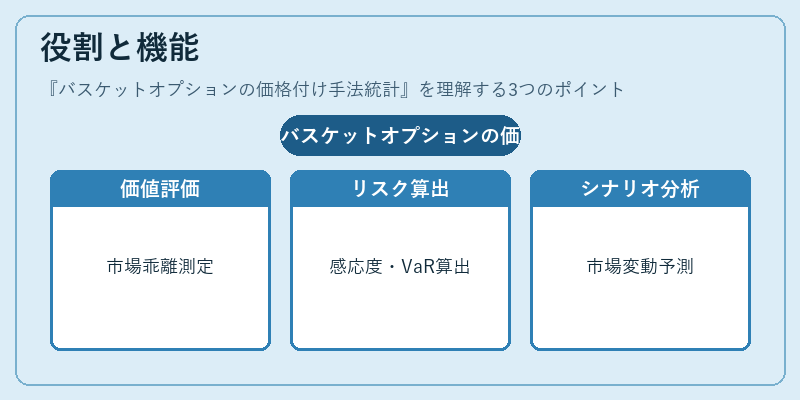
価格付け手法統計は、投資家やリスク管理者に対し、以下のような情報提供を行う。
1. 価値評価:市場価格との乖離を測定し、ヘッジ戦略の設計に寄与する。
2. リスク指標算出:ポートフォリオ全体の感応度(デルタ・ガンマ・ベガなど)やVaRを算出できる。
3. シナリオ分析:市場変動シナリオに対する価格反応を予測し、ストレステストを実施可能にする。
特徴
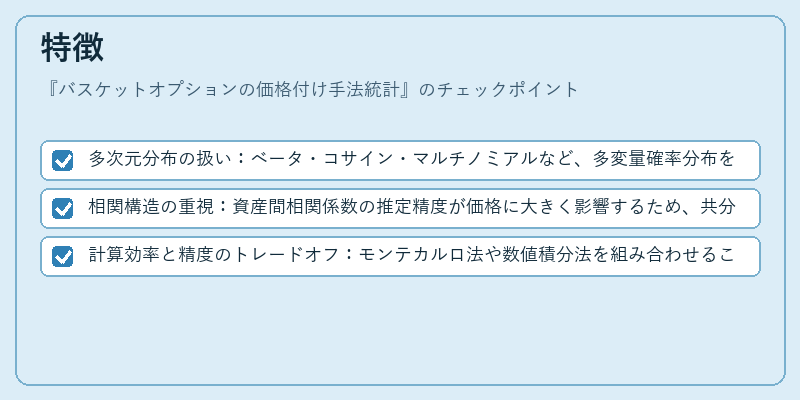
- 多次元分布の扱い:ベータ・コサイン・マルチノミアルなど、多変量確率分布を前提としたモデルが採用される。
- 相関構造の重視:資産間相関係数の推定精度が価格に大きく影響するため、共分散行列の安定化手法(リスクパラメータ・ロバスト推定)が重要。
- 計算効率と精度のトレードオフ:モンテカルロ法や数値積分法を組み合わせることで、高次元問題に対しても実務レベルの速度で解を得られる。
現在の位置づけ
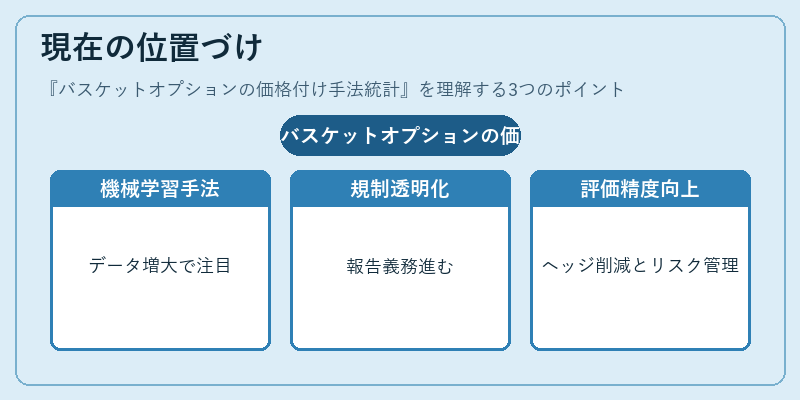
近年、データ量の増大と計算リソースの拡充により、機械学習ベースの非パラメトリック手法(カーネル密度推定や深層生成モデル)が注目されている。規制面では、金融庁等がデリバティブ取引に対する透明性を求める中で、価格付け手法統計の検証・報告義務化が進む傾向にある。また、市場参加者はヘッジコスト削減とリスク管理強化を両立させるため、複数資産オプションの評価精度向上を継続的に求めている。
×
続きを読むには確認が必要です