ストライク価格調整方法論とは、デリバティブ取引において行使価格(ストライク)を市場環境やモデルのパラメータに応じて動的に決定・修正する体系的手法である。
目次
概要
ストライク価格調整方法論は、オプションやスワップなどのデリバティブ商品が実際の取引市場と理論モデルとのギャップを埋めるために生まれた。従来のブラック=ショールズモデルでは、一定のボラティリティと金利を仮定するため、実際の価格曲線(ボラティリティスキュー)とは乖離が大きくなることが問題視されていた。その結果、取引戦略やヘッジポジションに誤差が生じる。
この背景から、モデルパラメータを市場データで再校正し、ストライク価格自体を調整する手法が発展した。主な目的は、インザマネー・アウトオブザマネーの区別やガンマ・ベガリスクを適切に反映させることである。
役割と機能
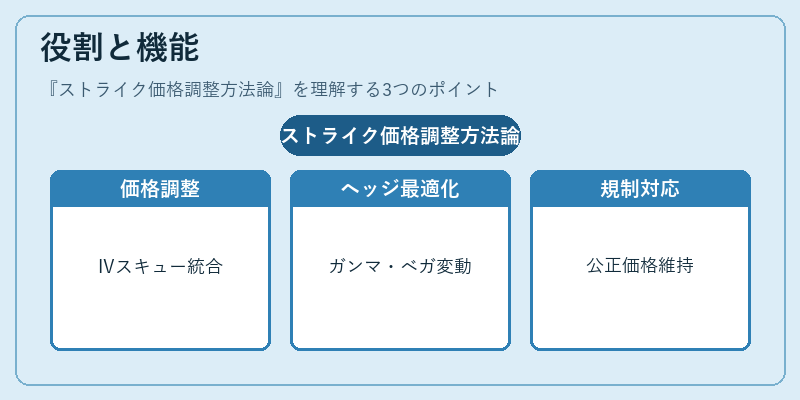
- 価格精度向上:市場で観測されるインプライドボラティリティ(IV)スキューを取り込み、理論価格と実際の取引価格との乖離を最小化する。
- ヘッジ最適化:ストライク調整によりガンマ・ベガの感応度が変わるため、ダイナミックヘッジやバリアオプションのリスク管理が精緻化される。
- ポートフォリオ構築:複数資産を組み合わせたバスケットオプションやストラドルに対し、各コンポーネントのストライクを最適化してリターン・リスクプロファイルを調整する。
- 規制対応:金融庁等が求める公正価格設定基準やVaR計算において、市場データとの整合性を保つための手段として機能する。
特徴
| 要素 | 説明 |
|---|---|
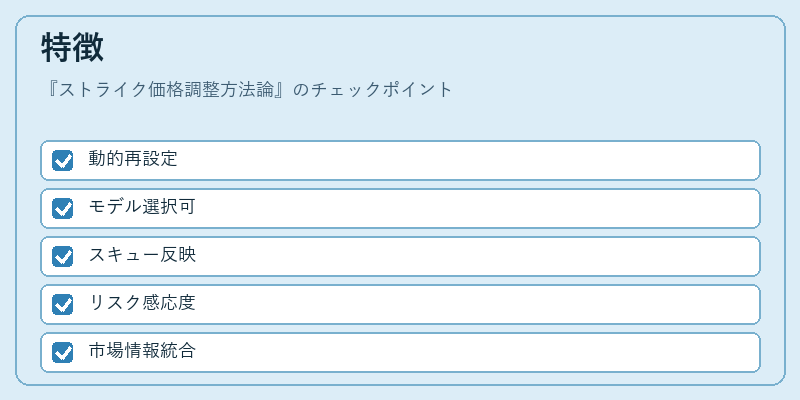
| 動的調整 | 市場変動に応じてストライクがリアルタイムで再設定される。 |
| モデル依存性 | ブラック=ショールズ、ローカルボラティリティ、ヒストリカル・モンテカルロ等の基盤モデルを選択可能。 |
| スキュー統合 | インプライドボラティリティ曲線を直接入力し、実際の市場感応度を反映。 |
| リスク指標連動 | ガンマ・ベガ・シグマといった二次感応度を考慮したストライク設定が可能。 |
このように、単なる「行使価格」ではなく、市場情報とモデルパラメータの相互作用を組み込む点で独自性を有する。
現在の位置づけ
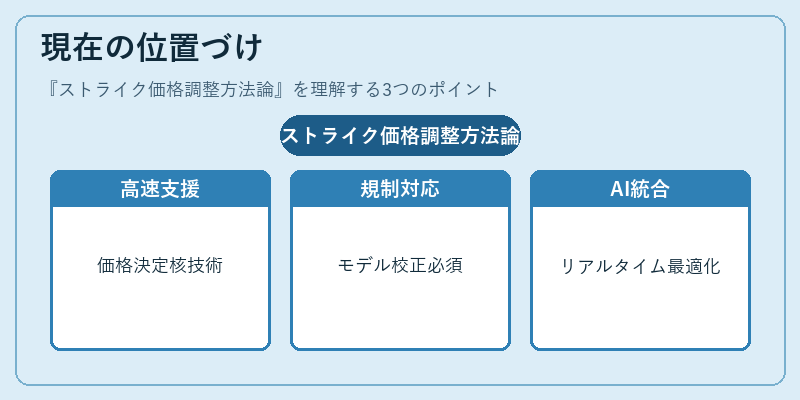
近年の金融市場は高頻度取引やアルゴリズムトレーディングが主流となり、価格決定プロセスが高速化している。ストライク価格調整方法論は、その高速かつ正確な価格設定を支えるコア技術として位置付けられている。特に、デリバティブ取引の規制強化(バーゼルIII・IV)やリスク管理基準(市場リスク・クレジットリスク)の中で、モデル校正とストライク調整は不可欠な要素となっている。
また、クラウドベースのリスクプラットフォームやAI駆動型価格モデリングが普及するにつれ、ストライク調整手法も自動化・機械学習との統合が進んでいる。これにより、リアルタイム市場情報を即座に取り込み、最適な行使価格を算出できる環境が整いつつある。
×
続きを読むには確認が必要です