ロックバックオプションとは、満期時に基礎資産の価格が事前に設定した行使価格を下回った場合でも最低限の保護(ロックバック)を提供するエクゾチックなデリバティブである。
目次
概要
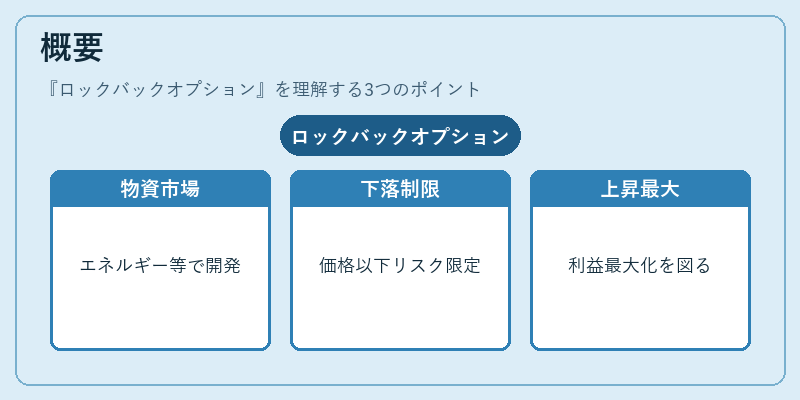
ロックバックオプションは、主にエネルギー・金属などの実物資産市場で開発された。従来のコール・プットでは下落時に損失が拡大するリスクを抱える一方、ロックバック機能により売り手側は一定価格以下への下落リスクを限定できるようになった。
この構造は、将来の取引価格を「ロック」しつつ、上昇時には利益を最大化するという両立を図る点で、伝統的なオプションと差別化される。
役割と機能
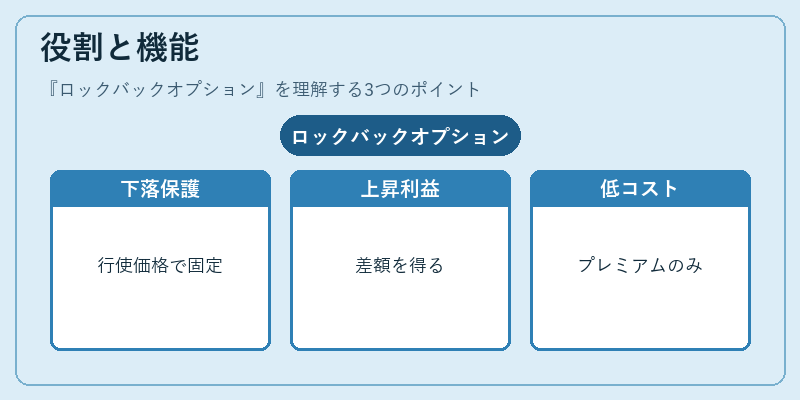
- 下落リスク限定:満期時の基礎資産価格が行使価格未満の場合、ペイアウトは行使価格に固定される。
- 上昇分受益:行使価格を上回った場合、差額(S_T-K)をそのまま受け取れる。
- ヘッジ手段としての活用:生産者や輸入業者は、市場価格が下落しても最低価格を保証しつつ、相場が上昇すれば追加利益を得られる。
- 取引コスト削減:従来のスワップやフューチャーズに比べて、オプションプレミアムのみで同等の保護を実現できる。
特徴
| 要素 | 説明 |
|---|---|
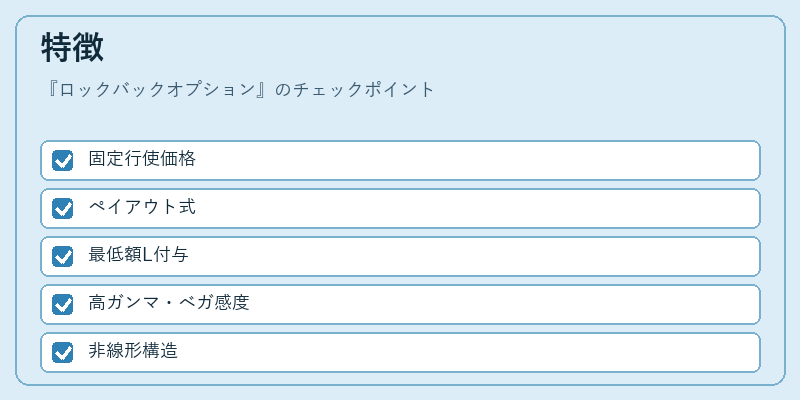
| 行使価格(K) | 事前固定。ロックバックの基準となる価格。 |
| ペイアウト式 | max(S_T-K, 0)+L ※Lはロックバック分、S_T<K の場合に支払われる最低額。 |
| ボラティリティ感度 | ガンマ・ベガが高くなるため、ボラティリティ変動に敏感。 |
| 構造的複雑性 | 通常のコールと比べてペイアウト関数が非線形であり、価格決定には数値解析(モンテカルロ法等)が必要。 |
現在の位置づけ
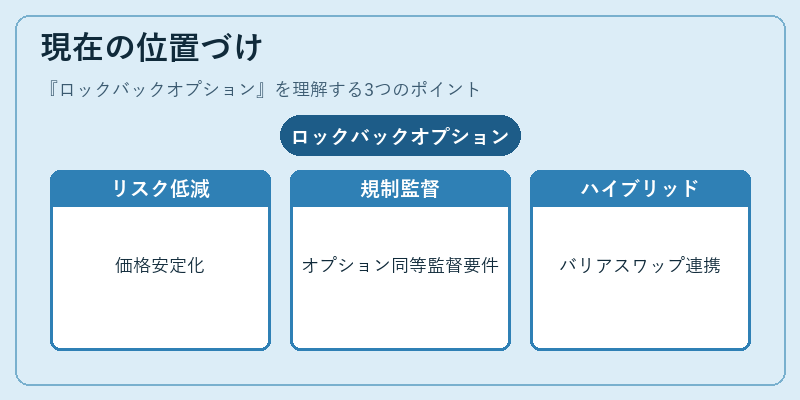
近年のエネルギー市場では、価格変動リスクを低減しつつ利益機会を確保するためにロックバックオプションが注目されている。特に、再生可能エネルギー発電事業者や石油・ガス輸入企業は、将来の販売価格を安定化させる手段として採用を拡大している。
規制面では、オプション取引と同等に監督対象となり、適切なリスク管理が求められる。また、金融工学の進展により、ロックバック構造を組み込んだバリア・スワップやバリア・オプションとのハイブリッド商品も開発されている。
×
続きを読むには確認が必要です