ボラティリティサーフェスボラティリティスプレッドとは、オプションのインプライド・ボラティリティを構成する表面上で、異なる行使価格や満期に対応するボラティリティ間の差異を示す指標である。
概要
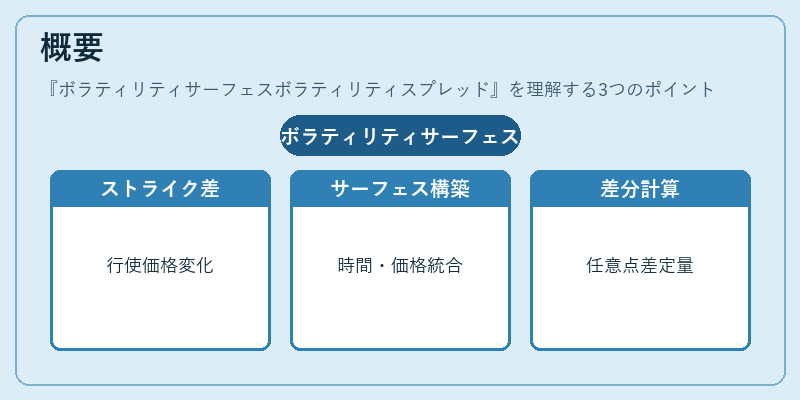
オプション市場では、同一資産でも行使価格(ストライク)や満期が変わるごとにインプライド・ボラティリティが異なる「スプレッド」が観測される。これを統合的に捉えるために、時間軸と価格軸の両方で構築されたボラティリティサーフェス上において、任意の二点間のボラティリティ差を計算し「ボラティリティサーフェスボラティリティスプレッド」と呼ぶ。
この概念は、従来の単一ストライク・単一満期でのボラティリティ比較を拡張し、オプション市場全体の価格構造を定量化する手段として発展した。
役割と機能
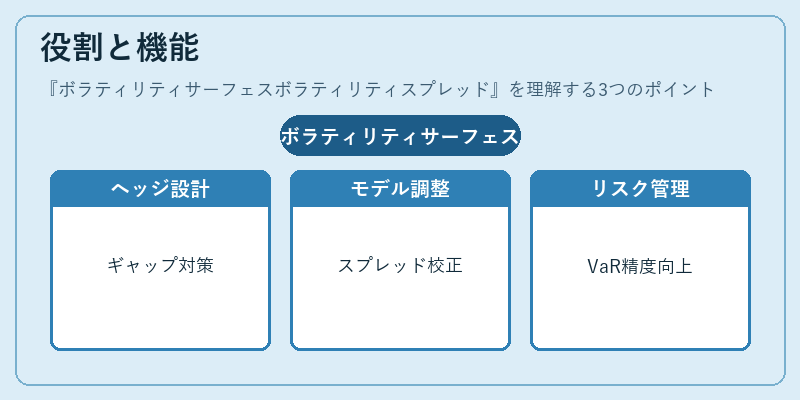
- ヘッジ設計:ギャップやスキューに対するヘッジ戦略(例:ストラドル・バリアオプション)を最適化する際、サーフェス全体のボラティリティ差が重要な指標となる。
- モデル校正:ブラック–ショールズやハイパー幾何ブラウン運動など、局所ボラティリティモデルや確率過程モデルを市場に合わせて調整する際、スプレッドの分布が校正対象になる。
- リスク管理:ベガ・ギャマ・デルタといったオプション感応度(リスク指標)を計算する上で、サーフェス全体にわたるボラティリティ差は重要な入力要素となり、VaRやストレステストの精度向上に寄与する。
- 商品設計:バスケットオプション・クロスカレンシー・CDSなど複合金融商品の価格決定において、各構成要素間のボラティリティ差を把握し、適切なプレミアム設定やヘッジ比率を算出する。
特徴
- 多次元性:時間軸(満期)と価格軸(ストライク)の二つの変数に依存し、三次元空間でボラティリティ差が定義される。
- スキュー・スマイル反映:市場特有のスキュー(下方偏り)やスマイル(上方偏り)をそのまま測定でき、オプション価格の非対称性を可視化する。
- 感応度指標と連携:ベガ・ギャマとの相関が高く、ボラティリティスプレッドの変動はこれらのリスク指標に直接影響を与える。
- 市場流動性依存:深い流動性を有する資産(例:米国株式指数)であればサーフェスが安定し、スプレッドも信頼性が高まる一方、流動性の低い市場ではノイズが増大する。
現在の位置づけ
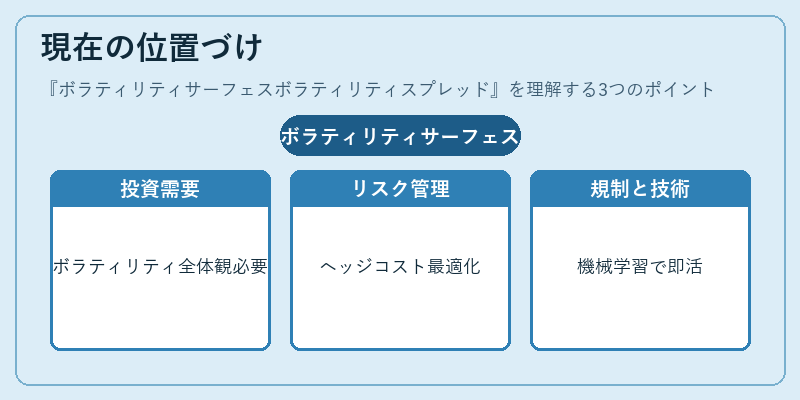
近年の金融環境では、ボラティリティ自体が重要な資産クラスとして扱われている(例:VIX連動商品)。この背景から、単一ストライク・満期でのボラティリティ比較だけでは不十分となり、サーフェス全体を俯瞰する手法が求められている。
金融機関は、内部リスク管理システム(VaRモジュール)や取引戦略設計ツールにおいて、ボラティリティサーフェスボラティリティスプレッドを組み込むことで、ヘッジコストの最適化と市場変動への耐性強化を図っている。
規制面では、Basel III等の資本要件においても、オプション・デリバティブ取引に対するリスク加重係数がボラティリティ指標に依存しているため、サーフェススプレッドは間接的に規制遵守にも影響を与える。
将来的には、機械学習によるサーフェスの自動生成やリアルタイム更新技術が進展することで、スプレッド情報の即時活用が可能となり、さらに高度なリスクヘッジ・商品設計へと発展していく見込みである。
続きを読むには確認が必要です