MVA(マージン・バリューアド)は、デリバティブ取引における担保の調達コストを反映した価値調整項目である。
目次
概要
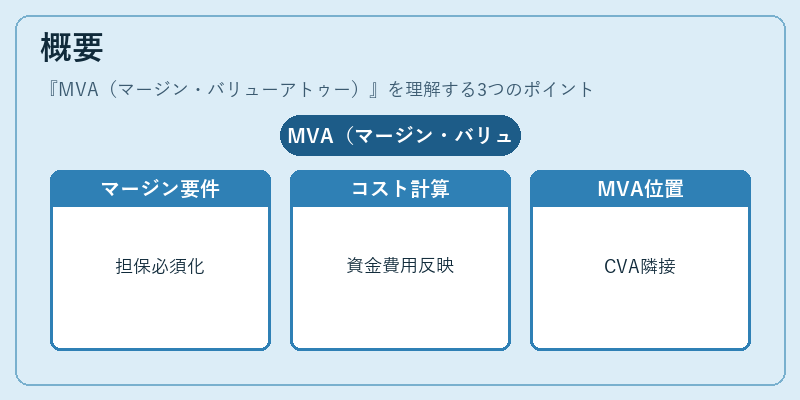
金融市場が高度に規制化され、特に資本充実率を重視する Basel III 以降、デリバティブ取引では相手方信用リスクの補償として担保(マージン)が必須となった。このため、単なる公正価値計算だけでなく、担保調達に伴う資金コストを価格に組み込む必要が生じた。MVA はその目的で設立された概念であり、従来の CVA(信用価値調整)や DVA(デビット・バリューアド)、FVA(ファイナンス・バリューアド)の隣に位置付けられる。
役割と機能
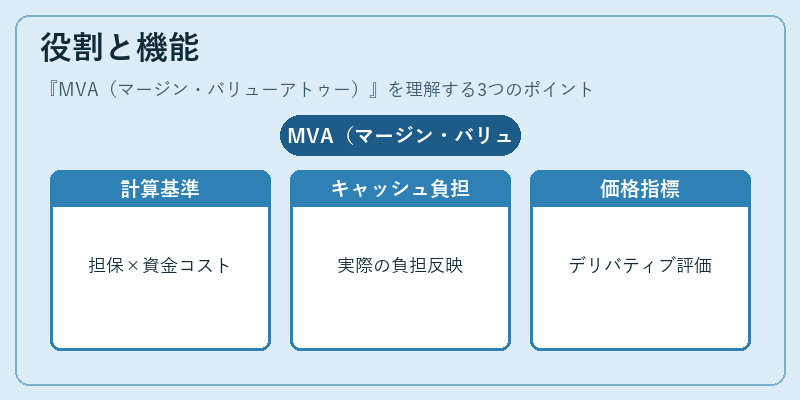
MVA は、取引が実行される際に必要となる担保の金額を資金調達コストで割り戻したものを時間価値として加味する。具体的には、マージン・リスク・フレームワーク(MRF)や「初期マージン」「維持マージン」の計算に基づき、担保の金額と資金コスト率(ローカル・ファイナンスレート)を掛け合わせて日次で評価する。結果として得られる MVA は、取引相手方への信用リスクではなく、実際に発生するキャッシュフロー上の負担を反映し、デリバティブ価格やポジション管理において重要な指標となる。
特徴
- 資金コスト依存性:MVA は担保調達コスト(借入利率)に直結するため、市場金利環境の変動に敏感である。
- マージン規制との連携:初期マージンや維持マージンの算定ルールが変更されると、MVA の計算基準も同時に見直す必要がある。
- 正負の可能性:担保を提供する側は資金コストを負担し、受領者はその機会費用を得るため、取引方向によって MVA がプラスまたはマイナスになるケースが存在する。
- 他調整項目との区別:CVA は信用リスク、DVA は自社の信用変動、FVA は資金化コストを主に扱うが、MVA は担保そのもののコストに特化している点で差異が顕著である。
現在の位置づけ
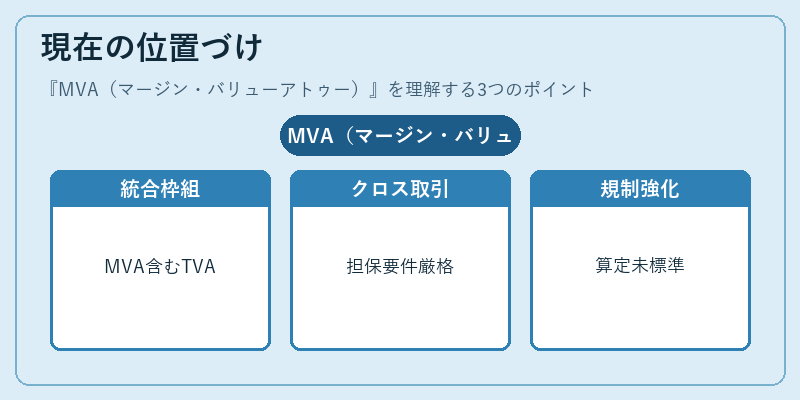
近年、デリバティブ市場は「総価値調整」(TVA)という枠組みで CVA, DVA, FVA, MVA を統合的に扱う流れが強まっている。MVA は特にクロスボーダー取引や通貨スワップ、金利スワップなど担保要件が厳格化された商品で重要視されており、価格エンジンへの組み込みが進む一方で、その算定方法の標準化は未だ議論中である。規制当局も MVA を含めたリスク管理指標を監査対象に加える動きが見られ、金融機関はシステムやデータ統合に投資を継続している。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事