コールオプションのオプションヘッジ手法とは、投資家が保有するコールオプションに対して価格変動リスクを低減させるために用いる金融工学的手段である。
目次
概要
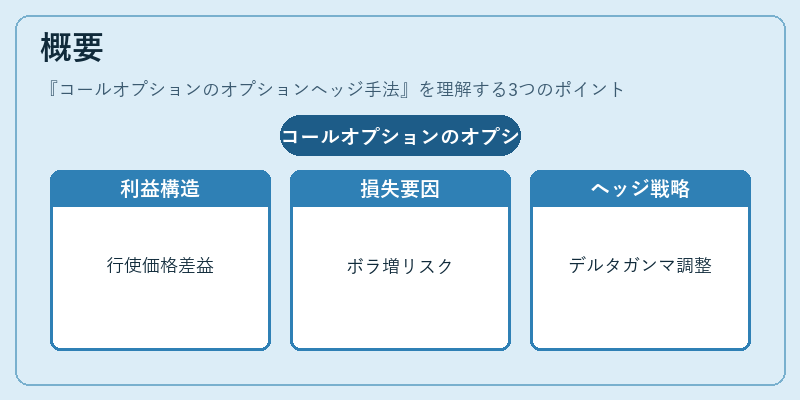
コールオプションは標的資産の価格上昇に賭けるデリバティブであり、行使価格と満期時点での市場価値との差額が利益となる。一方、保有者は株価変動やボラティリティの増加によって損失を被る可能性もある。オプションヘッジ手法は、この不確実性を管理し、投資戦略全体のリスクプロファイルを安定させるために開発された。
ヘッジの概念は、金融市場が高頻度・高ボラティリティであることから生じた。特に、オプション価格がデルタ(株価変動に対する感応度)やガンマ(デルタ変化率)の影響を受ける点を踏まえ、ポートフォリオ全体のリスク管理に統合されている。
役割と機能
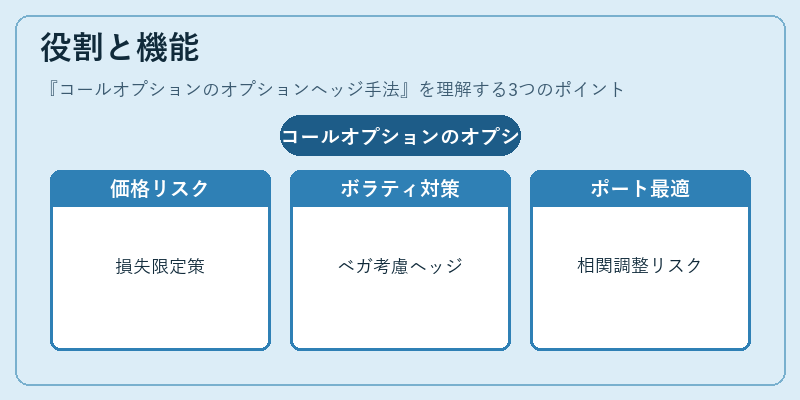
- 価格変動リスクの緩和 – コールオプション保有者は、株価下落時に損失を限定するために、一定量の基礎資産を売却(ショート)したり、別のコールオプションでヘッジしたりする。
- ボラティリティ管理 – ボラティリティが上昇するとオプション価格は増加するため、ベガ(ボラティリティ感応度)を考慮したヘッジ構成で市場変動に対する耐性を高める。
- デリバティブ取引の最適化 – ヘッジ手法は、ポートフォリオ内の他のデリバティブ(プット、スワップ等)との相関を調整し、全体のリスク・リターンプロファイルを最適化する。
- 規制遵守 – 金融機関は資本要件や内部統制に応じてヘッジ比率を設定し、監督当局の指針に準拠したリスク管理体制を構築する。
特徴
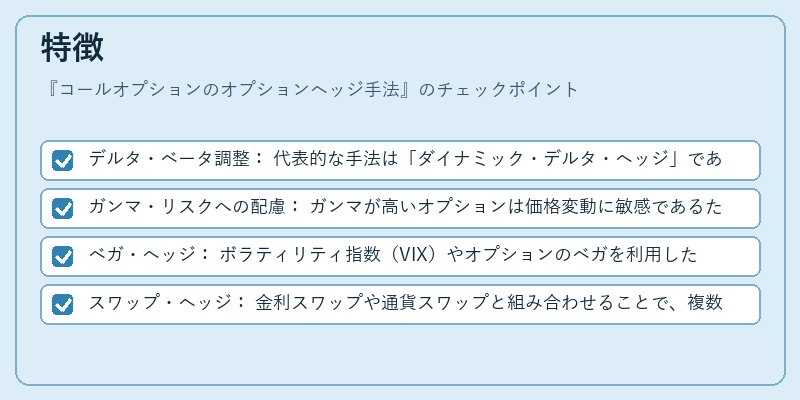
- デルタ・ベータ調整: 代表的な手法は「ダイナミック・デルタ・ヘッジ」であり、株価変動に対してポジションのデルタが一定になるように基礎資産を調整する。
- ガンマ・リスクへの配慮: ガンマが高いオプションは価格変動に敏感であるため、ヘッジ比率を定期的に更新し、過剰なロールオーバーコストを抑える。
- ベガ・ヘッジ: ボラティリティ指数(VIX)やオプションのベガを利用したヘッジは、ボラティリティ上昇時にポートフォリオ価値が急落するリスクを低減する。
- スワップ・ヘッジ: 金利スワップや通貨スワップと組み合わせることで、複数市場の相関を考慮した多角的なリスク管理が可能になる。
現在の位置づけ
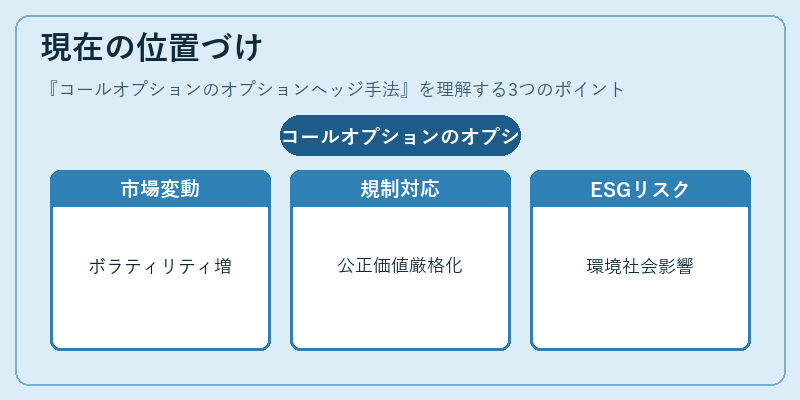
近年の金融市場は高頻度取引・アルゴリズムトレーディングの拡大に伴いボラティリティが増幅し、ヘッジ手法の重要性が高まっている。特に、機関投資家やヘッジファンドは内部統制と規制対応を両立させるため、シミュレーションベース(モンテカルロ法)やストレステストを組み込んだヘッジ戦略を採用している。
また、ESG投資の台頭により、環境・社会的リスクが金融パフォーマンスに影響するケースも増加し、オプションヘッジは単なる価格変動対策から、総合的なリスク管理手段へと位置づけられている。
規制面では、国際的な基準(バーゼルIII・IFRS 9)により、デリバティブの公正価値計算やヘッジ会計が厳格化されており、ヘッジ比率の合理性を証明する必要がある。これに対応して、多くの金融機関は自動化されたリスク管理プラットフォームを導入し、リアルタイムでヘッジポジションを最適化している。
×
続きを読むには確認が必要です