ストライク価格調整係数重みとは、複数資産を対象とするデリバティブにおいて、各基礎資産の行使価格に対して適用される重み付け係数であり、ポートフォリオ全体の価値やリスク評価に反映させるために使用される定量的指標である。
概要
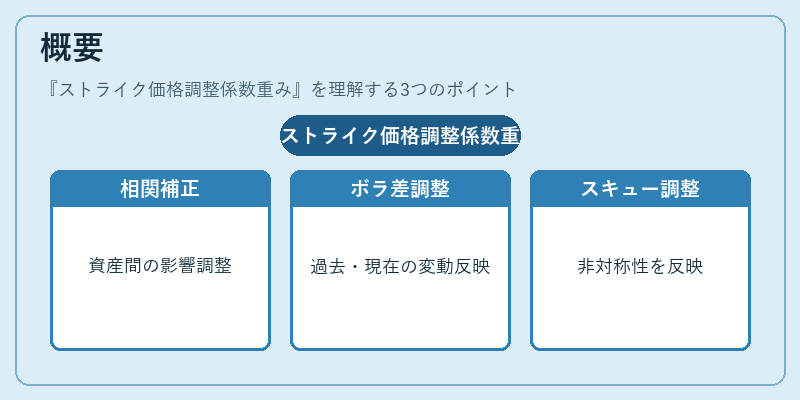
ストライク価格調整係数重みは、バスケットオプションやスプレッドオプションなど、複数資産の組合せによって構成されるデリバティブにおいて導入された概念である。従来のブラック・ショールズモデルでは単一資産の行使価格を直接扱うが、多資産環境では各資産のボラティリティや相関、スキューといった特性が全体のオプション価値に大きく影響する。そこで、個々の資産に対してストライク価格を調整し、その調整量を重みとして定義することで、各資産の市場リスクを統合的に評価できるようになった。
この係数は、主に以下の目的で設定される。
1. 相関補正:資産間の正または負の相関がストライク価格に与える影響を反映する。
2. ボラティリティ差異調整:各資産の過去・現在のボラティリティ水準を考慮し、実際の市場価値との乖離を最小化する。
3. スキュー対応:市場で観測されるインバース・オプション価格の非対称性(スキュー)をストライクレベルに反映させる。
役割と機能
ストライク価格調整係数重みは、デリバティブ取引の価格決定プロセスで多段階に利用される。まず、各基礎資産の市場価格・ボラティリティ・相関行列を入力として、モンテカルロ法や二項格子モデル等でストライク調整係数を算出する。次に、その重みを用いてバスケットオプションの合成ストライク値を計算し、ブラック・ショールズ拡張式またはリスクニュートラル期待値法で最終価格を導く。
実務上では、以下のような場面で活用される。
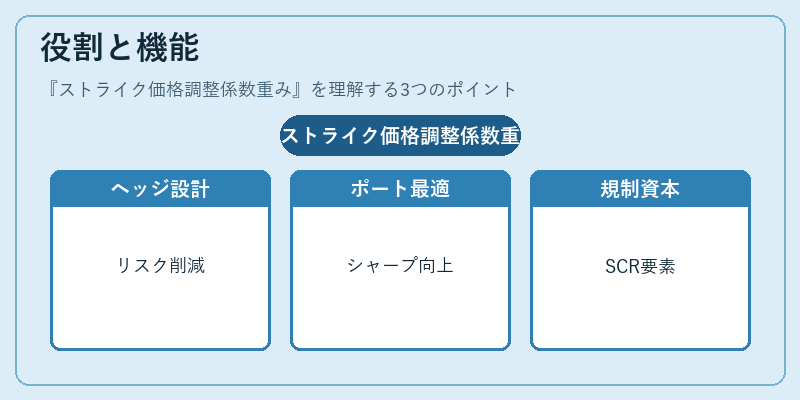
- ヘッジ設計:重み付きストライクにより、各資産のヘッジ比率が精密化し、リスク管理コストを削減できる。
- ポートフォリオ最適化:バリアオプションやスプレッドオプションを含む複合商品で、全体のシャープレシオ向上に寄与する。
- 規制資本計算:金融庁・欧州連合等が定める自己資本充足率(SCR)計算において、ストライク調整係数を用いたリスク測度は重要な入力要素となっている。
特徴
- 重み=ストライク調整:従来の「重み」は単に資産比率を示すだけであるが、ここでは行使価格自体の修正量として機能する点が差別化される。
- 市場感応度高い:相関・ボラティリティ・スキューの変動に対して即座に反映されるため、市場環境変化への迅速な適応が可能である。
- 計算複雑性:多資産間の共分散行列を扱う必要があり、特に高次元バスケットでは数値的安定性と計算時間が課題となる。
これら特徴は、ストライク価格調整係数重みを単なる比率表現から、実際の市場リスクを反映する動的指標へと昇華させている。
現在の位置づけ
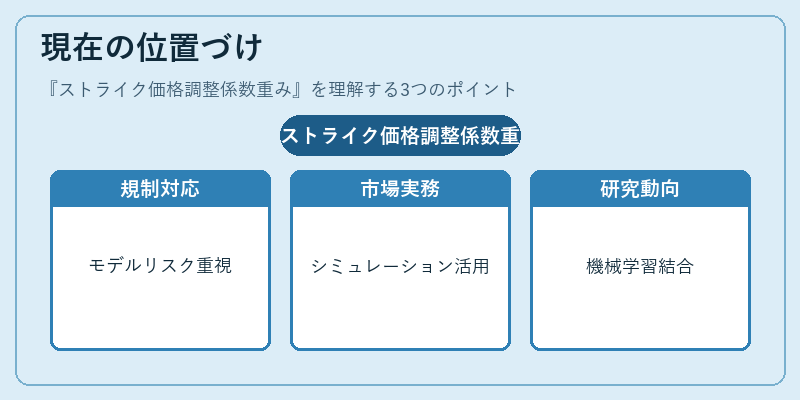
近年の金融市場では、デリバティブ商品が多様化し、複数資産連動型の構造化証券が増加している。その中で、ストライク価格調整係数重みは、精度の高い価格付けとリスク管理を実現するために不可欠なツールとなっている。
- 規制対応:国際的なバスタン・アプローチ(Basel III/IV)では、デリバティブ取引のモデルリスク評価が重視されており、ストライク調整係数を用いた価格モデルは検証対象となっている。
- 市場実務:投資銀行やヘッジファンドは、モンテカルロシミュレーションにおいてこの重みを組み込み、スプレッドオプションやバリアオプションのベータ値を精密化している。
- 研究動向:近年では機械学習手法と結合し、データ駆動型でストライク調整係数を推定する試みが進行中である。これにより、従来のパラメトリック仮定に依存せず、市場データから直接重みを抽出できる可能性が示唆されている。
総じて、ストライク価格調整係数重みは、多資産デリバティブ市場における価格精度とリスク可視化の中心的概念として位置付けられている。金融工学の進展とともに、その算出手法や応用範囲は拡大を続けており、今後も重要な研究テーマであり続けるだろう。
続きを読むには確認が必要です
関連記事