ベガヘッジ戦略リスクとは、オプションやデリバティブを用いてポートフォリオの価格変動に対する感応度(ベガ)を抑制しようとする際に生じるリスクである。
概要
ベガは原資産のボラティリティ変化に対するオプション価値の感応度を表すグリークス。市場が不安定になるほど、ベガヘッジ戦略は重要性を増す。一方で、ベガ自体は時間経過や金利・ストライク価格によって変動し、ヘッジ対象となるオプションの残存期間や行使価格に依存する。したがって、ベガヘッジ戦略を実施すると、期待通りにボラティリティリスクを抑えられないケースが生じる。このような不確定性が「ベガヘッジ戦略リスク」の核心である。
役割と機能
- ボラティリティリスクの分散 – ベガヘッジは、株価変動に対するデルタヘッジと並行して、ボラティリティ変化による損益を抑制する。
- ポートフォリオ最適化 – 投資家はベガをゼロまたは低い値に設定し、総合的なリスクプロファイルを調整できる。
- デリバティブ戦略の補完 – ストラドル・ストラングルやバリアオプションなど、複数のグリークが絡む戦略ではベガヘッジが不可欠となる。
実際には、ベガヘッジはオプションを買い増しまたは売り減らすことで行われ、残存期間や金利スワップ・通貨スワップと組み合わせてリスク管理が進められる。
特徴
- 時間依存性:ベガはオプションの残存期間が短くなるほど大きくなり、ヘッジコストも増加する。
- 金利・ボラティリティ相関:金利上昇時にボラティリティが上昇しやすい環境では、ベガヘッジは逆効果になることがある。
- 非線形性:ベガはオプション価格の二次導関数であり、直線的なヘッジ手法では完全にカバーできない。
- 市場流動性への依存:高いボラティリティ環境下では、ベガヘッジ対象となるオプションが薄くなるため、実行コストやスプレッドが拡大する。
これらの特徴は、他のグリーク(デルタ・ガンマ)と比較しても特異であり、リスク管理者に高度な市場分析を要求する。
現在の位置づけ
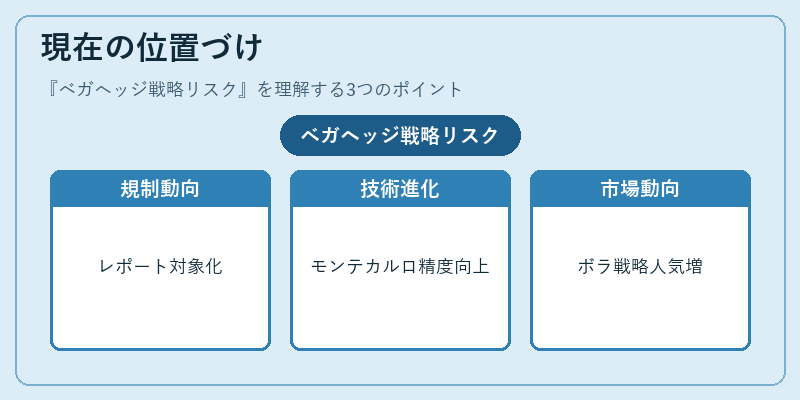
近年の金融市場では、低金利環境が続く中でボラティリティが不安定化しやすい。こうした状況下でベガヘッジは、特にヘッジファンドやアセットマネージャーにとって重要なツールとなっている。
- 規制面:金融庁・SEC などの監督機関がデリバティブ取引の透明性を高める中、ベガヘッジ戦略の実施状況はレポーティング対象となりつつある。
- 技術進化:モンテカルロ法や数値解析手法の発達により、ベガの予測精度が向上し、リスク評価モデル(VaR・CVaR)への組み込みが容易になっている。
- 市場動向:近年、ストラドル・ストラングルなどボラティリティを前提とした戦略の人気が高まる一方で、ベガヘッジ戦略リスクを軽減するために多様なデリバティブ(バリアオプション・バスケットオプション)が活用されている。
総じて、ベガヘッジ戦略リスクは市場のボラティリティが高まるほど重要性を増し、金融機関や投資家にとって不可欠なリスク管理要素となっている。
続きを読むには確認が必要です