販売手数料とは、投資信託やETFを購入する際に発生する一度限りまたは継続的な費用であり、商品を販売する業者への報酬として設定される。
概要
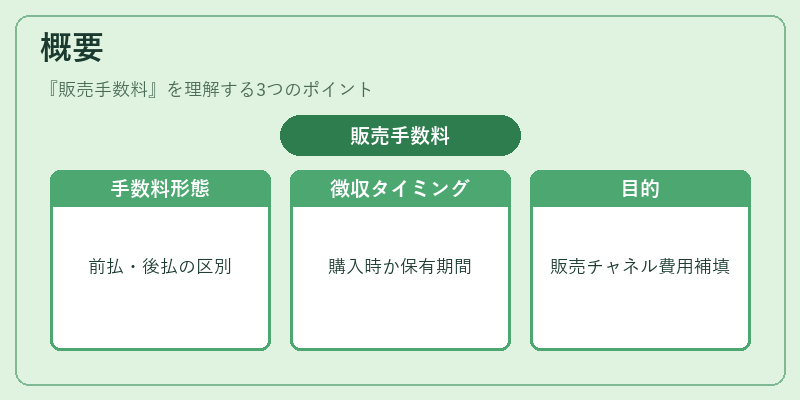
販売手数料は、投資家が金融機関や証券会社を通じて投資信託・ETFを購入する際に課せられる費用である。主に「前払型(フロントロード)」と「後払型(バックロード)」の二種類が存在し、商品ごとの販売戦略や顧客層によって選択される。フロントロードは購入時に一括して徴収され、バックロードは一定期間保有することで段階的に課金される形態である。これらの手数料は、投資商品を市場へ流通させるための販売チャネルコストや営業活動費用を賄う役割を持つ。
役割と機能
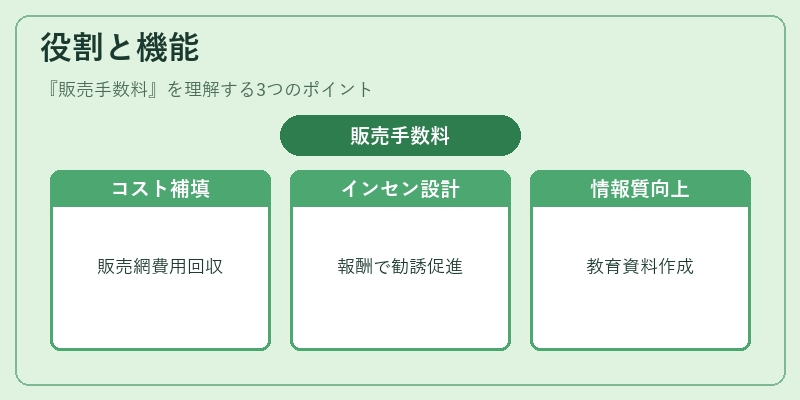
販売手数料は、投資家に対して金融商品の情報提供・相談サービスを行う業者への報酬として位置づけられる。具体的には、以下のような場面で機能する。
1. 流通コストの補填:商品開発や運用管理とは別に、販売網構築・維持にかかる費用を回収する。
2. インセンティブ設計:業者が積極的に投資信託・ETFを勧誘できるよう、売上ベースで報酬を設定する。
3. 情報提供の質向上:手数料によって得た収益は、顧客教育やリスク説明資料作成などのサービス強化に充てられる。
投資家側では、販売手数料が初期費用として負担されるため、実際に運用開始できる金額が減少し、長期的なリターンに影響を与える。したがって、投資判断時には手数料構造を明確に把握することが重要である。
特徴
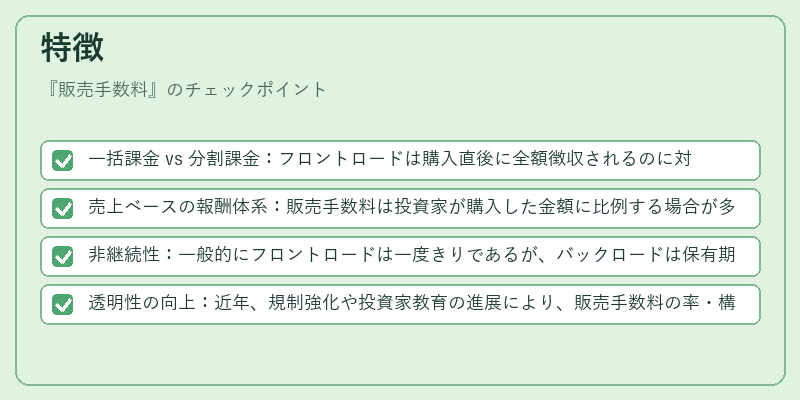
- 一括課金 vs 分割課金:フロントロードは購入直後に全額徴収されるのに対し、バックロードは保有期間中に分割して課金される。
- 売上ベースの報酬体系:販売手数料は投資家が購入した金額に比例する場合が多く、業者の営業活動と直接結びついている。
- 非継続性:一般的にフロントロードは一度きりであるが、バックロードは保有期間中に複数回課税されることもある。
- 透明性の向上:近年、規制強化や投資家教育の進展により、販売手数料の率・構造を明示する義務が求められるようになった。
現在の位置づけ
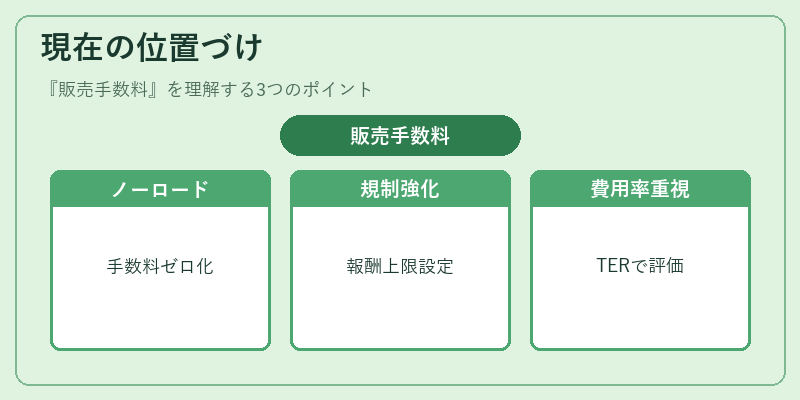
近年の市場では「ノーロード」ファンド(販売手数料ゼロ)の比率が増加している。これは投資家の費用意識向上と、オンライン証券や直販サイトの普及に伴う流通コスト削減が背景にある。また、規制当局は販売手数料の適正化を図るため、報酬率の上限設定や開示義務の強化を実施している。
さらに、ETF市場ではフロントロードがほぼ排除されており、運用コスト(信託報酬)と取引手数料のみで構成されるケースが主流となっている。一方で、アクティブファンドやヘッジファンドに対しては、販売手数料を含む総費用率(TER)が投資判断の重要指標として位置づけられている。
このように、販売手数料は投資商品の流通と営業活動を支えるコストでありながら、投資家のリターンに直接影響するため、透明性と公正性が求められる重要な要素となっている。
続きを読むには確認が必要です