市場VaRとは、ある金融資産またはポートフォリオの価格変動に対して、一定期間内に一定確率で超える可能性がある最大損失額を示す指標である。
目次
概要
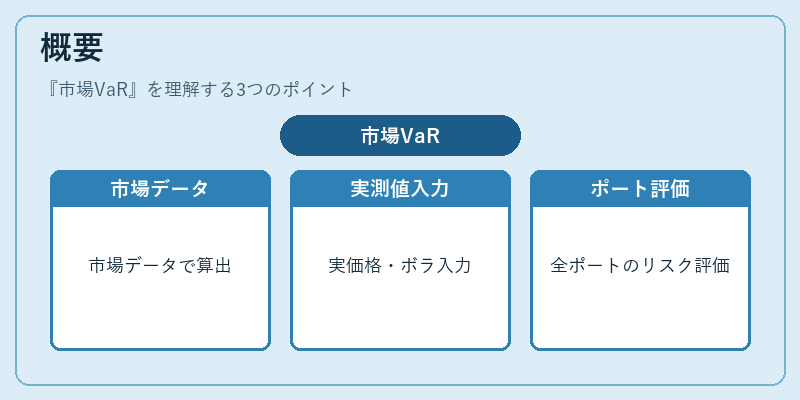
市場VaRは1990年代以降導入されたリスク計測手法の一種で、主に金融機関がポートフォリオ全体の価格変動を市場データに基づいて評価するために用いる。従来のモデルベースVaRと対比して、実際の市場価格や観測されたボラティリティを入力として計算される点が特徴である。
役割と機能
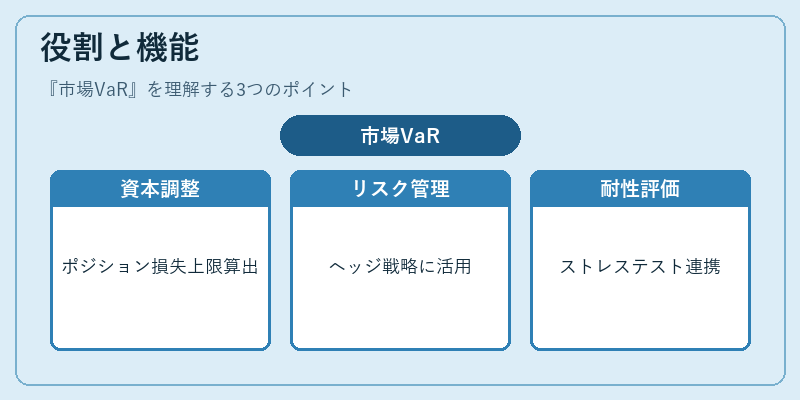
市場VaRは資本調整・内部リスク制御・規制報告など多岐にわたる場面で利用される。1日・10日等の時間枠で算出し、ポジションごとの損失上限を定量化することでヘッジ戦略や資本配分の意思決定に活用される。また、ストレステストと組み合わせて極端な市場変動への耐性評価にも役立つ。
特徴
- 実際の市場価格を直接反映し、デリバティブ等の非線形ポジションを適切に評価できる。
- 観測データに依存するため、市場環境の変化に即応性が高い。
- 計算コストは高く、特に多次元モンテカルロ法を用いる場合には大量のシミュレーションが必要となる。
現在の位置づけ
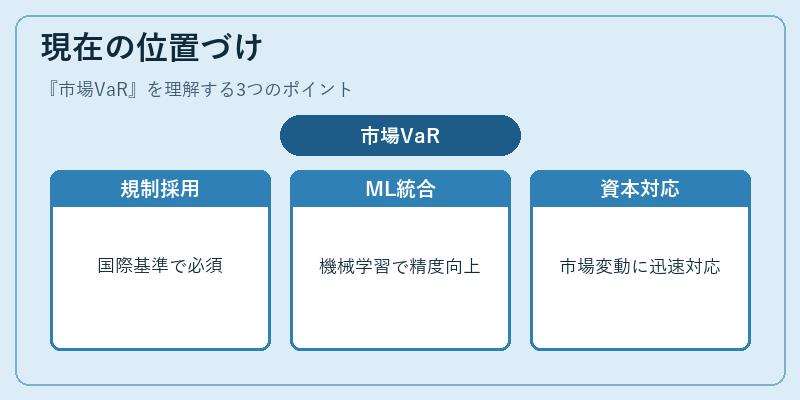
市場VaRはバゼルIIIやソルベンシーIIなど国際規制で重要なリスク指標として採用されている。近年では機械学習を活用したリスクファクターモデルやリアルタイムデータストリームの統合が進み、より高頻度・高精度な VaR の算出が求められている。金融機関はこれを基に資本要件を満たしつつ、市場変動への迅速な対応を図っている。
×
続きを読むには確認が必要です