損害率の再保険負担率計算とは、保険会社が自社の損害率に対して再保険契約で負担すべき割合を算出する手法である。
目次
概要
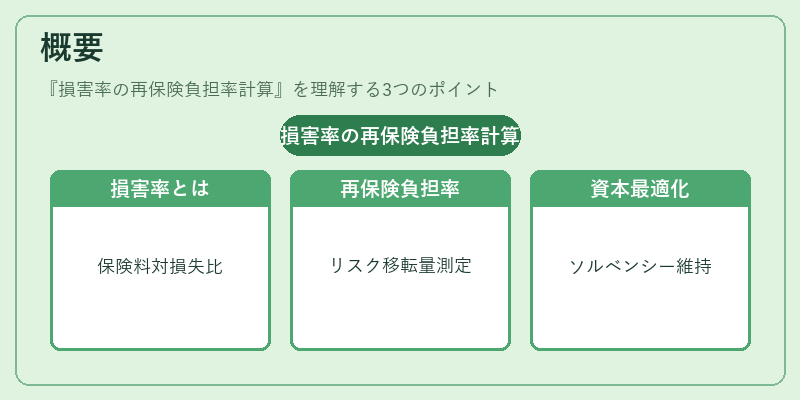
損害率(Loss Ratio)は保険料収入に対する実際の支払損害額の比率を示し、経営健全性や価格設定の指標として広く用いられる。再保険負担率はこの損害率を基礎に、再保険契約でどれだけリスクを移転するかを定量化するものである。
再保険市場が発展し、特に大規模災害や高額賠償が頻発した背景から、単なる損害率では把握できないリスクの分散と資本効率化を図るために導入された。再保険負担率計算は、保険会社が自己資本を最適化しつつ、規制上のソルベンシーマージン(Solvency Margin)や市場競争力を維持する手段として不可欠となっている。
役割と機能
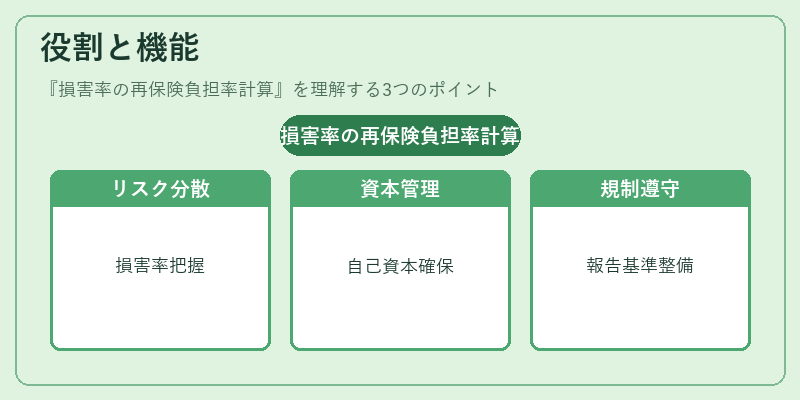
- リスク分散指標 – 自社が負担すべき損害額の割合を明確化し、再保険契約(例:クォータシェア・エクセスオブロス)を選定する際の基準となる。
- 資本管理ツール – 再保険負担率が高い場合は自己資本圧迫が緩和され、ソルベンシーマージンの確保に寄与する。逆に低い場合は自社でリスクを保持し続けるため、追加資本の投入が必要となる。
- 価格設定補助 – 保険料に再保険コストを反映させることで、競争力ある商品設計と利益確保を両立する。
- 規制遵守 – Solvency IIや国内の保険法規で要求されるリスクベース資本算定に再保険負担率が組み込まれ、監督機関への報告基準となっている。
特徴
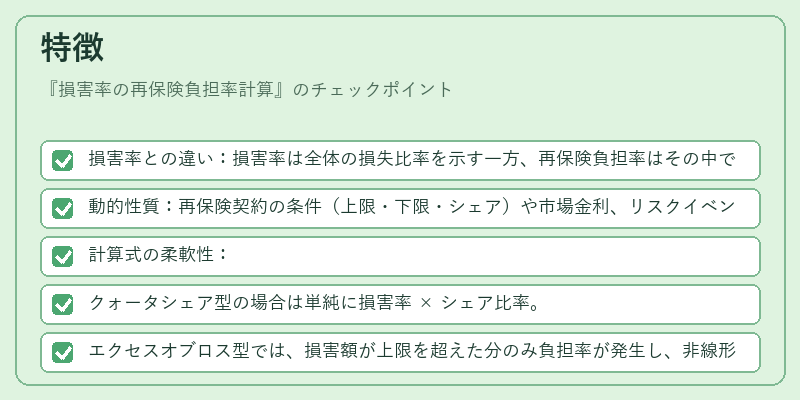
- 損害率との違い:損害率は全体の損失比率を示す一方、再保険負担率はその中で再保険に委譲される部分のみを測定する。
- 動的性質:再保険契約の条件(上限・下限・シェア)や市場金利、リスクイベントの頻度変化に応じて随時更新が必要である。
- 計算式の柔軟性:
- クォータシェア型の場合は単純に損害率 × シェア比率。
- エクセスオブロス型では、損害額が上限を超えた分のみ負担率が発生し、非線形の計算となる。
- リスク特性依存:生命保険・財産保険・地震保険など、対象商品ごとに再保険構造や損害率の変動パターンが異なるため、負担率もそれに合わせて設計される。
現在の位置づけ
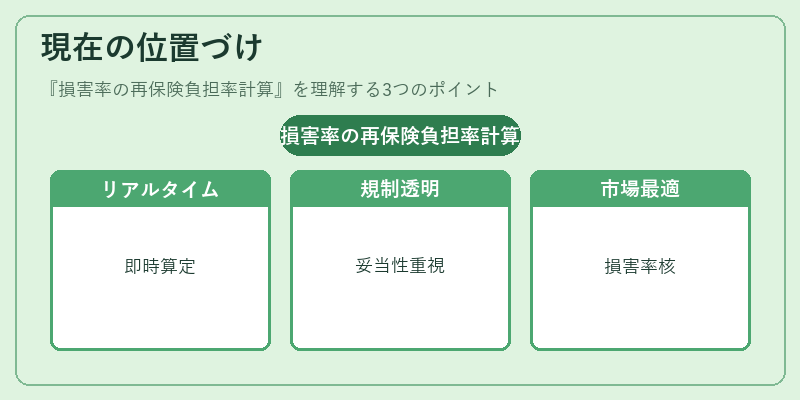
近年ではデータアナリティクスと機械学習を活用したリアルタイム再保険負担率算定が進展しており、保険会社は市場変動や自然災害リスクを即座に反映できるようになっている。
規制面では、Solvency IIの更新や国内外のソルベンシー基準強化に伴い、再保険負担率の透明性と妥当性が厳格に求められるようになった。特に大数の法則を前提としたリスク評価手法は、再保険負担率計算の信頼性向上に寄与している。
市場では、低金利環境や気候変動による損害増加を背景に、再保険プール(Reinsurance Pool)やソルベンシーマージンの最適化が重要視されており、損害率の再保険負担率計算はその核となる指標として位置づけられている。
×
続きを読むには確認が必要です