投資者保護機構とは、金融商品取引における投資者の権利を守り、損失補償や紛争解決を行うために設立された独立した組織である。
投資者保護機構は、預金保険制度が銀行預金を対象とするのに対し、証券取引・デリバティブ取引等に関わる投資者を対象としている点で特徴的である。
概要
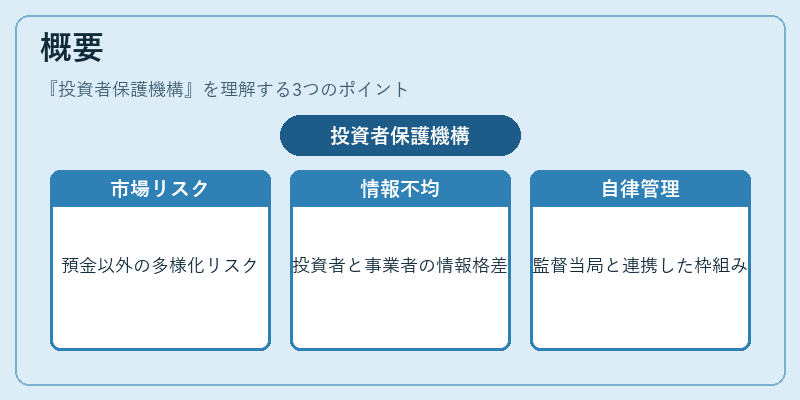
金融市場の拡大と商品多様化に伴い、投資者が直面するリスクは預金以外にも広範囲に及ぶようになった。
特に証券会社や投資顧問業務を行う事業者が提供する複雑な金融商品(CFD・ETF・先物等)では、情報の非対称性や利益相反の問題が深刻化したため、投資者保護機構は市場参加者の信頼確立と安定的成長を促進する目的で設置された。
この制度は、金融庁や証券取引所などの監督当局と連携しながら、業界全体に対して自律的なリスク管理の枠組みを提供する。
役割と機能
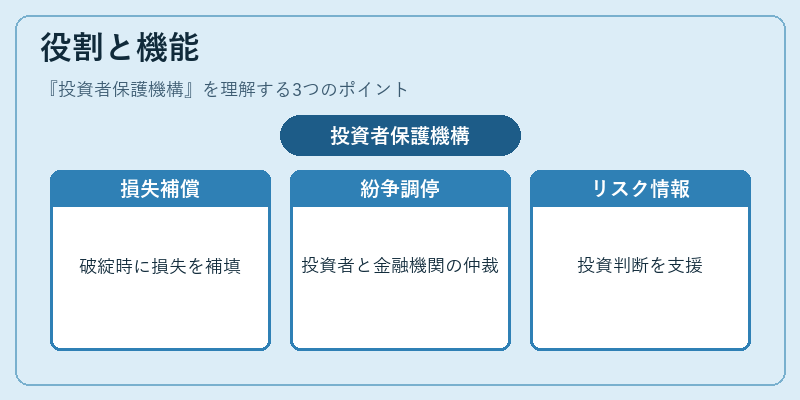
投資者保護機構は主に以下の三つの機能を担う。
1. 損失補償 – 業務停止・破綻時に、投資者が被った実質的な損失を一定額まで補填する。
2. 紛争解決 – 投資者と金融機関間のトラブルを調停・仲裁し、公正かつ迅速な解決を図る。
3. リスク情報提供 – 市場参加者に対して、投資商品や業務手数料等のリスク情報を公開し、投資判断のサポートを行う。
これらの機能は、投資者が自己責任で取引を行うと同時に、金融機関側も適正な業務運営を求められるという相互依存構造を形成する。
特に補償制度では、保険料として業界からの拠出金を集約し、その財源で損失を賄う仕組みが採用される。
特徴
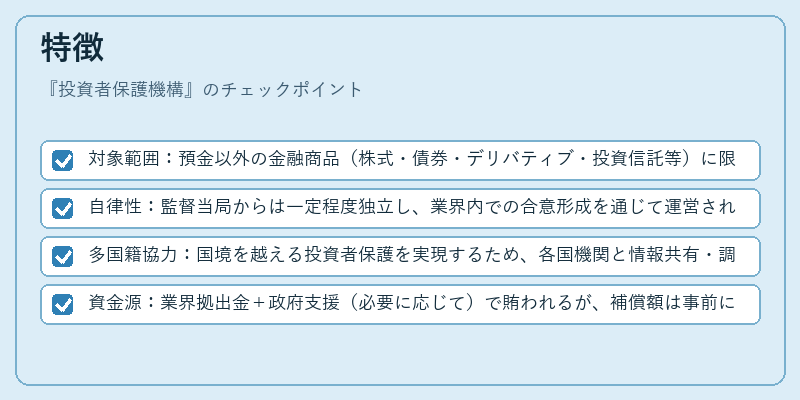
- 対象範囲:預金以外の金融商品(株式・債券・デリバティブ・投資信託等)に限定。
- 自律性:監督当局からは一定程度独立し、業界内での合意形成を通じて運営される。
- 多国籍協力:国境を越える投資者保護を実現するため、各国機関と情報共有・調整を行う。
- 資金源:業界拠出金+政府支援(必要に応じて)で賄われるが、補償額は事前に設定された上限内に限定される。
投資者保護機構の存在は、預金保険制度と並行して金融市場全体の安全性を高める重要な役割を果たす。特に証券取引所が提供するデータやレポートと連携し、投資者が直面するリスクを可視化する点で差別化されている。
現在の位置づけ
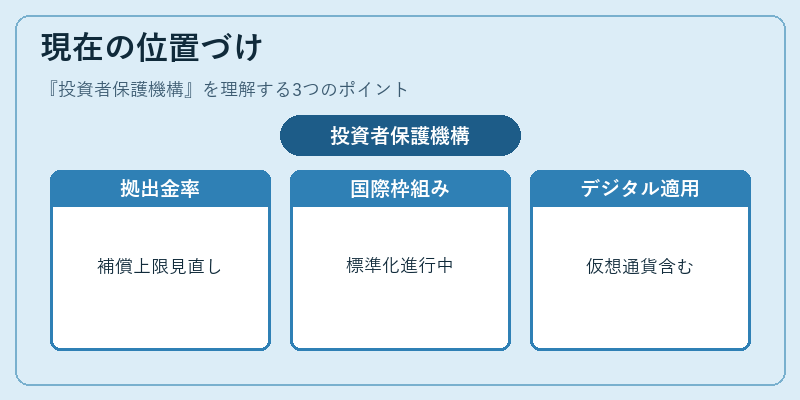
近年、金融庁は「投資者保護の強化」を掲げ、投資者保護機構への業界拠出金率や補償上限の見直しを進めている。
また、国際的にはFSA(Financial Services Authority)やFSB(Financial Stability Board)が主導する「Investor Protection Initiative」により、各国で標準化された枠組みが策定されつつある。
デジタル資産の急速な拡大に伴い、投資者保護機構は仮想通貨取引所やDeFiプラットフォームへの適用範囲を検討している点も注目される。
これらの動きは、金融市場が従来の証券・預金から多様なデジタル商品へと拡大する中で、投資者保護機構が市場安定化に欠かせないインフラとして位置づけられることを示している。
続きを読むには確認が必要です