二種証券取引業者顧客資産評価方法とは、第二種金融商品取引業者が顧客の投資資産を算定する際に適用する会計・評価基準である。
目次
概要
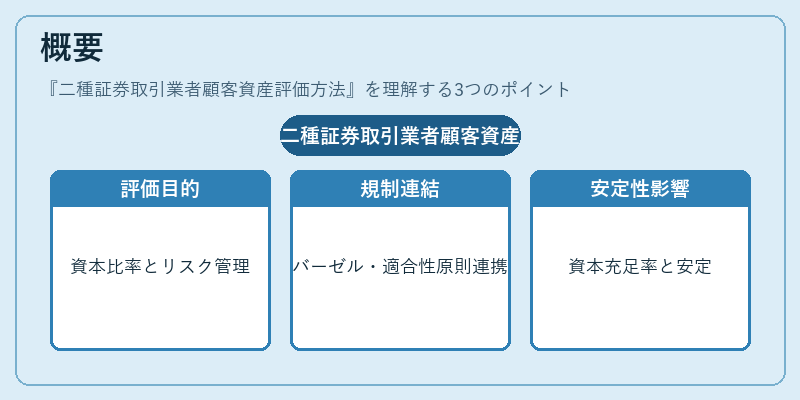
第二種証券取引業は、金融庁によって許可される「二種」機関で、主に個人投資家向けに株式や債券等の売買を仲介することが認められている。顧客資産評価方法は、同業者が保有する顧客資産(証券・現金等)の公正価値を算定し、自己資本比率規制やマージン取引のリスク管理に必要な情報を提供するために設けられた。
この評価方法は、金融庁が示す「適合性原則」およびバーゼル合意に基づくリスクウェイテッド資産(RWA)の算定に直結している。したがって、顧客資産の正確な評価は、業者の資本充足率を決定し、金融システム全体の安定性を支える重要な要素となる。
役割と機能
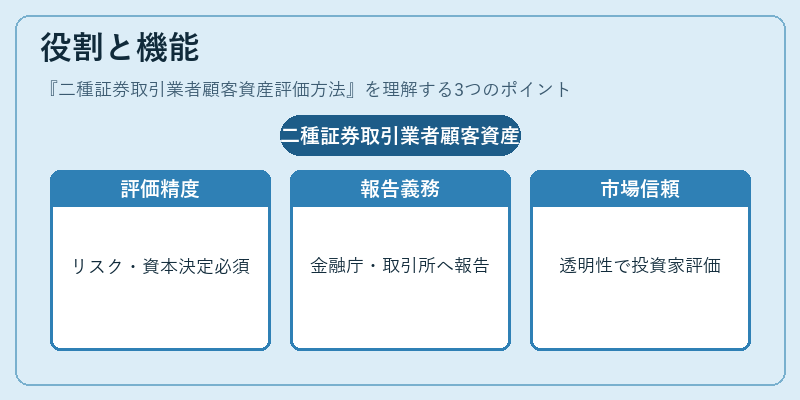
- リスク管理 – 顧客資産の公正価値を把握することで、マージンコールやポジション制限に関する判断基準が明確になる。
- 資本計算 – RWAに対する資本要件は、顧客資産評価結果を入力として算出されるため、正確な評価は自己資本比率規制遵守の鍵となる。
- 報告義務 – 金融庁や証券取引所への定期報告において、顧客資産評価情報が必須項目である。
- 市場信頼性 – 投資家は業者の財務健全性を評価する際、顧客資産評価方法の透明性と妥当性を重視する。
特徴
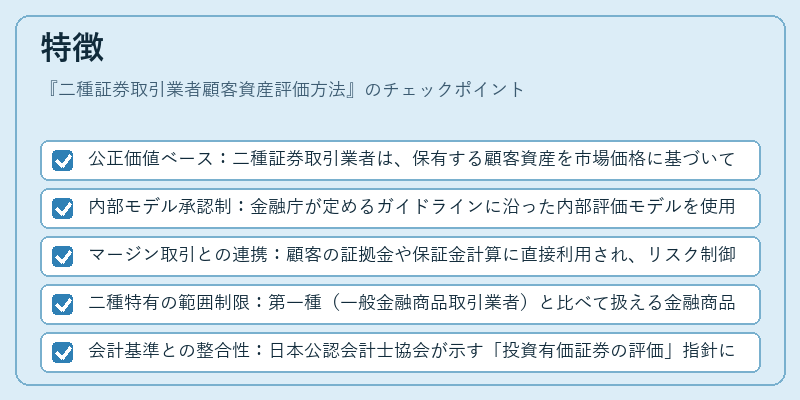
- 公正価値ベース:二種証券取引業者は、保有する顧客資産を市場価格に基づいて評価し、リアルタイムでの価値変動を反映させる。
- 内部モデル承認制:金融庁が定めるガイドラインに沿った内部評価モデルを使用できるが、事前に承認を受けなければならない。
- マージン取引との連携:顧客の証拠金や保証金計算に直接利用され、リスク制御の一環として機能する。
- 二種特有の範囲制限:第一種(一般金融商品取引業者)と比べて扱える金融商品の種類が限定されるため、その分評価方法もシンプルである。
- 会計基準との整合性:日本公認会計士協会が示す「投資有価証券の評価」指針に沿っている点が特徴的で、国際財務報告基準(IFRS)との調和も図られている。
現在の位置づけ
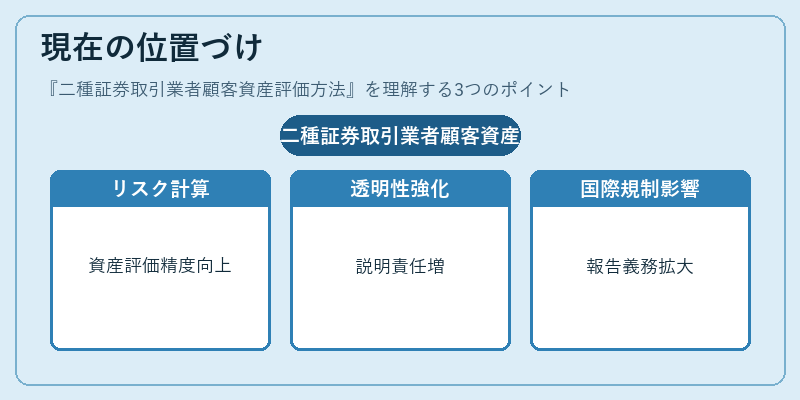
近年、バーゼル合意の第三号(Basel III)の実施に伴い、二種証券取引業者はリスクウェイテッド資産計算の精度向上が求められるようになった。顧客資産評価方法は、これら規制の中核を成し、特にマージン取引やデリバティブ取引への適用範囲拡大に伴い、その重要性が増している。
また、金融庁は「適合性原則」の強化を図り、顧客資産評価の透明性と説明責任を高める方針を示している。これにより、業者は定期的な評価方法の見直しや第三者監査の実施が求められるようになった。
国際的にはFATCA(米国の税務調査法)等の規制も影響し、海外投資家を対象とする顧客資産評価においては、追加的な報告義務やデータ共有が必要となっている。これらの動きは、二種証券取引業者が国内外の金融市場で信頼性を維持しつつ、規制遵守と競争力確保を両立するために不可欠な要素である。
×
続きを読むには確認が必要です